
フジクラがAI関連株なら、
古河電工も同じような会社なのか。
フジクラを調べたあと、私はここが気になりました。
どちらも、
100年以上続く日本の電線大手。
どちらも、
光ファイバーを作る。
どちらも、
AIデータセンター需要の恩恵を受ける。
ここだけ見ると、
「ほぼ同じ会社では?」
と思いますよね。
でも調べていくと、かなり違います。
フジクラの強みが、
「大量の光ファイバーを高密度に敷く」
ところにあるとすれば、
古河電工はもう少し広い。
光ファイバー。
光コネクター。
レーザー。
光半導体。
そして、
AIサーバーを冷やす水冷モジュールまで持っています。
つまり古河電工は、
「AIデータセンターをつなぐ会社」
であると同時に、
「データを光へ変換する会社」
そして、
「GPUの熱を逃がす会社」
でもある。
ここがフジクラとの大きな違いです。
しかも、これはまだ将来の期待だけではありません。
2026年4〜6月期。
古河電工の売上高は、
3,652億円。
前年同期比24%増。
営業利益は、
255億円。
前年同期比205%増。
会社自身が、
「データセンター関連製品の売上増加」
を増収増益の主要因として挙げています。
AI需要が、
すでに決算へ出始めています。
今回は、
古河電工のどこがAIデータセンターとつながっているのか。
そして、
フジクラとは何が違うのか。
ここを中心に見ていきます。
━━━━━━━━━━━━━━━━━━
まず結論。フジクラと古河電工は「AIで稼ぐ場所」が少し違う
━━━━━━━━━━━━━━━━━━
最初にざっくり整理します。
フジクラは、
光ファイバーケーブル。
高密度配線。
コネクター。
融着接続。
施工。
こうした、
「大量の光を効率よく配線する」
ところが非常に強い会社です。
一方の古河電工。
もちろん光ファイバーも強い。
でも、それだけではありません。
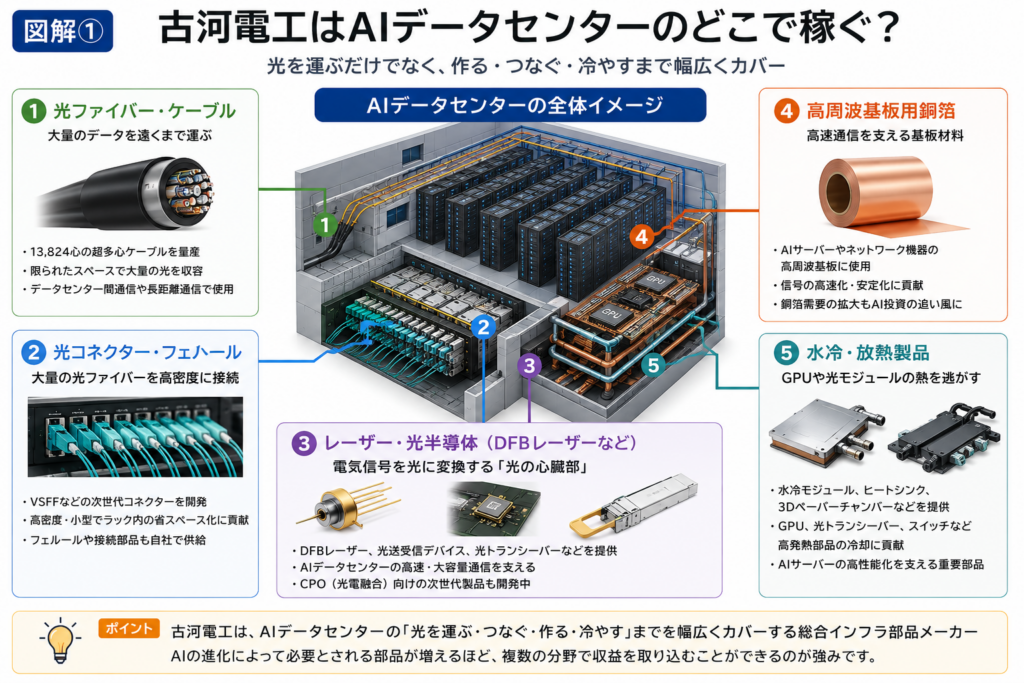
古河電工のAIデータセンター関連製品を並べると、
かなり広いことが分かります。
光ファイバー
↓
大量のデータを運ぶ
光コネクター
↓
大量の光ファイバーを高密度につなぐ
DFBレーザー
↓
電気信号を光通信へ変換するための光源
光増幅器関連
↓
光信号を遠くまで届ける
銅箔
↓
AIサーバーの高速通信基板に使う
放熱・水冷
↓
GPUやスイッチの熱を逃がす
つまり、
AIデータセンターを一つの建物として考えると、
古河電工の商品が何カ所にも出てきます。
私はこれを、
フジクラ=「光配線の集中型」
古河電工=「AIインフラ部品の複合型」
と考えると分かりやすいと思っています。
━━━━━━━━━━━━━━━━━━
光ファイバーでは、古河電工も13,824心まで来ている
━━━━━━━━━━━━━━━━━━
38記事目で、
フジクラの13,824心ケーブルを紹介しました。
1本のケーブルへ、
13,824本もの光ファイバーを入れる。
AIデータセンターの通信量がどれだけ大きくなっているかを象徴する製品です。

では古河電工は?
実は、
古河電工グループも13,824心です。
2026年3月。
古河電工グループのLighteraは、
ハイパースケールデータセンター向け
「13,824心光ファイバーケーブル」
の量産を開始しました。
従来品と比べ、
伝送容量は2倍。
それでもケーブル外径は、
40mm未満。
ここだけ見ると、
フジクラとかなり似ています。
そして古河電工も、
「Rollable Ribbon」
という技術を使っています。
細い光ファイバーをまとめながら、
ケーブル全体を高密度化する。
AIデータセンターの限られた空間へ、
できるだけ多くの光ファイバーを入れる。
方向性は同じです。
━━━━━━━━━━━━━━━━━━
しかも古河電工は三重で量産能力を増やしている
━━━━━━━━━━━━━━━━━━
面白いのは、
単なる製品発表ではないことです。
古河電工は三重事業所に、
超多心光ファイバーケーブル専用の第2工場を立ち上げています。
2026年2月から本格稼働。
13,824心を含む超多心ケーブルの量産体制を整えました。
その結果、
光ファイバーケーブルの生産能力は、
2023年度比で2倍以上。
会社自身が、
AI・クラウド普及によるデータセンタートラフィック増加を背景として説明しています。
つまり古河電工も、
「AI向け光通信需要は一時的ではない」
と見て、
実際に工場へお金を入れています。
━━━━━━━━━━━━━━━━━━
ではフジクラと何が違う?
━━━━━━━━━━━━━━━━━━
ここまでなら、
「やっぱりほぼ同じでは?」
となります。
違いが出てくるのは、
その先です。
フジクラは、
SWR® / WTC®。
コネクター。
融着接続機。
通信工事。
までをまとめた
「End to End」
が大きな強みでした。
古河電工も似た方向へ進んでいます。
でも古河電工の場合、
さらに、
「光を作る部品」
まで深く入っています。
━━━━━━━━━━━━━━━━━━
古河電工は「光ファイバー」だけでなく「光そのもの」を作る
━━━━━━━━━━━━━━━━━━
AIデータセンターの通信を考えると、
光ファイバーだけではデータは流れません。
コンピューター内部のデータは、
基本的には電気信号です。
これを、
光へ変える必要があります。
そこで必要になるのが、
レーザー。
古河電工には、
DFBレーザーチップ。
波長可変レーザーモジュール。
励起用レーザー。
光送受信デバイス。
光トランシーバー。
光変調器。
などがあります。
例えばDFBレーザー。
難しい名前ですが、
役割はシンプルです。
「高速通信に使う光を作る部品」
です。
AIデータセンターでは、
GPUが増える。
↓
通信量が増える。
↓
光通信が増える。
↓
光を作るレーザーも増える。
という流れになります。
つまり古河電工は、
光ファイバーという「道路」だけではない。
そこを走る、
「光そのもの」
にも関わっています。
ここはフジクラを見るときとは少し違う視点です。
━━━━━━━━━━━━━━━━━━
さらに面白いのが「冷却」
━━━━━━━━━━━━━━━━━━
そして古河電工を調べていて、
私が一番面白いと感じたのがここです。
水冷です。
AIデータセンターでは、
GPUの消費電力が上がっています。
消費電力が増える。
↓
発熱が増える。
↓
空冷だけでは厳しくなる。
↓
液冷・水冷が必要になる。
という流れがあります。
古河電工は、
ヒートシンク。
ヒートパイプ。
3Dベーパーチャンバー。
そして、
水冷モジュール。
を持っています。
しかも冷却する対象は、
GPUだけではありません。
光トランシーバー。
ネットワークスイッチ。
メモリ。
VRM。
など、
AIサーバー周辺の高発熱部品まで対象です。
古河電工自身も、
2026年度から水冷ソリューションの本格適用が始まるとして、
高性能コールドプレートや流路設計の能力拡大を進めています。
ここが非常に面白い。
━━━━━━━━━━━━━━━━━━
「光が伸びたら冷却も伸びる」という構造
━━━━━━━━━━━━━━━━━━
前回の記事で、
AIが巨大化すると光通信が必要になる。
と書きました。
でも通信速度が上がれば、
光トランシーバーやスイッチも熱くなります。
つまり、
GPUが増える。
↓
光通信が増える。
↓
ネットワーク機器も高性能化。
↓
消費電力・発熱増加。
↓
冷却が必要。
こうなります。
古河電工は、
この流れの中で、
光通信。
光半導体。
冷却。
複数の場所に商品を持っています。
一つのAIデータセンターが巨大になるほど、
同じ会社の別製品にも需要が波及する可能性がある。
ここは古河電工を見るうえで、
かなり重要だと思います。
━━━━━━━━━━━━━━━━━━
AI需要は本当に決算へ出ている?
━━━━━━━━━━━━━━━━━━
では数字を見てみます。
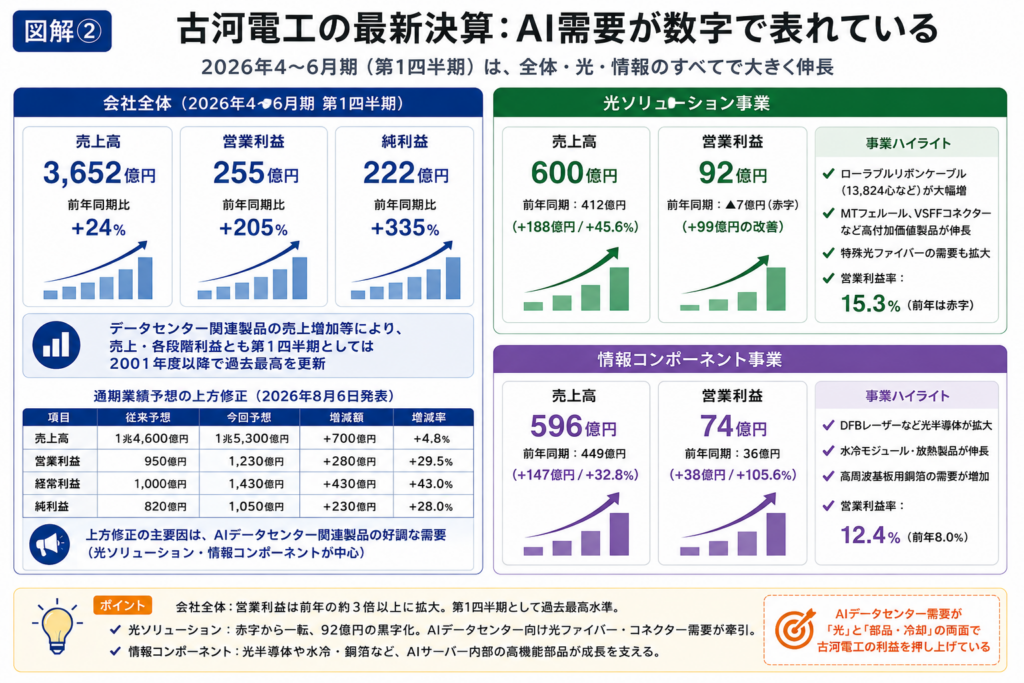
2026年4〜6月期。
古河電工全体では、
売上高
3,652億円。
前年同期比、
24%増。
営業利益
255億円。
前年同期比、
205%増。
純利益
222億円。
前年同期比、
335%増。
会社はこの決算について、
「データセンター関連製品の売上増加等により増収増益」
と説明しています。
しかも、
第1四半期としては、
2001年度以降で売上高・各段階利益とも過去最高です。
━━━━━━━━━━━━━━━━━━
光ソリューションは「赤字→92億円」
━━━━━━━━━━━━━━━━━━
特に見ておきたいのが、
光ソリューションです。
前年同期。
営業利益は、
マイナス7億円。
つまり赤字でした。
それが今回、
92億円。
一気に黒字化しています。
理由の一つが、
データセンター関連製品の売上増。
会社は、
ローラブルリボンケーブル。
MTフェルール。
VSFFコネクター。
特殊ファイバー。
などを重点製品として挙げています。
需要が増えているだけではありません。
高付加価値製品が増えることで、
利益構造まで変わり始めています。
━━━━━━━━━━━━━━━━━━
さらに「情報コンポーネント」もAIで伸びる
━━━━━━━━━━━━━━━━━━
もう一つ。
情報コンポーネント。
ここが、
古河電工とフジクラを見るときの重要な違いです。
2026年4〜6月期。
売上高、
596億円。
前年は449億円。
営業利益、
74億円。
前年は36億円。
利益は約2倍です。
この中には、
光半導体。
水冷。
高周波基板用銅箔。
半導体製造用テープ。
などが入っています。
つまり、
AIデータセンター投資が増えると、
「光ファイバー部門だけが伸びる」
わけではない。
社内の別事業まで一緒に伸びる。
これが古河電工の面白さです。
━━━━━━━━━━━━━━━━━━
会社も業績予想を大きく上げた
━━━━━━━━━━━━━━━━━━
第1四半期が強かったため、
古河電工は通期予想も引き上げました。
売上高。
1兆4,600億円
↓
1兆5,300億円
営業利益。
950億円
↓
1,230億円
経常利益。
1,000億円
↓
1,430億円
純利益。
820億円
↓
1,050億円
営業利益だけで、
280億円の上方修正。
しかも増額分の中心は、
AIデータセンターに関係する、
光ソリューション。
情報コンポーネント。
です。
光ソリューションの通期営業利益予想は、
270億円
↓
430億円。
情報コンポーネントは、
390億円
↓
510億円。
会社自身が、
「データセンター関連製品の需要は引き続き旺盛」
としています。
少なくとも現時点では、
AIテーマが数字へ変わっていることはかなり分かりやすい。
━━━━━━━━━━━━━━━━━━
古河電工は「コネクター」にも投資している
━━━━━━━━━━━━━━━━━━
AIデータセンターでは、
光ファイバーを増やすだけでは足りません。
大量のファイバーを、
できるだけ小さなスペースで接続する必要があります。
そこで、
VSFF。
Very Small Form Factor。
かなり小型の光コネクターです。
古河電工グループのHakusanは、
この次世代コネクター向け部品、
「TMTフェルール」
の新工場を石川県に建設します。
投資額は約50億円。
2028年4月ごろからの量産開始を予定。
工場面積は現在の約1.5倍になります。
ここでも、
AIデータセンターの高密度化。
↓
接続部品まで小型化。
↓
新工場。
という流れが起きています。
━━━━━━━━━━━━━━━━━━
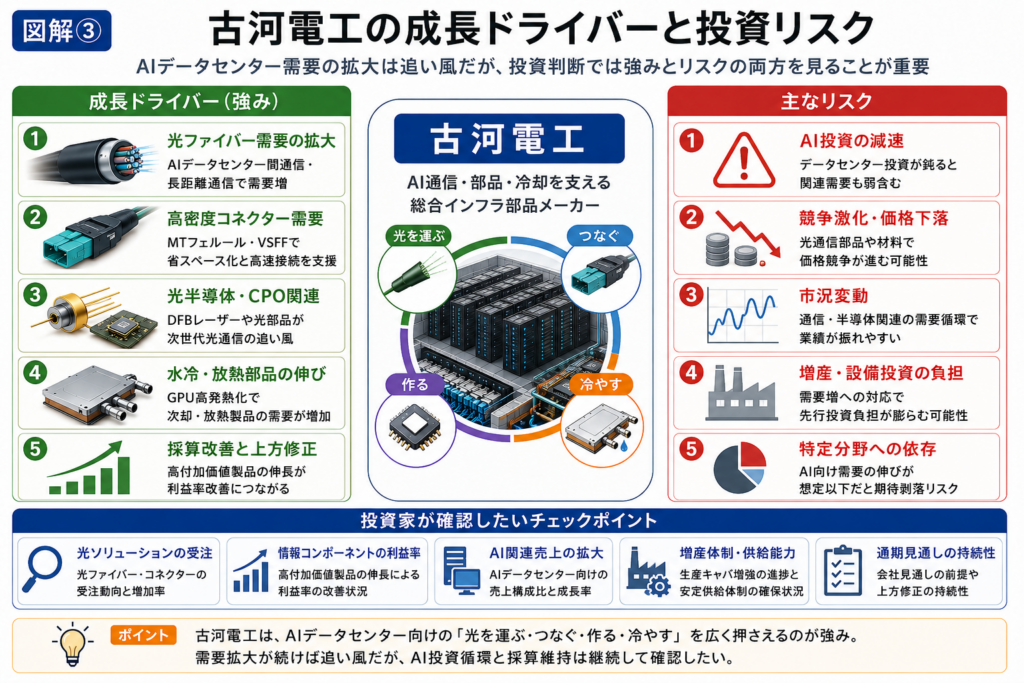
ここでフジクラと比べてみる
━━━━━━━━━━━━━━━━━━
では結局、
フジクラと古河電工。
何が違うのでしょうか。
かなり単純化すると、
こうです。
【フジクラ】
光ファイバー
↓
高密度ケーブル
↓
コネクター
↓
融着
↓
施工
「光を大量に配線するところ」が非常に強い。
【古河電工】
光ファイバー
+
コネクター
+
レーザー・光半導体
+
銅箔
+
冷却
「AIデータセンター内部の複数部品を取れる」。
私はこの違いが、
かなり分かりやすいと思います。
━━━━━━━━━━━━━━━━━━
今の収益力だけなら、フジクラの方がかなり強い
━━━━━━━━━━━━━━━━━━
ここは公平に見ます。
古河電工の業績は、
かなり良くなっています。
でも、
現在の収益力だけを見ると、
フジクラの方が強い。
2026年4〜6月期の営業利益率は、
約37%。
会社全体の営業利益の約93%を、
情報通信事業が稼いでいました。
古河電工は、
光ソリューションで約15%。
情報コンポーネントで約12%。
もちろん単純比較はできません。
事業範囲も違う。
会計上の分類も違う。
それでも、
「現在AI需要を高収益へ変えている度合い」
では、
フジクラの方が先を走っていると私は見ています。
━━━━━━━━━━━━━━━━━━
では古河電工の魅力は何?
━━━━━━━━━━━━━━━━━━
では、
全部フジクラでいいのか。
そう単純でもありません。
古河電工には、
「広さ」
があります。
例えば、
GPU冷却が急成長したら?
水冷モジュール。
CPOが普及したら?
光半導体。
AIネットワークの高速化が続けば?
レーザー。
光トランシーバー。
高周波銅箔。
データセンター間通信が増えれば?
光ファイバー。
つまり、
AIインフラの技術トレンドが多少変わっても、
別の商品で需要を取れる可能性があります。
これは、
一つの強みです。
━━━━━━━━━━━━━━━━━━
特に今後気になるのは「水冷」
━━━━━━━━━━━━━━━━━━
個人的には、
古河電工を見るなら、
光ファイバーだけ追うのはもったいないと思っています。
むしろ、
次に見たいのは、
水冷です。
AIチップの消費電力は上がっている。
GPUだけではなく、
光トランシーバー。
スイッチ。
メモリ。
周辺部品まで熱くなる。
そこで古河電工は、
水冷モジュールの増産を進めています。
もし、
AIサーバーの水冷化が本格化した場合、
光通信需要と冷却需要を、
同じAIデータセンターから取れる。
この構造はかなり面白い。
以前の記事候補だった、
「AIデータセンターの液冷」
とも完全につながります。
━━━━━━━━━━━━━━━━━━
ただ、古河電工にも弱点はある
━━━━━━━━━━━━━━━━━━
一番分かりやすいのは、
事業が広いことです。
これは強みでもありますが、
弱みでもあります。
AIデータセンターが絶好調でも、
自動車。
エネルギー。
メタル。
通信の別市場。
などが悪ければ、
会社全体では利益が薄まります。
フジクラは現在、
AI光通信の利益インパクトが非常に大きい。
一方の古河電工は、
良くも悪くも複合企業です。
「AIが伸びれば会社全部が一気に伸びる」
という構造ではありません。
━━━━━━━━━━━━━━━━━━
そしてAI設備投資が止まれば、当然影響は大きい
━━━━━━━━━━━━━━━━━━
もう一つは、
AIデータセンター需要そのもの。
古河電工自身が、
光ファイバー。
コネクター。
水冷。
光半導体。
へ増産投資しています。
需要が続けば強い。
でも、
AI設備投資が急減したら?
工場設備。
減価償却。
在庫。
価格競争。
が重くなる可能性があります。
これはフジクラと同じです。
「AI需要が強いから設備投資する」
という強気材料は、
需要が外れた瞬間に、
リスクへ変わります。
━━━━━━━━━━━━━━━━━━
さらに、技術競争もかなり速い
━━━━━━━━━━━━━━━━━━
光通信は、
今まさに変化の途中です。
800G。
1.6T。
CPO。
新型VSFFコネクター。
マルチコアファイバー。
空孔コアファイバー。
技術がどんどん変わります。
古河電工も、
マルチコアファイバー。
空孔コアファイバー。
CPO向け偏光保持ファイバー。
などを開発しています。
今の製品が強いから、
10年後も同じ製品が売れる。
とは限りません。
次の規格に乗り続けられるか。
ここは必ず見たいところです。
━━━━━━━━━━━━━━━━━━
ではフジクラと古河電工、どちらが面白い?
━━━━━━━━━━━━━━━━━━
これは、
何を求めるかで変わります。
私なら、
「今のAI光通信需要を、一番分かりやすく取りたい」
なら、
フジクラ。
情報通信事業の利益率。
AIへの集中度。
End to End。
現在の強さは非常に分かりやすい。
一方、
「AIデータセンターの技術変化を広く取りたい」
なら、
古河電工。
光ファイバーだけでなく、
レーザー。
光半導体。
冷却。
銅箔。
まで持っています。
つまり、
どちらが上というより、
「AIデータセンターのどこへ賭けるか」
が違います。
━━━━━━━━━━━━━━━━━━
私は古河電工の方が「次の記事」を作りやすいと思っている
━━━━━━━━━━━━━━━━━━
ここまで調べると、
古河電工から新しいテーマがいくつも出てきます。
光半導体。
CPO。
水冷。
高周波銅箔。
次世代光ファイバー。
つまり、
古河電工という会社を追うことで、
AIデータセンターの次のボトルネックが見えてきます。
私はこれが、
個別企業を調べる一番面白いところだと思っています。
株価が上がる会社を探すだけではない。
その会社が作っているものを見る。
↓
なぜ必要なのか考える。
↓
次に不足するものが見えてくる。
↓
別の企業につながる。
AIインフラは、
この連鎖がかなり強い市場です。
━━━━━━━━━━━━━━━━━━
まとめ|フジクラと同じ「光」でも、中身はかなり違う
━━━━━━━━━━━━━━━━━━
古河電工も、
AIデータセンター需要の恩恵を受けています。
2026年4〜6月期は、
売上高24%増。
営業利益205%増。
会社は通期営業利益予想も、
950億円から1,230億円へ引き上げました。
特に、
光ソリューション。
情報コンポーネント。
この2つが伸びています。
ただ、
フジクラと全く同じ会社ではありません。
フジクラ。
「大量の光を、高密度で、早くつなぐ」。
古河電工。
「光を運ぶだけでなく、光を作り、機器を冷やす」。
私はこの違いで考えると、
2社がかなり分かりやすくなりました。
現在の収益力とAIへの集中度なら、
フジクラが目立つ。
一方、
AIデータセンター内部の技術を広く取れるのが、
古河電工。
そして古河電工を見ていると、
次に気になるテーマも出てきます。
「AIデータセンターの冷却」です。
GPUだけではありません。
光トランシーバーも、
ネットワークスイッチも、
どんどん熱くなる。
電力の次。
光の次。
その裏で、
今度は「熱」が問題になる。
次の記事では、
AIデータセンターがなぜ空冷だけでは厳しくなり、
液冷・水冷へ進み始めているのか。
ここを掘っていきます。
━━━━━━━━━━━━━━━━━━
関連記事
━━━━━━━━━━━━━━━━━━
フジクラとの違いを詳しく読む
AI×光通信の全体像
AIデータセンター関連企業をまとめて比較
AIデータセンターの電力問題
AIインフラ金融
━━━━━━━━━━━━━━━━━━
投資に関する注意事項
━━━━━━━━━━━━━━━━━━
本記事は特定の銘柄や金融商品の購入を推奨するものではありません。
投資には元本割れを含むリスクがあります。
企業の最新開示、株価水準、ご自身のリスク許容度などを確認したうえで、最終的な投資判断はご自身の責任で行ってください。
コメント