
AIブームの次のボトルネックは、GPUではなく「電気」かもしれません。
少し前までAIインフラの話といえば、
「NVIDIAのGPUが足りない」
「最先端半導体をもっと作らないといけない」
という話が中心でした。
ところが2026年現在、状況はもう一段先へ進んでいます。
GPUを用意する。
データセンターを建てる。
そこまでできても、
必要な電気を確保できない。
そんな問題が現実味を帯びてきました。
しかも「発電所を増やせば解決」というほど単純ではありません。
発電所から作られた電気をデータセンターまで運ぶには、
送電線。
変電所。
変圧器。
配電設備。
系統接続。
そしてデータセンター内部の電源・冷却設備まで必要になります。
このどこか一つが詰まっても、巨大AIデータセンターは予定どおり稼働できません。
実際、IEAの2026年最新分析では、世界のデータセンター電力消費量は2025年の約485TWhから、2030年には約950TWhへほぼ倍増するとの予測が示されています。
AI特化型データセンターだけを見ると、同期間に電力消費量は約3倍になる見通しです。
では、本当にAI時代は「電力不足」になるのでしょうか。
この記事では、
AIがなぜ大量の電気を必要とするのか。
どれくらい需要が増えるのか。
なぜ発電所だけ増やしても解決しないのか。
送電網・変圧器・系統接続の何が問題なのか。
Big Techはどうやって電力を確保し始めているのか。
そして投資家は何を見るべきなのか。
ここまで順番に整理していきます。
結論を先に言っておくと、
「世界から電気そのものがなくなる」という話ではありません。
問題なのは、
AIデータセンターを建てたい場所へ、建てたい時期に、数百MW〜GW級の電力を届けられるのか。
ここです。
そして、この問題こそがAIインフラ投資を見るうえでかなり重要になってきています。
AIデータセンターの電力需要は本当に増えている?
まず、数字で確認しておきます。
「AIは電気を大量に使うらしい」
だけでは、投資テーマとしては弱いですよね。
実際に増えているのか。
IEAによると、世界のデータセンター電力需要は2025年だけで前年比17%増加しました。
しかもAI向けデータセンターの増加率はそれをさらに上回っています。
一方、同じ年の世界全体の電力需要増加率は約3%でした。
つまりデータセンターの電力需要は、世界全体の電力需要よりかなり速いペースで増えています。
さらに先ほど触れたように、
2025年
約485TWh
↓
2030年
約950TWh
まで増えるというのがIEAの中心予測です。
世界全体では2030年の電力需要の約3%。
数字だけ見ると、
「3%なら大したことないやん」
と思うかもしれません。
でも、ここに大きな落とし穴があります。
問題は「世界全体」ではなく「特定地域への集中」
世界全体の3%なら、確かに電力システム全体をひっくり返すほどではありません。
問題は、
データセンターが特定の地域へ集中すること。
です。
AIデータセンターはどこにでも建てられるわけではありません。
高速通信網。
土地。
水。
電力。
人材。
税制。
既存クラウド拠点との距離。
さまざまな条件があります。
その結果、
バージニア。
テキサス。
アリゾナ。
オハイオ。
など、特定地域へ巨大データセンターが集中します。
すると、
世界全体では電気が足りていても、
その地域では数GW単位の新規需要が突然現れる
ことになります。
これがAI電力問題を理解するうえでかなり重要です。
アメリカでは2030年に電力の約12%をデータセンターが使う可能性
さらに米国だけを見ると、数字は一気に大きくなります。
米ローレンス・バークレー国立研究所が2026年6月に公表した最新レポートでは、2030年の米国データセンター電力消費量の基準ケースは、
約649TWh。
米国全体の電力消費量に占める割合は、
約11.8%
と推計されています。
シナリオによっては9.5〜15.3%。
電力量では521〜843TWhというかなり大きな幅があります。
ここで大事なのは、
「2030年に必ず11.8%になる」
ではないこと。
AIサーバーの普及。
GPU出荷。
稼働率。
省電力化。
データセンター建設量。
こうした条件によってかなり変わります。
それでも、
データセンターが米国の電力需要を大きく押し上げる存在になっている
こと自体はかなり見えやすくなっています。
米EIAも2026年の長期見通しで、データセンター需要を今後の米国電力需要成長の主要なドライバーと位置付けています。
なぜAIはそんなに電気を使うのか?
ここで、
「そもそもAIってなんでそんなに電気食うん?」
という話です。
理由はシンプルです。
AIは、
大量の計算をするから。
ChatGPTへ質問する。
画像を生成する。
動画を作る。
AIエージェントが複数のサービスを操作する。
これらの裏側では、巨大な計算処理が走っています。
その中心にあるのが、
GPUやAIアクセラレーターです。
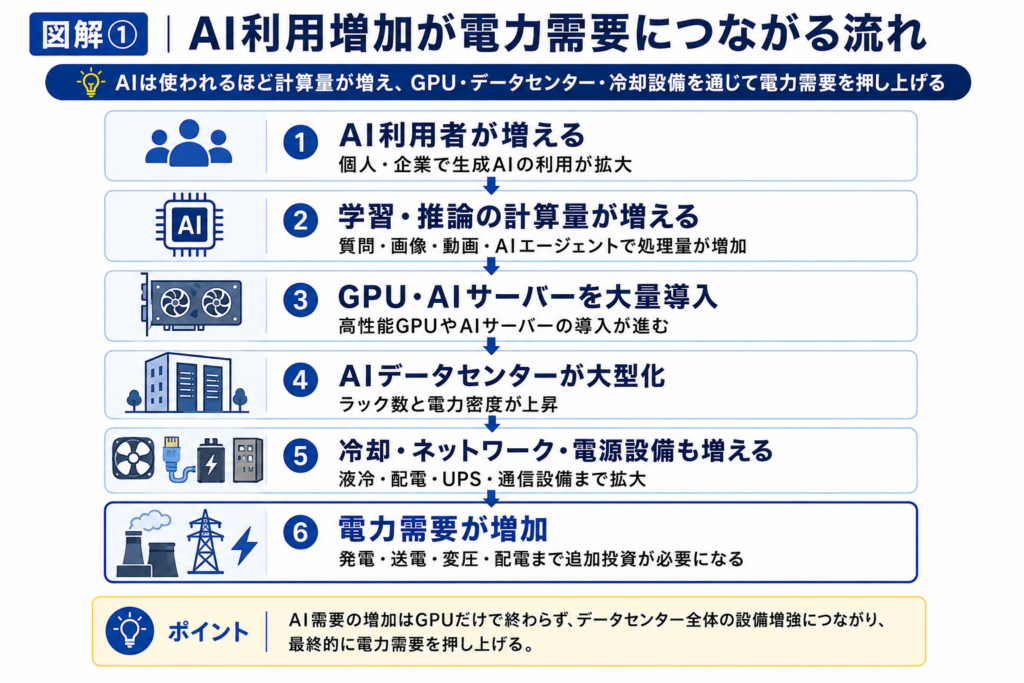
ただし、電気を使うのはGPUだけではありません。
GPUへデータを届けるHBM。
CPU。
ストレージ。
ネットワークスイッチ。
光通信。
UPS。
配電設備。
ポンプ。
ファン。
液冷装置。
チラー。
全部に電気が必要です。
米EIAも、サーバー本体だけでなく冷却などの関連設備による電力消費が、データセンターの拡大とともに増えていくと予測しています。
しかもAIラックそのものが急激に高出力化している
ここが従来のデータセンターと違います。
AIサーバーは、
1台増えるだけでなく、1ラックあたりの消費電力そのものが増えています。
IEAによると、AIサーバーの電力密度は2020年から2025年の間に約11倍へ上昇。
さらに2027年までに、そこから約4倍になる見通しです。
高度なAIデータセンターでは、冷蔵庫ほどのサイズの1ラックだけで、ピーク時には一般家庭65世帯分に相当する電力を必要とする可能性があるとしています。
これ、かなり極端です。
昔なら、
ラックを増やす。
↓
建物を広くする。
で済んだ。
今は、
ラック1台へ流す電気そのものが増える。
だから、
配線。
電源。
冷却。
変圧。
全部を作り替えなければいけない。
AIデータセンターは、
従来のデータセンターをそのまま巨大化したものではない
ということです。
「AIはどんどん省電力になるから、電力不足にはならない」は?
これもかなり重要な反論です。
実際、
AIは効率化しています。
GPU性能は上がる。
モデル自体も効率化する。
量子化や蒸留などの技術も進む。
1回のAI処理に必要な電力量は今後も下がっていくでしょう。
IEAも、AIの1タスクあたりの電力消費は急速に低下していると指摘しています。
では、
電力需要も減るのか。
ここが面白い。
今のところIEAは、
効率化以上にAI利用量が増える
と見ています。
文章生成だけだったAIが、
画像。
動画。
音声。
長時間推論。
AIエージェント。
へ広がる。
1人が使う回数も増える。
企業の業務にも大量導入される。
その結果、
1回あたりの消費電力は減っても、
総使用量は増える。
だから2030年までのデータセンター電力需要は約2倍、AI向けは約3倍という予測になっています。
「電力不足」の正体は発電所不足だけじゃない
一番伝えたいところです。
電力不足と聞くと、
「じゃあ発電所を増やせばええやん」
と思います。
でも実際には、
そんなに単純ではありません。
AIデータセンターへ電気が届くまでには、
5つの大きな壁
があります。
① 発電能力
まず電気そのものを作る必要があります。
天然ガス。
原子力。
太陽光。
風力。
水力。
さまざまな電源があります。
ここはGE VernovaやConstellation Energy、Vistraなどが関係する領域です。
② 送電網
発電所がデータセンターの隣にあるとは限りません。
数十km。
数百km。
離れた場所から電気を運びます。
そこで必要なのが送電線。
発電能力があっても、
送電線が混雑していたら運べません。
③ 変電所・変圧器
発電所から来る高電圧の電気を、そのままAIラックへ入れることはできません。
段階的に電圧を変換します。
そこで必要になるのが変圧器。
そして現在、この変圧器そのものが世界的なボトルネックになっています。
④ 系統接続
データセンターを建てたからといって、
勝手に送電網へ接続できるわけではありません。
「この巨大需要をつないでも電力網は安定するのか?」
を電力会社や系統運用者が調査します。
必要なら、
送電線。
変電所。
発電設備。
まで追加しなければならない。
ここで数年単位の時間がかかることがあります。
⑤ データセンター内部
電力網から電気が来ても終わりではありません。
変圧。
UPS。
配電。
800V DC。
ラック電源。
液冷。
全部必要です。
つまり、
発電 → 送電 → 変電 → 接続 → データセンター
のどこか一つでも遅れたら、AI計算能力は増えません。
①発電 → ②送電 → ③変圧器・変電所 → ④系統接続 → ⑤データセンター内部設備
ここに図解②。
今かなり深刻なのが「変圧器不足」
これはAI投資を追っているなら覚えておいていいテーマです。
米エネルギー省によると、米国では配電用変圧器の需要が2019年から41%増加。
2019年には3〜6か月程度だった納期が、2024年時点では1〜2年以上へ延びています。
さらに変電所や発電所で使う大型変圧器では、
3〜4年
に達するケースもあります。
これはかなり厳しい。
AIデータセンターを、
「2027年に稼働したい」
と思っても、
必要な大型変圧器が2029年まで届かない。
そんなことが起こり得ます。
実際、2026年第1四半期には発電所向け大型昇圧変圧器の納期が160週を超えたとの業界データも報じられています。
だから今、
データセンター事業者にとって、
GPUを確保することと同じくらい、
電力設備の製造枠を先に押さえること
が重要になってきています。
変圧器不足はAIだけが原因ではない
ここも冷静に見たいところです。
「AIのせいで変圧器がない!」
だけでは正確ではありません。
米DOEは背景として、
電力需要の増加。
老朽化した電力網の更新。
人材不足。
原材料不足。
コロナ後のサプライチェーン問題。
などを挙げています。
つまり、
もともと苦しかった電力設備市場へ、AIデータセンターという巨大需要が追加された
という方が近い。
この違いは重要です。
逆に言えば、
AIブームが多少落ち着いても、
老朽インフラ更新や電化需要は残ります。
EatonやGE Vernovaなどを考えるとき、AIだけを見るべきではない理由でもあります。
「電気はあるのにデータセンターを建てられない」とはどういうこと?
少し具体的に考えてみます。
ある地域に、
2GWの余剰発電能力がある。
そこへ、
500MWのAIデータセンターを作りたい。
数字だけ見れば、
「余裕やん」
と思います。
でも、
発電所と建設予定地を結ぶ送電線が100MWしか空いていなかったら?
つなげません。
変電所に500MWを処理できる余裕がなかったら?
やっぱりつなげません。
大型変圧器が3年間届かなかったら?
建物が完成しても動かせません。
つまり、
「電力がある」ことと「その場所で使える」ことは別。
これがAI電力不足の本質です。
系統接続が新しいボトルネックになっている
実際、IEAの2026年分析でも、
ガスタービン。
変圧器。
半導体。
IT設備。
といった物理的な供給不足だけでなく、
系統接続や各種許認可の遅れ
がデータセンター拡大を妨げ始めていると指摘されています。
米国でも規制当局FERCは、大型AIデータセンターを発電所の近くへ接続する「co-location」などについて、新しいルール作りを進めています。
2026年6月には、大規模負荷の接続を迅速化するための対応をさらに進めました。
要するに、
技術だけではなく、
電力制度そのものがAI時代へ追いつく必要が出てきている。
ということです。
AIデータセンターは電力網へ「新しいタイプの負荷」を持ち込む
もう一つ面白い問題があります。
データセンターは、
ただ大量に電気を使うだけではありません。
大量の電力を一気に使い、一気に切り離す可能性がある。
2026年7月、世界最大級のデータセンター集積地である北バージニアで、送電線トラブルをきっかけに多数のデータセンターがバックアップ電源へ切り替わりました。
その結果、
3GWを超える需要が一気に電力網から消えた
と報じられています。
これは当時のPJM全体の需要のおよそ3%に相当し、電力網に大きな変動を与えました。
普通は、
「電力需要が多すぎること」
ばかり心配しますよね。
でもデータセンターでは、
大量需要が一瞬で消えること
も系統運用上の課題になります。
AIデータセンターが増えるほど、
電力網側も、
「どう供給するか」
だけでなく、
「どう急激な負荷変動を受け止めるか」
まで考えなければならなくなっています。
Big Techはもう「電力会社が用意してくれるのを待つ」だけではない
ここまで問題が大きくなると、
Microsoft。
Meta。
Amazon。
Google。
なども、電気を単なる経費として扱えません。
実際に動き始めています。
MicrosoftはConstellation Energyと20年間のPPAを締結。
この契約を背景に、停止していたCrane Clean Energy Center、旧Three Mile Island Unit 1の再稼働が進められています。
出力は約835MWです。
MetaもConstellationと20年間のPPAを締結し、Clinton原子力発電所から1,121MWの電力を確保。
さらに30MWの出力増強も予定されています。
ここまで来ると、
「電気を使った分だけ毎月払います」
という感覚ではありません。
20年先まで電力を確保しておく。
これはもう、
土地。
GPU。
データセンター。
と同じ、
戦略資産
に近い扱いです。
データセンター内部も変わる。「800V DC」が必要になる理由
外から電気を持ってきても、
データセンター内部で効率よくGPUへ届けなければいけません。
ここも今、大きく変わろうとしています。
NVIDIAは次世代AIファクトリー向けに、
800V DC
の電力アーキテクチャを進めています。
なぜか。
今までの低電圧方式では、
AIラックの消費電力が大きくなりすぎるからです。
電力が大きくなるほど、
太いケーブルが必要。
銅も大量に必要。
発熱も増える。
電力変換のロスも増える。
そこで電圧を高くし、
より効率よく大量の電力を送る。
NVIDIAは800V DCによって、電流・銅使用量・ケーブル量・電力変換段数などを減らし、より高密度なAI計算設備へ対応できると説明しています。
ここに、
Eaton。
Vertiv。
GE Vernova。
ABB。
Schneider Electric。
など、多数の企業が関わっています。
AI電力不足で恩恵を受ける企業は「発電会社」だけではない
ここまで読むと分かると思います。
AI電力テーマを、
「電力会社を買うテーマ」
と考えるのは少し狭い。
むしろ、
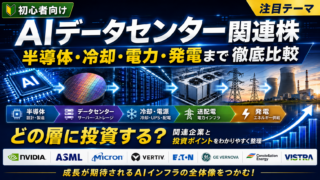
ボトルネックのどこを解決する企業なのか
で分けた方が分かりやすいです。
GE Vernovaは、
発電設備や送電設備。
Eatonは、
配電・電力管理。
Vertivは、
データセンター内部の電源・冷却。
Constellation Energyは、
原子力を中心とした実際の電力供給。
Vistraは、
原子力・天然ガス・小売を組み合わせた電力供給。
それぞれ、
同じAI電力テーマでも稼ぐ場所が違います。
だから、
「電力不足になるならどの株でもええやろ」
ではない。
むしろ、
どのボトルネックが一番長く続くのか。
その企業は本当に利益へ変換できるのか。
ここを見る必要があります。
では、電力不足は2030年まで続くのか?
ここは断言できません。
IEA自身も、
かなり大きな不確実性がある
としています。
短期では、
変圧器。
ガスタービン。
半導体。
電力網。
許認可。
こうしたボトルネックがデータセンター建設のペースを抑えています。
一方で、これらへの設備投資が進めば、
2030年以降には逆にAI電力需要が現在の予想を上回る可能性もあるとしています。
つまり、
「2030年までずっと不足が悪化し続ける」
と決まったわけではない。
ボトルネックが解消されれば、
より多くのデータセンターを建てられるようになります。
その結果、
今度は電力需要そのものがさらに増える。
ちょっと皮肉ですが、
供給制約を解決すると、次の需要を生み出す
という構造があります。
弱気シナリオも考えておく
AI電力関連株に投資するなら、
「AI電力不足は確定」
という前提だけで考えない方がいいです。
いくつか下振れ要因があります。
まず、
AIの効率化。
同じ処理に必要なGPU量が劇的に減る可能性があります。
次に、
AI設備投資の減速。
AIサービスが十分な利益を生まなければ、Big Techも永遠に巨額CAPEXを増やせるわけではありません。
そして、
データセンター側が電力網へ合わせる技術。
AI計算の一部は時間をずらせます。
夜へ移す。
電力に余裕のある地域へ処理を移す。
ピーク時だけ計算量を落とす。
こうした「柔軟なAIデータセンター」が普及すれば、電力設備の必要量を抑えられる可能性があります。
つまり、
電力需要増加=一直線
ではありません。
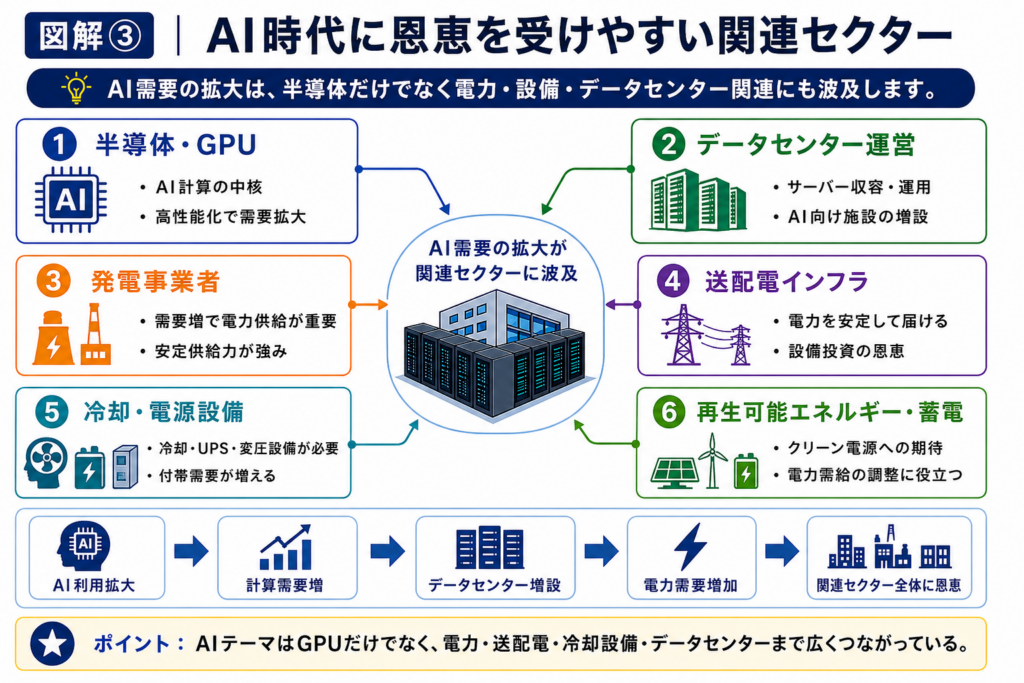
それでも「電力インフラテーマ」はAIだけより広い
ここが個人的にはかなり重要だと思っています。
AIが予定どおり猛烈に伸びれば、
電力インフラ企業には大きな追い風。
では、
AIが少し失速したら全部終わりなのか。
必ずしもそうではありません。
米国では、
製造業の国内回帰。
EV。
工場の電化。
住宅需要。
古い送電網の更新。
再生可能エネルギー接続。
など、AI以外にも電力インフラ投資を必要とする要因があります。
EIAも長期的な米国電力需要増加の中でデータセンターを主要因としながら、発電能力そのものを2050年までに大きく増やす必要があると予測しています。
だから、
AIだけに全賭けしている企業なのか。
それとも、
AIを追い風にしながら、社会全体の電化も取れる企業なのか。
この違いは投資判断でかなり重要になります。
投資家がAI電力テーマで見るべき7つのポイント
ここまでの話を実際の投資判断へ落とします。
① Big Techの設備投資。
Microsoft、Amazon、Meta、AlphabetなどのCAPEXが増えているか。IEAによると大手テック企業5社のCAPEXは2025年に4000億ドルを超え、2026年にはさらに大幅な増加が見込まれています。
② データセンターの電力需要予測。
IEA、EIA、Berkeley Labなどの予測が上方修正されているのか、下方修正されているのかを見る。
③ PPA・長期電力契約。
Big Techが実際に何MW・何年間の電力を確保しているか。これは将来需要のかなり具体的な証拠になります。
④ Backlog・受注。
EatonやGE Vernovaのような設備企業では、「需要がありそう」ではなく実際の受注残が増えているかを見る。
⑤ 設備の納期。
変圧器や電力機器の納期が縮んでいるのか、まだ延びているのか。供給制約が解消されれば、関連企業の価格決定力にも変化が出ます。
⑥ 利益率とフリーキャッシュフロー。
売上が増えても、それ以上に設備投資や原材料費が増えていたら株主価値につながらないことがあります。
⑦ 株価。
最後はこれです。最高のテーマでも、市場が10年分の成長をすでに織り込んでいれば投資リターンは別問題になります。
AI電力不足で一番重要なのは「ボトルネックを握る会社」
ここまで調べてみると、
AI電力投資の見方はかなりシンプルになってきます。
需要が増える。
これはもちろん重要。
でも、
需要が増える市場では、
たくさんの企業が参入します。
発電所も増える。
工場も増える。
設備メーカーも増産する。
すると、時間とともに供給不足は解消していきます。
だから投資家として面白いのは、
簡単には増やせないもの。
です。
3〜4年かかる大型変圧器。
簡単には建設できない送電網。
数年単位の許認可。
既存原子力発電所。
高度な液冷技術。
次世代AIラックへ大量の電力を届ける設備。
こういう場所です。
ASMLでも同じでした。
ASMLが強いのは、
半導体需要が増えるからだけではない。
代替しづらいEUVというボトルネックを握っているから。
AI電力でも、同じ考え方が使えます。
AI時代の「本当の電力不足」とは
ここで最初の問いへ戻ります。
AIデータセンターの電力不足は本当に起きるのか?
答えは、
「場所と時間によっては、すでに起き始めている」
が一番近いと思います。
世界中の発電量が突然足りなくなるわけではありません。
日本中が停電する。
アメリカ全土から電気が消える。
そんな話ではありません。
問題はもっと局地的です。
バージニアに500MW欲しい。
2028年までに欲しい。
24時間止まらない電源が欲しい。
低炭素であってほしい。
しかも大量のGPUへ安全に届けたい。
この条件をすべて満たそうとすると、
供給できる電力と設備が一気に限られる。
ここに価値が生まれます。
まとめ|AI時代のボトルネックは「電気を作ること」より「必要な場所へ届けること」かもしれない
AIブームは、
最初はGPU不足から始まりました。
そこから、
半導体製造能力。
HBM。
データセンター。
冷却。
そして現在、
電力
へ問題が広がっています。
IEAは世界のデータセンター電力消費量が2025年の485TWhから2030年に約950TWhへほぼ倍増すると予測。
AI特化型データセンターでは約3倍です。
米国ではBerkeley Labの基準ケースで、2030年にデータセンターが全電力需要の約11.8%を占める可能性があります。
一方、
電気を作れば解決。
ではありません。
送電線。
変電所。
変圧器。
系統接続。
データセンター内部設備。
全部そろえる必要があります。
米国では大型変圧器の納期が数年単位になるケースもあり、物理的な設備そのものが制約になっています。
だからBig Techは、
20年間の原子力PPAを結ぶ。
新しい電源を確保する。
800V DCへ移行する。
液冷を導入する。
というところまで動き始めています。
この記事の結論
AI時代の電力不足を、
「世界から電気がなくなる問題」
と考えると少し違います。
より正確には、
「AIデータセンターを建てたい場所へ、必要な時期に、必要な規模の電力を届けられない問題」
です。
そして、この問題を解決するには、
発電。
送電。
変圧。
配電。
冷却。
蓄電。
全部が必要になります。
だからAI投資を見るとき、
「どのAIモデルが勝つ?」
「NVIDIAはまだ伸びる?」
だけでなく、
「AIをこれ以上増やすとき、次に何が足りなくなる?」
と考える。
その不足を解決する企業こそ、次の投資機会になる可能性があります。
AI電力テーマで一番重要なのは、
「電力需要が増える」という予測そのものではありません。
その需要が増えたときに、簡単には代替できないボトルネックを誰が握っているのか。
ここだと思います。
AI電力テーマ全体を最初から理解したい
AIデータセンター関連企業を比較したい
データセンター内部の電力・冷却
配電・電力管理
発電設備・送電網
原子力による安定電源
原子力+天然ガス+小売
※本記事は特定の銘柄や金融商品の売買を推奨するものではありません。投資には元本割れを含むリスクがあります。企業の最新開示やご自身のリスク許容度を確認したうえで、最終的な投資判断はご自身の責任で行ってください。
コメント