
AIデータセンターには、大量の電気が必要です。
ここまでは、かなりイメージしやすいと思います。
NVIDIAのGPUを大量に並べる。
MicronのHBMを載せる。
Vertivが冷却する。
Eatonがデータセンターの中へ安全に電気を届ける。
でも、ここで一つ疑問が残ります。
その電気、そもそも誰が作るのか。
さらに言えば、
作った電気を、どうやって巨大データセンターまで届けるのか。
ここまで遡ると出てくるのが、
GE Vernova(GEベルノバ)
です。
GE Vernovaは、
ガスタービン
原子力
水力
風力
送電設備
変圧器
電力制御ソフトウェア
などを持つ、世界最大級の電力インフラ企業です。
つまり、
「電気を作る」から「電気を送る」までを広くカバーしている会社。
AIブームによって注目される理由も、かなりシンプルです。
AIが増える
↓
データセンターが増える
↓
必要な電力が増える
↓
発電設備が必要になる
↓
送電網も増強する必要がある
↓
GE Vernovaの仕事が増える
こういう構造です。
しかも、これはまだ「将来そうなるかもしれない」という話だけではありません。
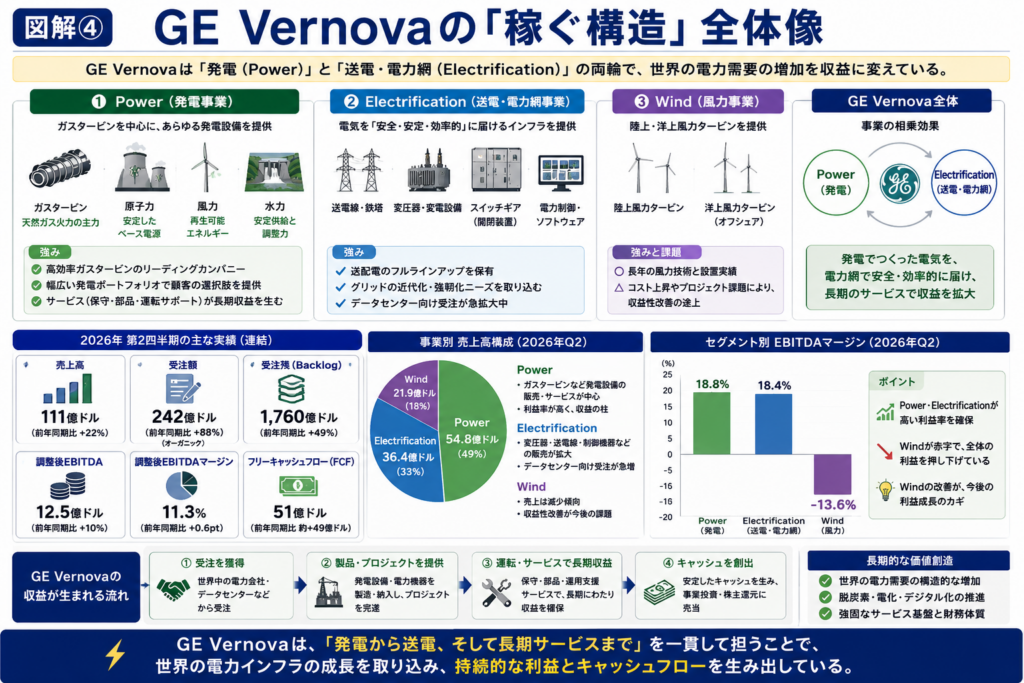
2026年第2四半期のGE Vernovaは、受注242億ドル、売上111億ドル、調整後EBITDA12.5億ドル、フリーキャッシュフロー51億ドルを計上。受注はオーガニックベースで前年同期比88%増となりました。さらに受注残は1760億ドルまで積み上がっています。 (GE Vernova)
そしてデータセンター関連の受注は、2026年上期だけで50億ドル超。すでに2025年通期の2倍を超えています。 (GE Vernova)
この記事では、
- GE Vernovaとは何の会社なのか
- AIデータセンターとどう関係するのか
- なぜ電力不足が起きているのか
- ガスタービンがなぜ再注目されているのか
- 送電網・変圧器がなぜ重要なのか
- 原子力や再生可能エネルギーとの関係
- GE Vernovaはどうやって稼ぐのか
- 最新業績
- 強み
- 将来性
- 投資リスク
まで、まとめて見ていきます。
結論から言うと、
GE Vernovaは「AI企業」ではありません。
でも、
AIを動かすための“電力の土台”を作っている企業です。
ここが今回の記事で一番大事なところです。
GE Vernovaとは?まず何をしている会社なのか
GE Vernovaは、2024年4月にGeneral Electricから分離独立した電力・エネルギー企業です。
NYSEに、
GEV
のティッカーで上場しています。 (GE Vernova)
事業は大きく3つです。
① Power
発電する側。
主に、
- ガスタービン
- 原子力
- 水力
- 発電機
- 発電設備の保守・サービス
などです。
② Electrification
作った電気を送る側。
主に、
- 送電設備
- 変圧器
- 変電設備
- 高圧直流送電(HVDC)
- 電力制御
- 系統管理ソフトウェア
などです。
③ Wind
風力発電。
- 陸上風力
- 洋上風力
を手掛けています。
つまりGE Vernovaは、
発電だけの会社でもない。
送電だけの会社でもない。
発電から送電、電力制御までかなり広く持っている。
これが大きな特徴です。 (GE Vernova)
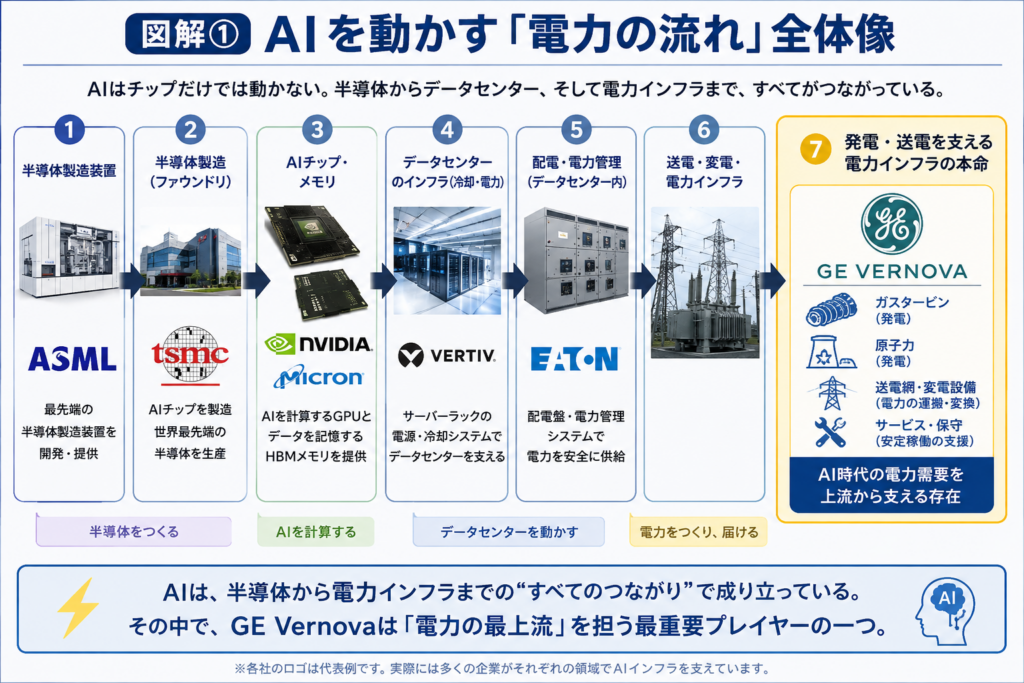
AIインフラ全体の中でGE Vernovaはどこにいる?
ここまでの記事をつなげると、かなり見えやすいです。
ASML
↓
半導体製造装置
TSMC
↓
半導体製造
NVIDIA・Micron
↓
GPU・HBM
Vertiv
↓
データセンターの冷却・電源
Eaton
↓
配電・電力管理
そして、
GE Vernova
↓
発電・送電・電力網
です。
かなり上流にいます。
GE Vernovaは「AIに遠い」のに、なぜ重要なのか
GE Vernovaは、AIサービスからかなり遠いです。
ChatGPTとも直接関係ありません。
GPUも作りません。
データセンターの中へ置くラックも作りません。
それでも重要なのは、
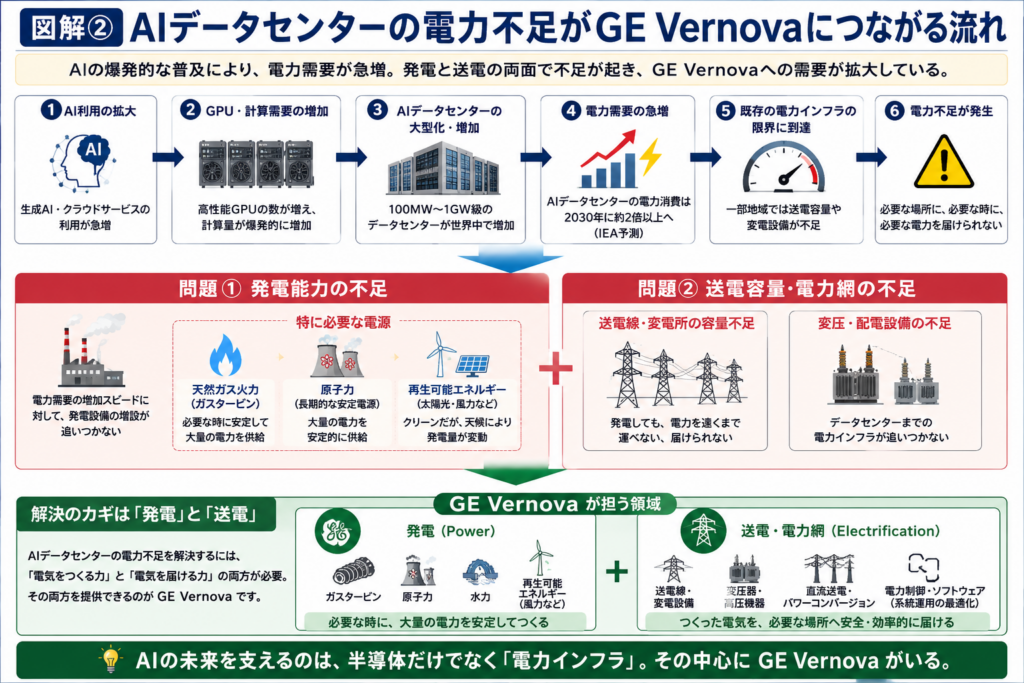
AIが最終的に大量の電力を必要とするから。
IEAによると、世界のデータセンター電力消費量は2024年の約415TWhから、2030年には約945TWhへ増える見通しです。
ほぼ倍以上です。 (IEA)
しかもAI向けの高速計算サーバーが、この伸びの大きな要因になっています。 (IEA)
つまり、
AIモデルが高度化する。
↓
GPUが増える。
↓
データセンターが巨大化する。
↓
必要電力量も急増する。
↓
電力インフラ側へ負荷がかかる。
ここにGE Vernovaの出番があります。
問題は「電気が足りない」だけではない
ここ、かなり重要です。
AIデータセンターの問題は、
発電量だけ
ではありません。
「電気はどこかで作っているのに、データセンターまで届けられない」
ということも起こります。
理由は、
- 送電線
- 変電所
- 変圧器
- 系統接続
- 系統安定化設備
などが必要だからです。
IEAは、電力インフラの制約を解消できなければ、計画中のデータセンタープロジェクトの約20%が遅延するリスクがあると見ています。先進国では新しい送電線の建設に4〜8年かかる場合もあります。 (IEA)
つまり、
GPU不足の次に「電力不足」が来る。
その中には、
発電能力不足
と、
送電能力不足
の両方があります。
まず必要なのは「電気を作る力」
AIデータセンターは、かなり特殊です。
普通の建物と違い、
24時間365日、安定して大量の電気が必要。
しかも負荷変動も大きい。
だから、
太陽光だけ。
風力だけ。
という構成では、安定稼働が難しい場合があります。
天気に左右されるからです。
そこで、
再生可能エネルギー
+
蓄電池
+
ガスタービン
+
原子力
+
電力網
のように、
複数電源を組み合わせる
ことが重要になります。 (GE Vernova)
なぜ今、ガスタービンが再注目されているのか
GE Vernovaの記事でかなり重要なのが、
ガスタービン
です。
一時期は、
「これから再エネ中心になるなら、天然ガス発電は衰退するのでは?」
という見方もありました。
でもAI時代では、少し状況が変わっています。
AIデータセンターは、
今すぐ大量の安定電源が必要。
その一方で、
原子力は建設に時間がかかる。
送電網の増強にも時間がかかる。
再エネだけでは出力が変動する。
そこで、
比較的早く建設でき、
大量の電気を安定供給できる、
ガスタービン発電
が再評価されています。
GE Vernovaのガスタービン受注がものすごく増えている
2026年第2四半期。
GE VernovaのPower事業の受注額は、
167億ドル。
前年同期比で135%増。
オーガニックベースでは134%増でした。 (GE Vernova)
そして、
ガスタービンの受注残+スロット予約は、
116GW
まで増加。
GE Vernovaは2026年末までに、
少なくとも125GW
まで増えると見込んでいます。 (GE Vernova)
これはかなり大きい数字です。
供給能力そのものを増やしている
需要があっても、
作れなければ売上にはなりません。
GE Vernovaはガスタービン生産能力を、
2026年第3四半期
年20GW
↓
2028年
24GW
↓
2030年
30GW
まで増やす計画です。 (GE Vernova)
つまり、
「電力需要が伸びそう」
というだけではなく、
その需要を取るために工場側も増強している。
ここまで進んでいます。
データセンターのすぐ隣で発電する動きも出てきた
さらに面白いのが、
オンサイト発電
です。
普通なら、
発電所
↓
送電網
↓
データセンター
ですが、
送電網の接続待ちが長すぎる。
そこで、
データセンターの近くへガスタービンを置いて、
自分たちで電気を作る。
という動きが出ています。
GE Vernovaも、データセンター向けに、
- 完全なオンサイト発電
- 電力網+バックアップ発電
- 電力網+ガス+蓄電池
- 再エネ+ガス+蓄電池
など複数構成を提案しています。 (GE Vernova)
つまり、
電力網が来るまで待たなくてもデータセンターを動かす
という世界です。
ガスタービンだけではない。原子力も重要
AIデータセンターと原子力。
この組み合わせも、今かなり注目されています。
理由はシンプルで、
24時間安定して大量の電気を作れるから。
原子力は、
- 出力が大きい
- 安定供給しやすい
- 発電時のCO₂排出が少ない
という特徴があります。
IEAも、データセンター電力需要の増加を支える電源として、再エネ・天然ガスと並んで原子力が重要になると見ています。 (IEA)
GE Vernovaは、
GE Hitachi Nuclear Energy
を通じて原子力技術も持っています。
つまりGE Vernovaは、
天然ガス一本足ではありません。
再生可能エネルギーも必要
もちろん、
風力や太陽光も必要です。
IEAは2035年までのデータセンター電力需要増加の約半分を、再生可能エネルギーが支えると見込んでいます。 (IEA)
そこでGE Vernovaは、
風力。
水力。
蓄電池。
電力制御。
を組み合わせることができます。
重要なのは、
「どの電源が勝つか」ではなく、複数の電源を組み合わせること。
です。
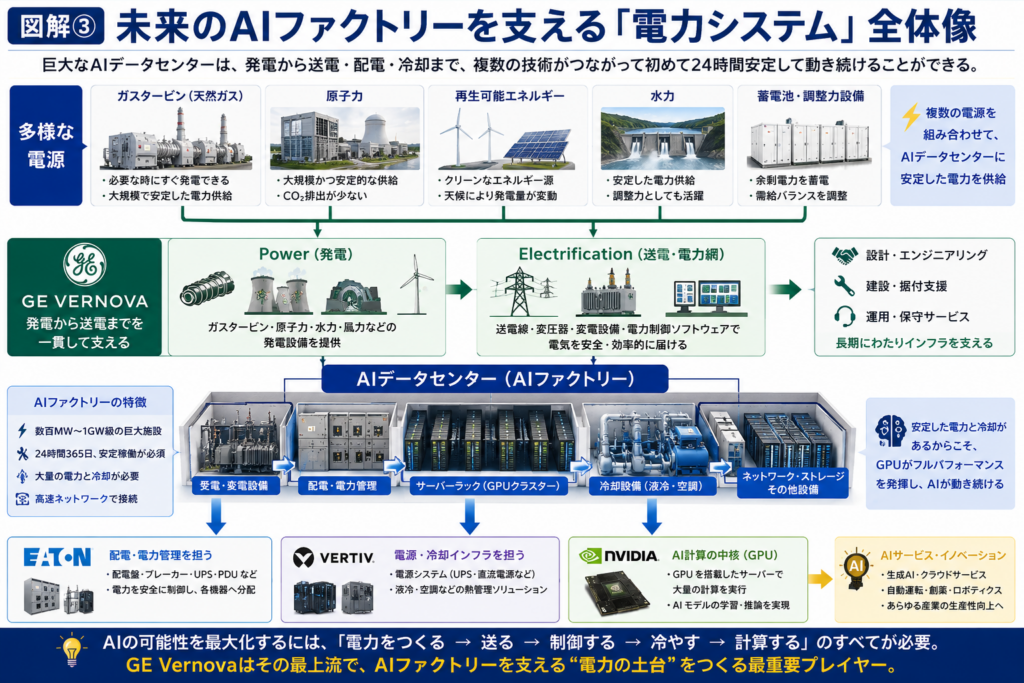
AIファクトリーは「巨大な電力システム」になる
最近はAIデータセンターではなく、
AI Factory
という表現も増えています。
ただのサーバー倉庫ではありません。
数百MW。
場合によっては1GW級。
一つの施設が、
小さな都市や巨大工場レベルの電力を使う。
そういう世界へ向かっています。
すると必要になるのは、
発電。
送電。
変圧。
配電。
蓄電。
冷却。
制御。
全部です。
GE Vernova自身も、現代のデータセンターは単独設備ではなく、発電・蓄電・送電網・制御を含む「一つの電力システム」として設計する必要があると説明しています。 (GE Vernova)
GE Vernovaの本当の強みは「発電から送電まで持っている」こと
ここがかなり重要です。
電力需要が増えると、
発電所だけ増やせばいい。
ではありません。
作った電気を運ぶ必要があります。
だから、
発電需要が増える
↓
ガスタービン需要増加
だけでなく、
送電需要増加
↓
変圧器需要増加
↓
変電設備需要増加
↓
系統制御需要増加
まで起きます。
GE Vernovaは、
Power
と、
Electrification
の両方を持っています。
つまり、
「電気を作る需要」と「電気を届ける需要」を両方取れる。
ここが強い。
Electrification事業がかなり伸びている
2026年第2四半期。
Electrification事業の受注額は、
63億ドル。
前年同期比93%増。
売上高は、
36億ドル。
前年同期比68%増でした。 (GE Vernova)
調整後EBITDAは、
6.71億ドル。
EBITDAマージンは、
18.4%。
前年同期の14.5%からかなり改善しています。 (GE Vernova)
成長しているだけではありません。
利益率も上がっています。
これはかなり大事です。
データセンター向け受注は50億ドル超
GE Vernovaによると、
2026年上期のElectrificationにおけるデータセンター関連受注は、
50億ドル超。
これは、
2025年通期の2倍以上
です。 (GE Vernova)
つまり、
AIデータセンター需要が、
GE Vernovaの送電・変電設備へかなり直接的に流れています。
2026年第2四半期の業績を整理
GE Vernova全体では、
売上高
111億ドル
前年同期比22%増。
受注額
242億ドル
オーガニックで88%増。
調整後EBITDA
12.5億ドル
調整後EBITDAマージン
11.3%
前年同期の8.5%から改善。
フリーキャッシュフロー
51億ドル
受注残
1760億ドル
です。 (GE Vernova)
単に売上が増えているだけではありません。
受注。
利益。
キャッシュフロー。
全部が伸びています。
2026年通期見通しも引き上げ
GE VernovaはQ2決算で、
2026年の売上高予想を、
455億〜465億ドル
へ引き上げました。
フリーキャッシュフローも、
115億〜125億ドル
へ大幅に引き上げています。
調整後EBITDAマージン見通しは、
12〜14%
です。 (GE Vernova)
Power事業は、
オーガニック売上成長率18〜20%。
EBITDAマージン17〜19%。
Electrificationは、
売上高145〜150億ドル。
EBITDAマージン18〜20%。
を見込んでいます。 (GE Vernova)
Wind
ここまで、
めちゃくちゃ良い話ばかりです。
でもGE Vernovaには、
明確な弱点があります。
それが、
Wind事業
です。
2026年第2四半期のWind売上高は、
約20億ドル。
前年同期比10%減。
そしてEBITDAは、
2.75億ドルの赤字。
EBITDAマージンは、
マイナス13.6%
でした。 (GE Vernova)
つまり、
PowerとElectrificationがかなり稼いでいる一方で、
Windが利益を削っています。
Windが改善すれば、GE Vernova全体の利益はさらに伸びる可能性
これは裏返すと、
かなり面白いところでもあります。
現在、
PowerはEBITDAマージン18.8%。
Electrificationは18.4%。
かなり高い。
一方、
Windはマイナス13.6%。 (GE Vernova)
もしWindの赤字が縮小するだけでも、
会社全体の利益率は改善します。
だからGE Vernovaを見るときは、
AI需要だけを見るのではなく、Windの立て直しも見る。
これが大切です。
GE Vernovaは「製品を売って終わり」ではない
GE Vernovaのもう一つの強みがあります。
それが、
サービス収益。
ガスタービン。
原子力。
送電設備。
こうしたインフラは、一度導入したら何十年も使います。
その間、
保守。
部品交換。
修理。
アップグレード。
運転支援。
が必要です。
つまり、
設備販売
↓
Installed Base増加
↓
サービス契約
↓
長期収益
という構造があります。
特にガスタービンは、
「売った後のサービス」
が長期収益源になります。
これは単発の設備投資ブームだけに依存しにくい強みです。 (GE Vernova)
GE Vernovaの強み6選
① 発電から送電まで持っている
Power+Electrification。
GE Vernova最大の強みです。
② ガスタービン需要が急増
AI。
電力不足。
再エネの補完。
複数要因でガスタービン需要が増えています。 (GE Vernova)
③ データセンター向け送電設備も強い
データセンター関連受注は2026年上期だけで50億ドル超。 (GE Vernova)
④ 受注残が巨大
Backlogは、
1760億ドル。
将来の売上候補がかなり厚い。 (GE Vernova)
⑤ 長期サービス収益
設備を導入した後も、
保守・部品・運用サービスが続きます。
⑥ AI以外の電力需要も取れる
データセンターだけではありません。
EV。
工場。
再エネ。
電力網更新。
電化。
世界全体の電力需要増加を取り込めます。GE Vernova自身も、Power・Electrification・Windを通じて世界的な電化と脱炭素化需要を成長軸に置いています。 (GE Vernova)
GE Vernovaも無敵ではない
ここからリスクです。
リスク① AIデータセンター投資が減速する
今の電力需要の一部は、
AI投資ブームによって押し上げられています。
もし、
AIサービスが思ったほど儲からない。
↓
Big Techが設備投資を減らす。
↓
データセンター建設が減速。
↓
電力需要予想も下がる。
となれば、
GE Vernovaの受注にも影響します。
IEA自身も、AI普及速度や効率改善によって2035年のデータセンター電力需要にはかなり大きな幅があるとしています。 (IEA)
リスク② ガスタービンの需要が永遠に続くとは限らない
今は、
「すぐ電気が必要」
という理由でガスタービン需要が強い。
でも長期では、
原子力。
蓄電池。
再エネ。
地熱。
その他技術。
が成長します。
天然ガスへの規制が強まる可能性もあります。
つまり、
今の異常に強いガスタービン需要を、
そのまま20年先まで延長するのは危険。
リスク③ Windの赤字
これは数字にはっきり出ています。
Wind事業のEBITDAマージンは、
マイナス13.6%。 (GE Vernova)
今後、
赤字縮小できるか。
採算の悪い案件を減らせるか。
洋上風力のリスクを管理できるか。
ここは見逃せません。
リスク④ 設備投資産業は景気や政策の影響を受ける
発電所。
送電線。
変電設備。
巨大インフラは、
政府。
規制。
金利。
許認可。
景気。
の影響を受けます。
需要があっても、
許可が下りない。
資金調達できない。
建設が遅れる。
ということがあります。
リスク⑤ 受注残は「確定利益」ではない
Backlog1760億ドル。
確かに巨大です。
でも、
1760億ドル全部が利益になるわけではありません。
納期。
原材料価格。
人件費。
工期。
契約条件。
によって採算は変わります。
だから投資家としては、
Backlogの金額だけでなく、
その案件の利益率
を見る必要があります。
GE Vernovaの強気シナリオ
強気側はこうです。
AI利用拡大
↓
データセンター増加
↓
電力需要増加
↓
発電設備不足
↓
ガスタービン受注増
↓
送電網増強
↓
Electrification受注増
↓
Backlog増加
↓
売上成長
↓
サービス収益増加
↓
利益率改善
さらに、
Wind赤字縮小。
↓
会社全体の利益率上昇。
この流れができれば、
GE Vernovaは、
「AI関連電力株」ではなく、「世界の電力スーパーサイクルを取る企業」
として評価される可能性があります。
弱気シナリオ
反対はこうです。
AI投資減速
↓
データセンター計画延期
↓
電力設備受注鈍化
↓
ガスタービン供給過剰
↓
Backlog伸び鈍化
↓
利益率悪化
さらに、
Wind赤字継続。
↓
市場期待低下。
こうなる可能性もあります。
GE Vernovaは今かなり強い数字を出しているからこそ、
期待値も高い。
ここは注意が必要です。
AI産業の構造
かなり面白い構造になってきました。
ASML
半導体を作る装置。
↓
TSMC
半導体を製造。
↓
NVIDIA・Micron
GPUとHBM。
↓
Vertiv
AIサーバーの電力・冷却。
↓
Eaton
配電・電力管理。
↓
GE Vernova
発電・送電。
ここまでつながります。
つまり、
AIはソフトウェアだけではない。
物理世界に、
巨大なサプライチェーンがあります。
AI半導体の製造装置から理解したい方はこちら。
GPUへ大量のデータを届けるメモリ側はこちら。
データセンター内部の電源・冷却はこちら。
GE Vernovaが作り・送った電気を、AIラックまで安全に届ける側はこちら。
GE Vernovaを見るなら、この8項目
決算を見るなら、
個人的にはこの8つです。
① Gas Power受注
AI・電力不足の需要が続いているか。
② ガスタービンのGW受注残
現在116GW。
今後125GW以上へ伸びるか。 (GE Vernova)
③ Electrification受注
送電・変圧器需要が続いているか。
④ データセンター関連受注
2026年上期50億ドル超という勢いが続くか。 (GE Vernova)
⑤ Backlog
1760億ドルからさらに増えるか。
⑥ EBITDAマージン
売上だけでなく利益率も改善しているか。
マイナス13.6%から改善するか。 (GE Vernova)
⑦ Wind赤字
⑧ フリーキャッシュフロー
受注・売上が、
実際に現金へ変わっているか。
2026年第2四半期は51億ドルと非常に強い数字でした。 (GE Vernova)
GE Vernovaはどんな投資家に向いている?
GE Vernovaが向いているのは、
AIだけではなく、世界全体の電力需要増加へ投資したい人。
です。
NVIDIAほどAIに近くありません。
Vertivほどデータセンターに近くもない。
でもその代わり、
AI。
電力網更新。
電化。
再生可能エネルギー。
天然ガス。
原子力。
複数テーマを取れます。
だから、
「AIブームが多少落ち着いても、世界の電力需要そのものは増える」
と考える人とは相性がいい。
GE Vernovaの本当の面白さは「AIが物理世界へ降りてきた」こと
AIというと、
デジタルの世界の話に見えます。
でも、
ChatGPTを1回使う。
裏側では、
GPUが動く。
HBMがデータを送る。
冷却装置が熱を取る。
電力設備が電気を供給する。
送電線が電気を運ぶ。
発電所が電気を作る。
全部、物理世界です。
AIが普及するほど、
ソフトウェアの裏で巨大な現実世界の設備が必要になる。
GE Vernovaは、
その一番上流にいます。
ここが30記事目で一番伝えたいところです。
まとめ|GE Vernovaは「AIへ電気を作り、送る会社」
AIを動かすには、
半導体が必要。
これは誰でも分かります。
でも、
半導体だけでは動きません。
電気を作る。
電気を送る。
電圧を変える。
系統を安定させる。
24時間止めずに供給する。
ここまで必要です。
GE Vernovaは、
その「電力の最上流」を支える会社。
2026年第2四半期は、
受注242億ドル。
売上111億ドル。
Backlog1760億ドル。
FCF51億ドル。
さらにデータセンター関連受注は上期で50億ドルを突破しました。 (GE Vernova)
ガスタービンだけではありません。
送電。
変圧器。
原子力。
水力。
風力。
制御ソフトウェア。
複数の電力インフラを持っています。 (GE Vernova)
もちろん、
AI投資減速。
天然ガス依存。
Windの赤字。
インフラ投資サイクル。
高い市場期待。
というリスクはあります。
それでも、
AIがどれだけ賢くなっても、電気なしでは1秒も動かない。
この事実は変わりません。
だからAI投資を見るなら、
「次のGPUは何か?」
だけでなく、
「そのGPUを動かす電気を、誰が作り、誰が送るのか?」
まで見る。
その答えの一つが、
GE Vernovaです。
この記事の結論
GE Vernovaを一言で表すなら、
「AI時代の電力スーパーサイクルを、発電から送電まで取りにいく企業」
です。
ASMLが半導体製造を支える。
MicronがGPUへデータを送る。
VertivがAIサーバーを冷やす。
Eatonが安全に電気を届ける。
そしてGE Vernovaが、
その電気そのものを作り、遠くまで送る。
AI産業を深く掘っていくと、
最後は必ず、
電力
に行き着きます。
GE Vernovaを見る意味は、そこにあります。
関連記事|AIインフラを上流から下流まで一周する
① 最先端半導体を作る装置
② AIへデータを届けるメモリ
③ AIサーバーを冷やして動かす
④ AIラックへ安全に電気を届ける
⑤ 電気そのものを作り、送る
この記事・GE Vernova
「AI → 半導体 → データセンター → 配電 → 送電 → 発電」
という巨大なAIインフラ全体がつながります。
※本記事は特定銘柄の売買を推奨するものではありません。投資には元本割れを含むリスクがあります。最終的な投資判断は、ご自身の判断と責任で行ってください。
コメント