
NVIDIAのGPUがどれだけ高性能になっても、それだけではAIは速くなりません。
ちょっと意外かもしれませんが、今のAIでは、
「計算する力」だけでなく、「データをどれだけ速く届けられるか」
がものすごく重要になっています。
そこで登場するのが、
HBM(High Bandwidth Memory)
です。
そして、このHBMをはじめ、DRAMやNANDといったメモリ・ストレージを世界規模で供給している企業の一つが、
Micron Technology(マイクロン・テクノロジー)
です。
Micronという名前は、NVIDIAほど一般には知られていません。
でもAIデータセンターの中を見ていくと、
GPUのすぐ近くで使われるHBM
サーバーで使われるDRAM
大量のデータを保存するSSD
など、かなり広い範囲にMicronの事業が関わっています。
しかも2026年には、NVIDIAの次世代AIプラットフォーム「Vera Rubin」向けに設計された36GB・12層HBM4の量産出荷を開始。帯域幅は1スタックあたり2.8TB/秒を超え、HBM3E比で2倍以上の帯域幅と20%超の電力効率改善を実現しています。 (Micron Technology)
つまりMicronは、
「昔からあるメモリ会社」から、「AIインフラを支える戦略企業」へ変わろうとしている
と見ることもできます。
この記事では、
- Micronは何をしている会社なのか
- そもそもHBMとは何なのか
- なぜGPUだけではAIは速くならないのか
- AIデータセンターとMicronの関係
- HBM4は何がすごいのか
- Micronの強み
- 競合との違い
- 業績がなぜ急拡大しているのか
- 将来性
- メモリ株特有のリスク
まで、一気に整理します。
結論から言うと、
MicronはAI時代の恩恵をかなり直接受ける企業です。
ただし同時に、
NVIDIAやASMLとは違う「メモリ株特有の怖さ」がある。
ここまで理解して初めて、Micronという会社が本当に見えてきます。
Micronとは?まず何を作っている会社なのか
Micron Technologyは、アメリカの大手半導体メーカーです。
主力は、
DRAM
と、
NANDフラッシュメモリ
です。
難しそうに見えますが、ざっくり分けるとこうです。
DRAM
データを一時的に置いておくメモリ。
CPUやGPUが処理するときに使います。
PCの「メモリ16GB」「メモリ32GB」と言うときのメモリも、このDRAMです。
NAND
データを長期間保存するためのメモリ。
SSDやスマートフォンのストレージなどに使われます。
そして現在のAI時代で特に注目されているのが、
HBM
です。
HBMもDRAMの一種ですが、普通のDRAMとは少し違います。
大量のデータを、
とにかく速くGPUへ渡すこと
に特化しています。
なぜAIにHBMが必要なのか?
ここが今回の記事で一番大切なところです。
AIでは、とてつもない量の計算を行います。
ChatGPTのような生成AIでも、
文章
画像
動画
音声
など、大量のデータを読み込みながら計算を繰り返しています。
その計算を担当するのがGPUです。
では、
GPUだけ高速にすればAIも速くなるのか?
実は、そう単純ではありません。
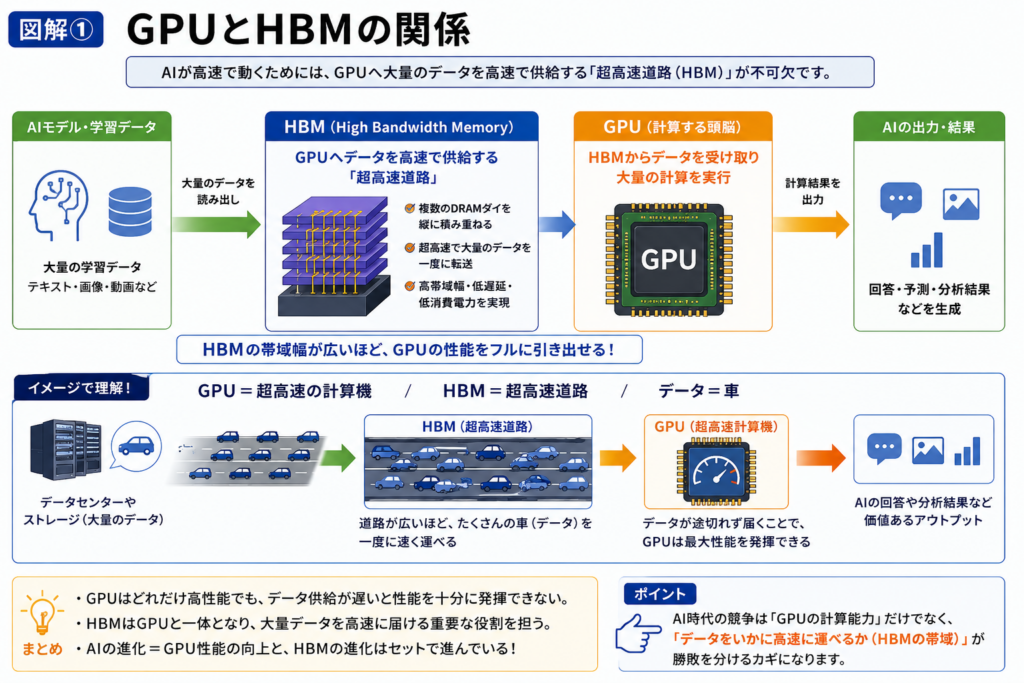
GPUが計算するためには、
計算に必要なデータをメモリから受け取る必要があります。
ここでメモリが遅かったらどうなるか。
GPUは、
「まだデータ来てないんやけど……」
という状態になります。
つまり、
GPUがどれだけ高性能でも、データが届かなければ性能を使い切れない。
これがAI時代にHBMが重要になった理由です。
HBMは「GPUへつながる超高速道路」
HBMを理解するときは、
GPU=超高速の計算機
データ=車
HBM=高速道路
と考えると分かりやすいです。
普通の道路が1〜2車線しかなければ、どれだけ速い車でも渋滞します。
でも高速道路が10車線、20車線と広くなれば、一度に大量の車を運べます。
HBMも同じです。
データの通り道を広くすることで、
大量のデータを一気にGPUへ送り込む。
その結果、GPUの性能をより引き出せます。
そもそもHBMはどうやって高速化している?
普通のDRAMは、チップを横に並べる形が中心です。
HBMは違います。
複数のDRAMダイを、
縦に積み重ねます。
そして、それぞれを非常に短い距離で接続します。
イメージとしては、
横に家を並べるのではなく、
マンションのように縦へ積み上げる
感じです。
こうすると、
同じ面積により多くのメモリを置ける。
GPUとの距離も短くできる。
さらに非常に広いデータ通路を確保できる。
その結果、
高帯域・低遅延・省電力
というAI向けに適した特徴が生まれます。
AIが大きくなるほどHBM需要も増える
AIモデルは年々巨大化しています。
モデルが大きくなれば、
扱うデータ量も増える。
推論するときに参照する情報も増える。
コンテキストウィンドウも長くなる。
結果として、
GPUとメモリの間を行き来するデータ量が増えます。
つまり、
AIの性能向上
= GPU性能向上
だけではありません。
AIの性能向上 = GPU+メモリ+ネットワーク
という考え方が必要になっています。
Micron自身も、HBM4について、数百万トークン規模の長いコンテキストやマルチモーダルAIなど、次世代AIワークロードに必要な大量データ処理を支える技術だと説明しています。 (Micron Technology)
MicronはHBMだけの会社ではない
ここも重要です。
Micronを、
「HBMメーカー」
としてだけ見ると少しもったいない。
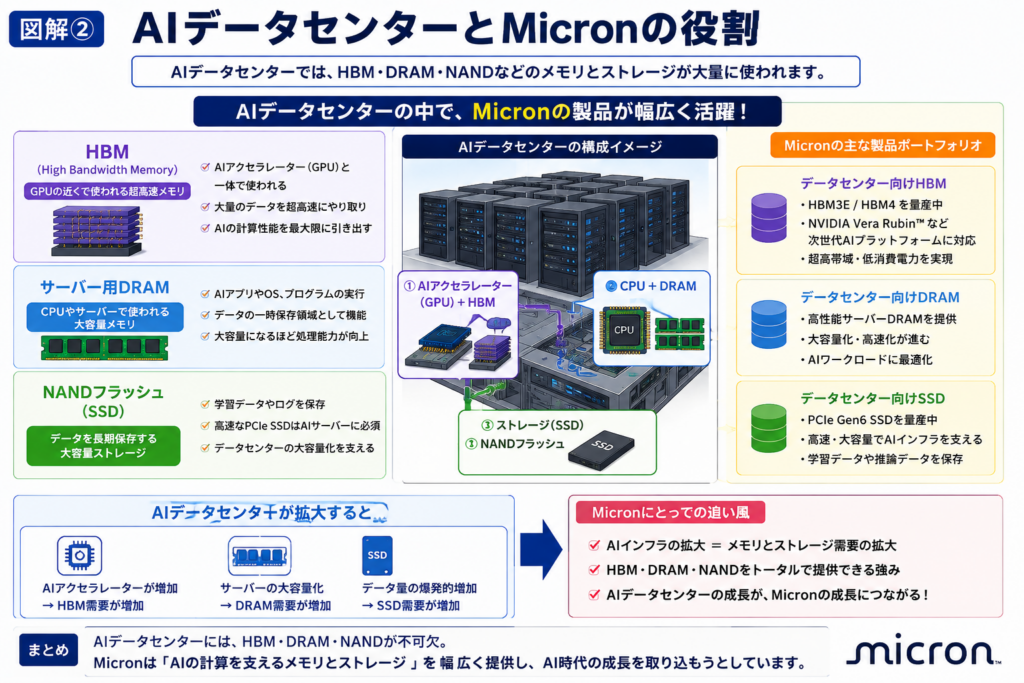
実際のAIデータセンターには、
HBMだけでなく、
DRAM
NAND
SSD
低消費電力メモリ
など、さまざまな製品が必要です。
Micronはこの複数領域を持っています。
① HBM
GPUやAIアクセラレーターのすぐ近くで使われます。
AI計算の速度を最大限引き出すための超高速メモリです。
② サーバー用DRAM
GPUだけでなくCPUにも大量のメモリが必要です。
特に今後AIエージェントが普及すると、
GPUだけの計算ではなく、
CPUによるプログラム実行
制御
データ処理
も増えていきます。
Micronは2026年時点で、AIがデータセンターを「GPUラックだけ」の世界から、CPUラックやストレージラックまで含む構造へ変えていると説明しています。 (Micron Technology)
③ NAND・SSD
AIではデータを保存する場所も必要です。
学習データ。
推論データ。
ログ。
長期コンテキスト。
巨大なAIモデル。
こうしたものを保存するために、SSD需要も増えます。
Micronは2026年にPCIe Gen6対応のデータセンターSSD「Micron 9650」を量産し、最大28GB/秒のシーケンシャル読み出し性能を実現しています。 (Micron Technology)
つまりMicronは、
「AI計算に必要なメモリ」だけでなく、「AIが使うデータを保存する場所」まで持っている。
ここが強みです。
AIデータセンターが増えるほどMicronの市場も広がる
AIデータセンターを1つ作る。
すると、
AIアクセラレーター
→ HBMが必要
CPUサーバー
→ DRAMが必要
ストレージ
→ NAND・SSDが必要
となります。
つまり、
AIデータセンター1か所の中に、Micronが狙える市場が複数ある。
これはかなり面白いポイントです。
実際、Micronの2026年度第3四半期では、データセンター関連売上が250億ドルを超えたと会社側が説明しています。データセンターSSDの売上だけでも50億ドルを超え、前四半期から2倍以上になりました。 (Micron Technology)
ここまで来ると、
「AI関連銘柄の一つ」
というより、
Micronの事業そのものがAIデータセンター中心へ大きく変わっている
と見る方が自然です。
HBM3EからHBM4へ。何がそんなに違う?
AI向けHBMも世代交代しています。
HBM3。
HBM3E。
HBM4。
そしてその先。
名前だけ見ると、
「数字が変わっただけやん」
と思うかもしれません。
でも中身はかなり違います。
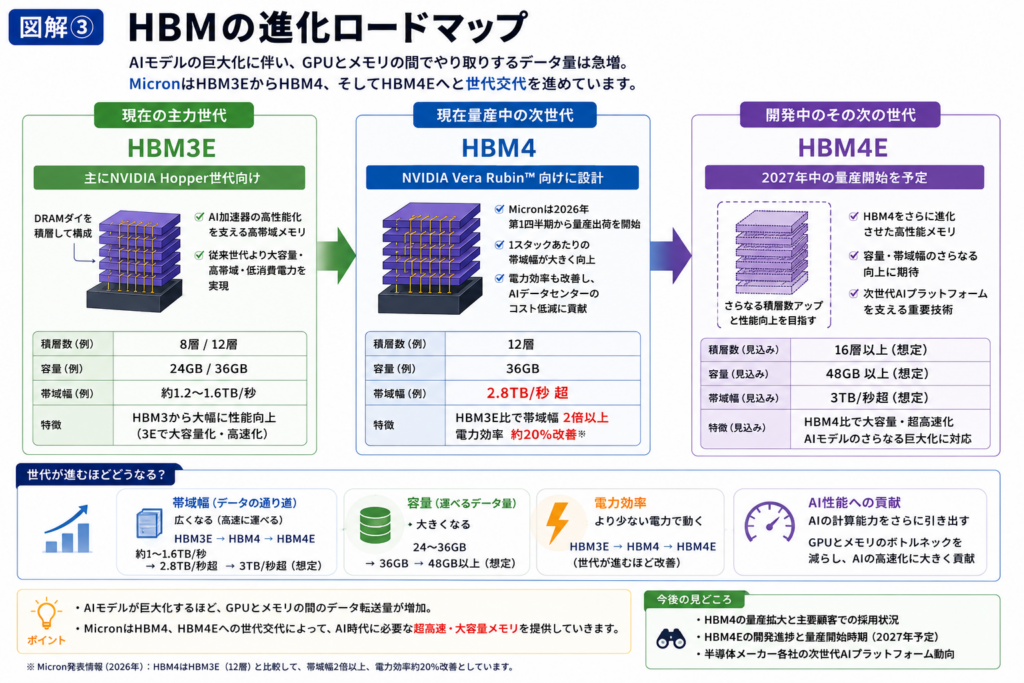
MicronのHBM4は2.8TB/秒超
Micronが2026年に量産を始めたHBM4 36GB 12Hでは、
帯域幅2.8TB/秒超
を実現しています。
HBM3Eとの比較では、
約2.3倍の帯域幅
さらに、
20%超の電力効率改善
です。 (Micron Technology)
AIデータセンターでは、
性能だけでなく電力が非常に大きな問題になっています。
GPUを増やす。
すると消費電力も増える。
発熱も増える。
冷却設備も必要になる。
だから、
同じ処理をより少ない電力で行える
というのはかなり重要です。
HBMの進化は、
「AIを速くする技術」
であると同時に、
「AIを現実的な電力で動かす技術」
でもあります。
NVIDIA Vera Rubin向けにHBM4を量産
Micronにとって特に大きいのが、
NVIDIA Vera Rubin
との関係です。
Micronは2026年第1四半期から、NVIDIA Vera Rubin向けに設計した36GB・12層HBM4の量産出荷を開始しました。 (Micron Technology)
さらに2026年度第3四半期時点で、
HBM4の累計出荷売上はすでに10億ドルを突破。
会社側によると、HBM4 12層品の立ち上がり速度はHBM3E 12層品の約2倍で進んでいます。 (Micron Technology)
これはかなり重要です。
「HBM4に期待しています」
という話ではなく、
すでに実際の売上になり始めている
からです。
16層HBM4も進んでいる
Micronは36GB・12層だけではありません。
2026年には、
48GB・16層HBM4
のサンプルも顧客へ出荷しています。
1スタックあたりの容量は、12層36GBモデルより33%増えます。 (Micron Technology)
AIモデルが巨大化すると、
速度だけでなく、
一度に保持できるデータ量
も重要になります。
だからHBM競争は、
帯域幅
容量
電力効率
発熱
積層数
など、複数の性能で戦う世界になっています。
Micronの最大のライバルは誰?
HBM市場はMicronだけではありません。
最大級の競合は、
SK hynix
と、
Samsung Electronics
です。
つまり、
Micron
SK hynix
Samsung
という大手メモリメーカーが激しく競争しています。
ここはASMLとは大きく違います。
ASMLのEUVは事実上の独占です。
Micronは違う。
強力な競合が普通にいる。
だからMicronへの投資では、
「HBM市場が伸びるか」
だけでは不十分です。
その伸びる市場の中で、Micronがどれくらいシェアを取れるのか
まで見る必要があります。
ただ、HBM市場は単純な価格競争だけではない
従来のメモリは、
DRAMを大量生産する
↓
供給が増える
↓
価格が下がる
↓
利益が落ちる
というサイクルを繰り返してきました。
HBMでは少し事情が変わります。
普通のDRAMより、
設計が複雑。
製造も難しい。
積層技術も必要。
パッケージング能力も必要。
顧客との共同設計も重要。
さらにAIプラットフォームごとに早い段階から開発へ入り込む必要があります。
つまり、
「作れば誰にでも売れる汎用品」から、「顧客と一緒に作る高付加価値品」へ
少しずつ性格が変わっています。
ここがMicronの利益率改善につながる可能性があります。
Micronのビジネスモデルそのものが変わり始めている
2026年のMicronで個人的にかなり重要だと思うのが、
Strategic Customer Agreements(SCA)
です。
簡単に言えば、
顧客と長期の供給契約を結ぶ仕組み
です。
Micronは2026年6月時点で、
16件のSCA
を締結しています。
多くは2026年から2030年までの約5年間。
契約対象は、
データセンター
消費者向け製品
自動車
などです。 (Micron Technology)
しかも16件の契約は、
MicronのDRAM数量のおよそ20%。
NAND数量のおよそ3分の1。
をカバーするとされています。 (Micron Technology)
さらに14件の契約だけでも、
最低価格ベースの累計契約売上が約1,000億ドル。
顧客から受け取る預託金などの財務コミットメントは、
220億ドル
に達する見込みです。 (Micron Technology)
これはかなり大きな変化です。
なぜ長期契約がそんなに重要なのか?
昔のメモリ会社は、
価格が上がる
↓
儲かる
価格が下がる
↓
一気に利益が落ちる
という景気循環の影響をかなり受けていました。
でも長期契約が増えると、
「何年間、どれくらい売れるのか」
が見えやすくなります。
さらに価格帯も一定範囲で契約されれば、
収益のブレをある程度抑えられます。
つまりMicronは、
単なる景気循環型のメモリメーカーから、長期契約を持つAIインフラ企業へ変わろうとしている
わけです。
ここが今後、本当に定着するのか。
Micronを見るうえでかなり重要なポイントだと思います。
数字を見るとかなり極端です。
業績はどれくらい変わった?
Micronの2026年度第3四半期売上高は、
414.6億ドル。
前年同期は93.0億ドルでした。
Non-GAAPベースの粗利益率は、
84.9%。
純利益は、
288.6億ドル。
そして2026年度第4四半期について、会社は売上高を、
500億ドル±10億ドル
と予想しています。 (Micron Technology)
かなり異常な伸び方です。
理由は一つではありません。
AI需要。
メモリ不足。
高付加価値HBM。
DRAM価格上昇。
NAND価格上昇。
商品構成改善。
複数の要因が重なっています。 (Micron Technology)
だからこそ注意したい。
今の利益率が永遠に続く前提で株価を見るのは危険です。
ここは後ほどリスクで詳しく触れます。
なぜ今、メモリ不足まで起きているのか?
AIではHBMを大量に使います。
ところがHBMは、
普通のDRAMより製造スペースを使います。
世代が進むほど積層数も増える。
工程も複雑になる。
Micronは、HBMの比率が増えることで、同じウェハ投入量でも通常DRAMへ回せる供給量が圧迫される構造を説明しています。 (Micron Technology)
さらにNANDでも、
工場スペースをDRAMへ振り向ける動き
などが供給制約につながっています。 (Micron Technology)
つまり、
AI需要がHBMを増やす
↓
HBMが製造能力を多く使う
↓
通常DRAMの供給も締まる
↓
DRAM価格も上がりやすくなる
という構造があります。
今のMicronは、
AI需要から直接恩恵を受けながら、同時にメモリ市場全体の供給逼迫からも恩恵を受けている
状態です。
Micronが「AIデータセンターだけの会社」ではないのも強い
Micronの需要先はAIサーバーだけではありません。
PC。
スマートフォン。
自動車。
産業機器。
ロボット。
いろいろあります。
特に今後面白いのが、
AIがデータセンターから端末側へ広がること
です。
AI PC。
AIスマートフォン。
自動運転。
ロボット。
こうした機器でも、高性能メモリやストレージが必要になります。
Micronは、L2+以上の自動運転機能を持つ車では、平均的な自動車より5倍以上のメモリ・ストレージを搭載すると説明しています。
さらに人型ロボットについては、平均的なL2+車両の約10倍のメモリを搭載する可能性を示しています。 (Micron Technology)
もちろん将来予測です。
でも、
「AIが広がるほど計算装置だけでなくメモリも増える」
という構造はかなり分かりやすい。
Micronの強み
ここまでをまとめると、Micronの強みは大きく5つあります。
① HBM4で次世代AIへ入れている
Vera Rubin向けHBM4をすでに量産。
研究段階ではありません。
実売上につながっています。 (Micron Technology)
② HBM・DRAM・NANDを持つ
AIアクセラレーターだけを見る企業ではありません。
CPUメモリ。
SSD。
ストレージ。
AIデータセンター内の複数箇所で需要を取れます。
③ 高付加価値製品が増えている
HBMは普通のDRAMより技術的難易度が高い。
その分、
単純な価格勝負から抜け出しやすくなります。
④ 長期契約が増えている
SCAによって、
需要と価格の見通しを以前より立てやすくなっています。 (Micron Technology)
⑤ AI以外にも需要先が広い
PC。
スマホ。
自動車。
産業機器。
ロボット。
AIがあらゆる端末へ広がれば、メモリ需要も広がる可能性があります。
Micronには、大きな弱点もある
ここからが重要です。
Micronは成長しています。
だからといって、
「じゃあ買えばいい」
とはなりません。
むしろMicronは、
強気シナリオと弱気シナリオの差がかなり大きい企業
です。
リスク① メモリ市場は昔から景気循環が激しい
これが最大のリスクです。
DRAMやNANDは長年、
不足
↓
価格上昇
↓
メーカー増産
↓
供給過剰
↓
価格下落
↓
減産
を繰り返してきました。
今は不足しています。
Micron自身も、DRAM・NANDともに2027年を超えて需給がタイトになると予測しています。 (Micron Technology)
ただし、
企業予想は将来を保証しません。
Micron。
SK hynix。
Samsung。
各社が設備投資を増やせば、
数年後に供給が一気に増える可能性があります。
今の不足だけを見て、
「もうメモリサイクルはなくなった」
と考えるのは危険です。
リスク② SK hynixとSamsungが強い
MicronはHBMで存在感を高めています。
でも競争相手はかなり強い。
SK hynixはHBM市場の有力企業。
SamsungもHBM4・HBM4Eを進めています。
一世代の製品で出遅れる。
主要顧客で採用されない。
歩留まり改善に失敗する。
それだけでシェアが変わる世界です。
HBM市場が成長することと、Micronが勝つことは同じではありません。
ここは必ず分けて考えたいところです。
リスク③ NVIDIAへの期待が大きい
現在のHBM成長ストーリーでは、
NVIDIAのAIプラットフォームが非常に重要です。
Vera Rubinの需要が伸びればMicronにも追い風。
反対に、
NVIDIAの販売が予想を下回る
AI設備投資が鈍化する
他のメモリメーカーへシェアを奪われる
となれば影響を受けます。
長期的には顧客分散がどれだけ進むかを見たいところです。
リスク④ 巨額の設備投資
半導体工場は、とにかく金がかかります。
Micronは2026年度の設備投資を、
約270億ドル
と見込んでいます。
さらに2027年度は四半期ベースで2026年度第4四半期を上回る設備投資を予定しています。 (Micron Technology)
需要が続けば問題ありません。
でも、
需要を見込んで工場を作った
↓
市場が悪化した
↓
設備が余った
となると、
減価償却
稼働率低下
利益率低下
のダメージが大きくなります。
リスク⑤ 今の高利益率をそのまま将来へ伸ばさない
2026年度第3四半期のNon-GAAP粗利益率は84.9%。
第4四半期予想は約86%です。 (Micron Technology)
すごい数字です。
でも、
この利益率が永続すると決めつけないこと。
今はメモリ需給がかなり締まっています。
価格上昇の恩恵も大きい。
需給が正常化すれば、利益率が低下する可能性があります。
株価を見るときは、
「今いくら稼いでいるか」
だけでなく、
メモリ価格が正常化した世界でもいくら稼げるのか
を見る必要があります。
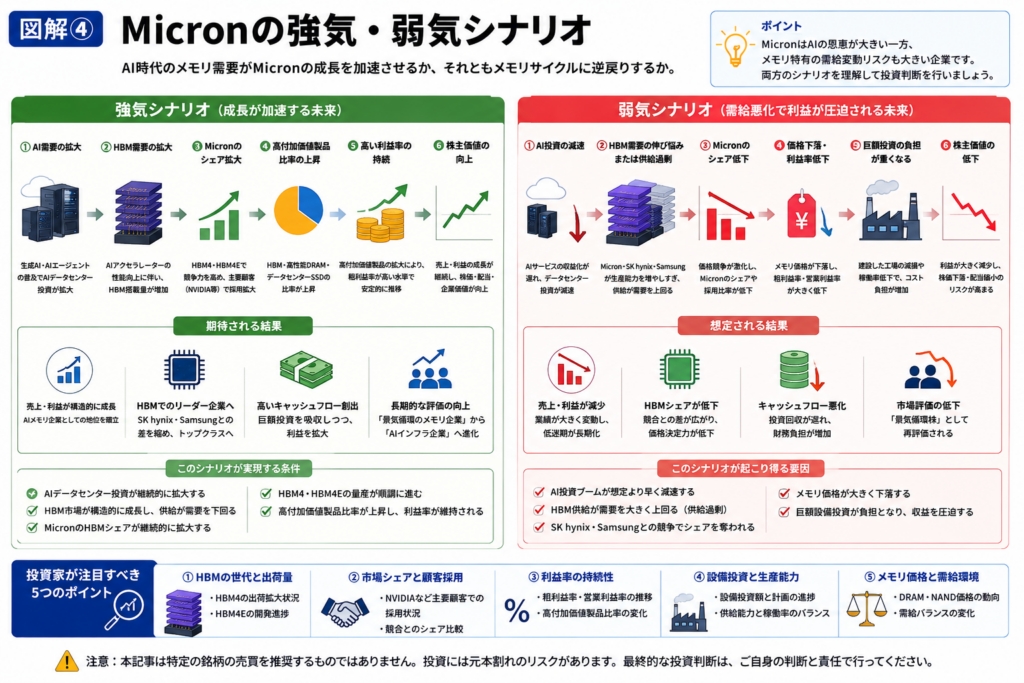
Micronの強気シナリオ
強気側はかなり分かりやすいです。
生成AI・AIエージェントが普及
↓
AIデータセンター投資継続
↓
GPU・AIアクセラレーター増加
↓
HBM需要増加
↓
MicronのHBM4シェア拡大
↓
高付加価値製品比率上昇
↓
利益率向上
↓
キャッシュフロー拡大
↓
設備投資と次世代HBMへ再投資
この循環ができれば、
Micronは、
「景気循環型メモリ会社」から「AIインフラ企業」へ評価そのものが変わる
可能性があります。
ここが最大の上振れシナリオです。
Micronの弱気シナリオ
反対はこうです。
AI収益化が遅れる
↓
データセンター投資減速
↓
HBM需要が予想以下
↓
競合各社の供給が増える
↓
メモリ価格下落
↓
Micronの利益率低下
↓
巨額設備投資が負担になる
↓
利益・キャッシュフロー減少
これも十分あり得ます。
だからMicronは、
AIの成長性とメモリサイクルの両方を見る必要がある銘柄
です。
NVIDIA・ASML・Micronは何が違う?
3社ともAI関連ですが、稼ぐ場所が違います。
NVIDIA
AIの計算そのものを担うGPUを設計。
AI需要へ最も近い。
Micron
GPU・CPUへ大量のデータを届けるメモリを作る。
AI計算を高速化するための重要部品。
ASML
MicronやTSMCなどが高度な半導体を作るための製造装置を供給。
さらに上流の製造インフラ。
つまり、
NVIDIA
↓
計算
Micron
↓
計算へデータを供給
ASML
↓
その半導体を作る装置
です。
この違いが分かると、
「AI関連株」
という一言で全部まとめるのが、かなり雑だと分かります。
Micronを見るなら、この5項目に注目
決算を見るとき、全部を覚える必要はありません。
個人的には、この5つを見ます。
① HBMの出荷量と世代
HBM4の量産が順調か。
次世代品の開発が遅れていないか。
② 主要顧客での採用
NVIDIAなど、AIアクセラレーター企業で採用を維持・拡大できているか。
③ 粗利益率
高付加価値化が本当に利益へつながっているか。
逆にメモリ価格下落が始まっていないか。
④ 設備投資と供給能力
設備投資が需要に合っているか。
過剰投資になっていないか。
⑤ DRAM・NAND価格と需給
MicronはHBMだけではありません。
通常DRAMやNAND市況も利益へ大きく影響します。
Micronはどんな投資家に向いている?
Micronが向いているのは、
AI需要の長期拡大を信じている人。
さらに、
HBMだけでなく、
DRAM
NAND
SSD
まで含めたメモリ・ストレージ市場の成長を取りたい人です。
一方で、
業績の上下が怖い。
景気循環株が苦手。
設備投資型企業を避けたい。
こういう人には少し難しい銘柄です。
Micronは、
成長企業でありながら、景気循環株でもある。
この二面性を理解して持つ必要があります。
「GPUの次はHBM」?
ここまで読むと、
「じゃあGPUの次の主役はHBM?」
と思うかもしれません。
これは半分正しくて、半分違います。
GPUとHBMは、
どちらか一方が重要なのではありません。
セットです。
GPUが高速化する。
↓
扱うデータ量が増える。
↓
HBMにも高速化が必要になる。
↓
さらに高性能なGPUを作れる。
という関係です。
つまり、
GPUの進化がHBM需要を作り、HBMの進化がGPU性能を引き出す。
この循環があります。
AI性能の競争が続く限り、
メモリ帯域はかなり重要なテーマであり続けるでしょう。
Micronの一番面白いところは「メモリの価値そのものが変わってきた」こと
昔のメモリは、
「必要だけど差別化しにくい部品」
という印象が強くありました。
だから価格競争も激しい。
供給過剰になると利益が一気に落ちる。
典型的な景気循環産業でした。
でもAIでは、
メモリ性能そのものがシステム性能を左右します。
GPUがどれだけ速くても、
HBMが遅ければ性能を引き出せない。
メモリ容量が足りなければ巨大モデルを扱えない。
SSDが遅ければ大量データを効率的に処理できない。
つまり、
メモリが単なる「部品」から、
AI性能を決める戦略部品
へ変わってきています。
Micron自身も2026年の決算資料で、AIシステムの性能がメモリサブシステムの性能と容量に構造的に依存していると説明しています。 (Micron Technology)
ここが、今のMicronを昔のMicronと同じ目線だけでは見られない理由です。
まとめ|Micronは「AIの計算を支えるメモリの主役」
AIというと、
どうしてもNVIDIAのGPUばかり注目されます。
でもGPUは、
データが届かなければ計算できません。
その大量のデータを高速で届ける。
それがHBMです。
そしてMicronは、
HBM
DRAM
NAND
SSD
を通じて、
AIデータセンターのかなり広い領域を支えています。
2026年には、
NVIDIA Vera Rubin向けHBM4を量産。
HBM4売上はすでに10億ドルを超えています。 (Micron Technology)
さらにAIデータセンター需要の急拡大によって、会社全体の業績も大きく伸びています。 (Micron Technology)
一方で、
SK hynix・Samsungとの競争。
メモリ価格。
供給過剰。
巨額設備投資。
AI投資の減速。
こうしたリスクもかなり大きい。
だからMicronは、
「AIだから上がる株」
と単純に考えるより、
AIによってメモリ産業の構造そのものが変わるのか
を見る銘柄だと思います。
この記事の結論
Micronを一言で表すなら、
「AIへ大量のデータを届ける企業」
です。
GPUがAIの頭脳なら、
HBMは、
その頭脳へ情報を送り続ける超高速道路。
AIが高度になるほど、
道路も広くしなければいけません。
だから、
HBM3E
↓
HBM4
↓
さらに次世代HBM
へ進化していく。
もし今後もAIモデルが巨大化し、AIエージェントやロボット、自動運転へAIが広がるのであれば、
メモリ需要はGPU需要と並んで重要なテーマになる可能性があります。
その中心にいる企業の一つがMicronです。
ただし、
「HBM市場が伸びる」
と、
「Micron株が必ず上がる」
は別の話。
競争力。
市場シェア。
利益率。
設備投資。
メモリ需給。
ここまで確認して初めて、投資判断になります。
AI時代の投資先を探すなら、
「誰が計算するのか」
だけではなく、
「その計算へ、誰がデータを届けるのか」
まで見る。
Micronを知る意味は、そこにあります。
次に読みたい記事
GPUがある。
HBMもある。
では、その高性能サーバーをどうやって24時間止めずに動かすのか。
次の記事では、AIデータセンターの電源と冷却を支えるVertivを見ていきます。
※本記事は特定銘柄の売買を推奨するものではありません。投資には元本割れを含むリスクがあります。最終的な投資判断は、ご自身の判断と責任で行ってください。
コメント