
AIデータセンターが増えるほど、必要になるものがあります。
GPU。
HBM。
冷却設備。
送電設備。
そして最後に必要なのが、
大量の電気です。
前の記事では、原子力発電大手のConstellation Energyを取り上げました。
では今回のVistraも、同じような「原子力株」なのか。
実は、似ているようでかなり違います。
Vistraは原子力発電所を持っています。
でも、それだけではありません。
天然ガス火力も大量に持つ。
太陽光や蓄電池も持つ。
さらに約500万の顧客へ電気を販売する小売事業まで持っています。Vistraは米国の競争的な電力市場を中心に、発電と小売を組み合わせた統合型の電力会社です。
そして今、このVistraにAI時代の巨大な電力需要が重なっています。
AWSとは原子力発電で最大1,200MW・20年間。
Metaとは複数の原発から2,609MW・20年間。
Big Techが、20年先まで必要な電気を確保し始めました。
さらに2026年6月には、KKR、NVIDIA、クウェート投資庁とともにHelix Digital Infrastructureへ参加。VistraはHelixの「優先電力供給パートナー」という位置まで踏み込んでいます。
つまりVistraは、
「AIで電力需要が増えるのを待つ会社」から、「AIインフラそのものへ入り込む会社」へ進み始めている。
この記事では、
Vistraは何をしている会社なのか。
なぜAIデータセンターと相性がいいのか。
AWS・Metaとの20年契約は何がすごいのか。
原子力と天然ガスを両方持つ意味。
M&A戦略。
最新業績。
キャッシュフロー。
自社株買い。
そしてリスクまで。
順番に見ていきます。
結論から言えば、
Vistraは「AI時代に電気を作る会社」というだけではありません。
発電から販売までを持ち、長期契約とM&Aで電力不足そのものを成長機会へ変えようとしている企業です。
Vistraとは?まず何をしている会社なのか
Vistraは米国の大手電力会社です。
特徴は、
「発電する側」と「電気を売る側」の両方を持っていること。
発電側では、
原子力。
天然ガス。
石炭。
太陽光。
蓄電池。
など複数の電源を保有します。
一方、小売側ではTXU Energyなどを通じて家庭・企業へ電気を販売しています。
これがVistraの基本形です。
発電所だけを持つ会社なら、
作った電気を市場で売る。
そこで終わります。
Vistraは違います。
自分たちで作った電気を、自分たちの顧客基盤へ販売できる。
この「発電+小売」の組み合わせがVistraの一つの特徴です。
なぜ今、VistraがAI関連株として注目されるのか
Vistraは昔から電力会社でした。
AIが登場して突然電気を作り始めたわけではありません。
変わったのは、
電気を必要とする側です。
AIデータセンターでは、高性能GPUを大量に並べます。
すると、
計算量が増える。
↓
消費電力が増える。
↓
データセンターそのものが巨大化する。
↓
地域全体の電力需要まで押し上げる。
こうなります。
そこで価値が上がるのが、
「すでに大量の発電能力を持っている会社」
です。
新しい発電所は、今日決めて明日完成するわけではありません。
土地。
設備。
送電網。
許認可。
燃料。
建設。
すべて必要です。
一方、Vistraには既存の原子力発電所や天然ガス発電所があります。
AI企業からすれば、
「今ある大規模電源を長期間確保できる」
ことに大きな価値が出てきます。
その象徴がAWSとMetaです。
AWSがVistraの原子力を20年間確保
まずAmazon Web Services。
VistraはComanche Peak原子力発電所について、AWSと20年間のPPA(電力購入契約)を結んでいます。
供給規模は最大、
1,200MW
です。
2027年から段階的に供給を始め、最大1,200MWまで拡大する計画です。Vistraはこの契約によってComanche Peakの運転を今世紀半ばまで支える考えを示しています。
1,200MW。
1.2GWです。
これは、
「AWSが電気代を安くしたかった」
程度の話ではありません。
20年間という期間を考えると、
AWSがAI・クラウドインフラを動かすための電力を戦略的に確保している
と見る方が実態に近いでしょう。
Metaはさらに2,609MW
2026年1月。
VistraはMetaとも20年間のPPAを発表しました。
対象は、
Perry。
Davis-Besse。
Beaver Valley。
3つの原子力発電所です。
現在の発電能力から2,176MWを購入するだけではありません。
設備改良によって、
433MWを新しく追加。
最終的な契約量は、
2,609MW
になります。
供給は2026年後半から始まり、出力増強を進めながら2034年までに2,609MWへ到達する計画です。Metaとの契約を背景に、Vistraはこれら原発のさらなる20年間のライセンス延長も目指します。
AWSとMetaを合わせると、
約3,800MW規模。
Big TechがVistraの原子力を長期で押さえ始めているわけです。
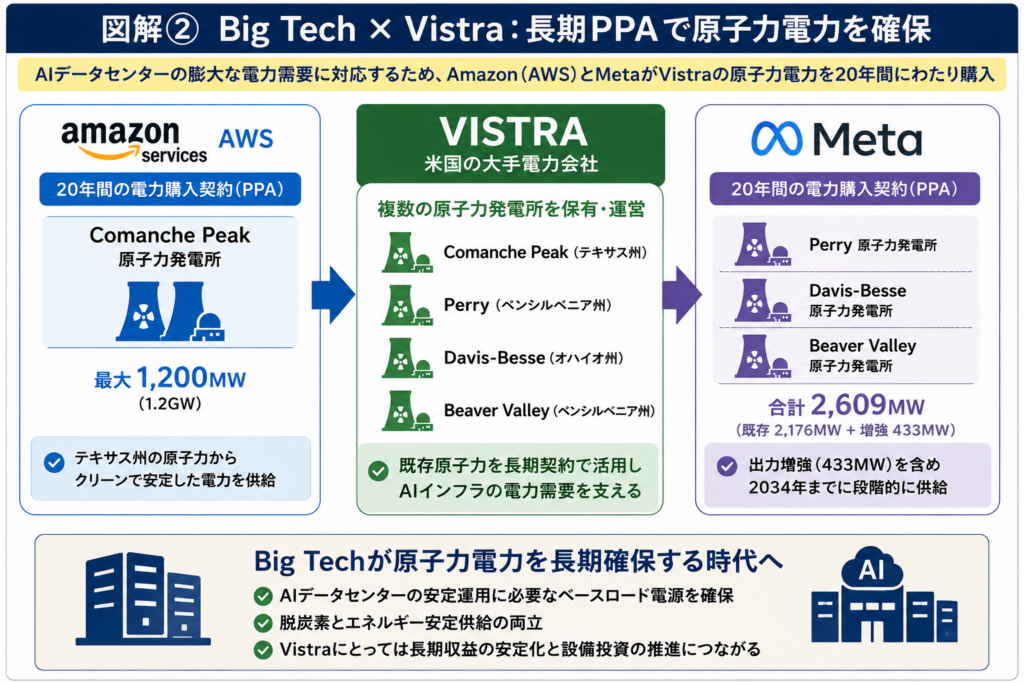
図解②|Big Tech × Vistra:原子力の長期契約でAI時代の電力を確保
AWS
→ Comanche Peak・最大1,200MW
Meta
→ Perry・Davis-Besse・Beaver Valley・2,609MW
VistraがBig Techへ20年間の原子力電力を供給する構造を、ここで一度視覚的に整理します。
AWS・MetaとVistraの原子力電力契約図解.png
この契約で得をするのはBig Techだけではない
AWSやMeta側には、
長期間、安定した電力を確保できる
というメリットがあります。
でもVistraにも大きなメリットがあります。
電力会社の利益は通常、
市場の電力価格。
天候。
燃料価格。
需給。
などに影響されます。
電力価格が高ければ儲かる。
安くなれば利益が減る。
これだけでは業績が読みづらい。
そこで20年PPAです。
契約価格などの詳細すべてが公開されているわけではありませんが、
長期間の販売先を先に確保できることで、将来収益の見通しを立てやすくなる。
さらに、その契約を背景に原子力設備へ追加投資できます。
Metaの433MW出力増強がまさにそれです。
Big Tech側は電気を確保する。
Vistra側は需要を確保する。
双方のリスクを減らす契約
と考えると分かりやすいです。
VistraとConstellation Energyは何が違う?
31記事目を読んだあとなら、一番気になるのはここだと思います。
どちらも原子力発電所を持っています。
どちらもBig Techと20年契約。
どちらもAI電力需要の恩恵を受ける。
では何が違うのか。
大きく言えば、
Constellation Energy
原子力を中心とする巨大発電事業者。
Calpine買収によって天然ガスも加わりましたが、「既存原子力資産の価値」が投資ストーリーの中心にあります。
一方、
Vistra
原子力+天然ガス+小売を組み合わせた統合型電力会社。
こちらは原子力だけではありません。
天然ガス火力を大量に持ち、
約500万の小売顧客基盤を持ち、
電力価格をヘッジし、
Big Techとは長期契約する。
もう少し複雑なビジネスです。
だから、
原子力そのものへ強く賭けるならConstellation。
AI電力需要+天然ガス+原子力+小売まで広く取るならVistra。
この違いがあります。
この2社は、続けて読む価値がかなり高いです。
Vistraのもう一つの武器が「天然ガス」
AIデータセンターが欲しいのは、
低炭素電力だけではありません。
一番困るのは、
必要なときに電気が足りないこと。
原子力は大量・安定供給に強い。
でも需要が急激に増減するとき、
柔軟に出力を変えられる電源も必要です。
そこで天然ガスがあります。
Vistraは天然ガス発電能力をM&Aや新設によって拡大しています。
2025年10月にはLotus Infrastructure Partnersから7つの天然ガス発電所を取得。
追加容量は約、
2,600MW。
さらに2026年1月には、
Cogentrix Energy
の買収を発表。
10の天然ガス発電施設、
約5,500MW
を追加する計画です。買収額は税効果控除後で約40億ドルとされ、2026年8月時点ではFERC承認を取得したものの、まだ買収完了前です。
ここは時系列を間違えたくありません。
Lotusは買収完了。
Cogentrixはまだ買収予定。
です。
なぜAI時代に「原子力+天然ガス」が強いのか
役割が違うからです。
原子力は、
大量の電気を24時間安定供給する。
天然ガスは、
需要変動へ比較的柔軟に対応する。
たとえば猛暑。
突然の電力需要増加。
再エネ発電量の低下。
こうしたとき、
柔軟に発電できる天然ガスは系統安定化に役立ちます。
AIデータセンターが増えれば、
「クリーンな電源」
だけでなく、
「絶対に止まらない電源構成」
の価値も上がります。
Vistraは、
原子力一本ではなく、
原子力+天然ガス
という組み合わせを持つ。
ここがConstellationとは少し違う魅力です。
Vistraは「電気を売る顧客」まで持っている
もう一つVistraらしいのが、
Retail(電力小売)事業。
TXU Energyなどを通じて、家庭や企業へ電気を販売しています。
発電会社だけなら、
電力価格が高騰したときは発電側が得をします。
でも電気を買って販売する小売側には逆風になることもあります。
反対に市場環境が変われば、小売側が支えになることもあります。
つまりVistraは、
発電と販売を組み合わせて収益を安定化させる
ビジネスモデルを構築しています。
2026年第2四半期のAdjusted EBITDAを見ると、Retail部門だけで7.73億ドルを稼いでおり、Vistraの利益源が発電所だけではないことが分かります。
Vistraの数字は実際に伸びているのか?
ここから業績を見ます。
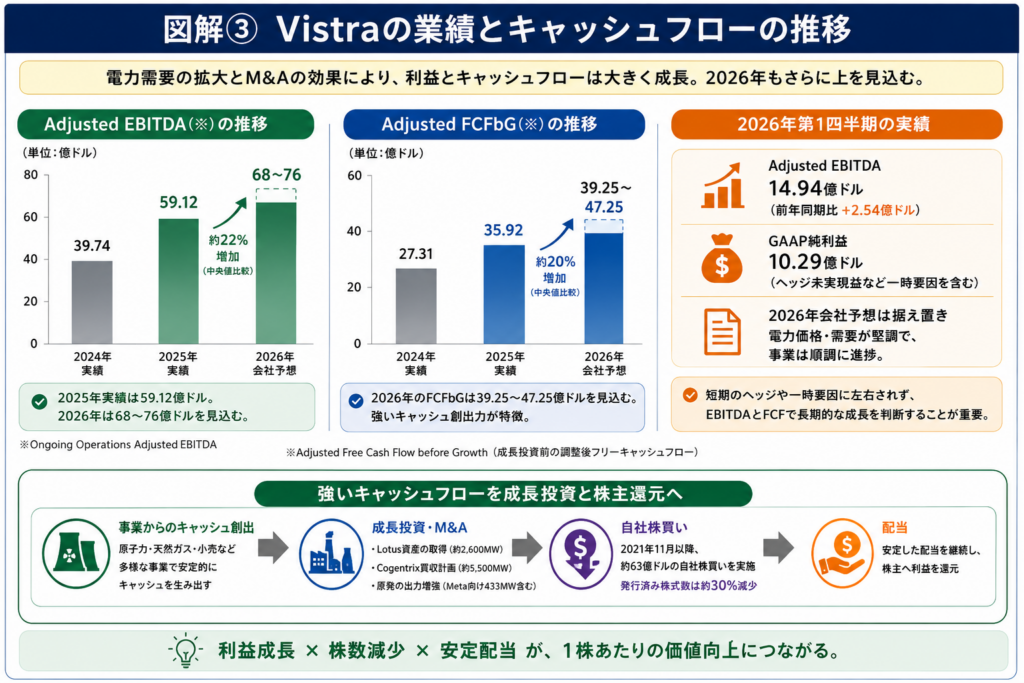
まず2025年。
Ongoing Operations Adjusted EBITDAは、
59.12億ドル
Adjusted FCFbGは、
35.92億ドル
でした。
そして2026年の会社予想。
Adjusted EBITDAは、
68〜76億ドル
Adjusted FCFbGは、
39.25〜47.25億ドル
です。
中央値で見ると、
利益もキャッシュ創出力も2025年からさらに伸びる想定です。
最新Q2はさらに強かった
2026年8月7日に発表された第2四半期決算では、
Ongoing Operations Adjusted EBITDAが、
17.67億ドル
前年同期の13.49億ドルから、
約31%増。
上期累計でも32.61億ドルとなり、前年同期の25.89億ドルを大きく上回りました。
GAAP純利益は3.05億ドル。
ここだけ見ると前年同期の3.27億ドルから減っています。
ただし、大きな理由の一つは将来決済予定のヘッジに関する4.72億ドルの未実現損失です。
実際の事業を見るAdjusted EBITDAは大きく伸びています。
Vistraを見るとき、
GAAP純利益だけで判断すると実態を読み違えることがある。
ここは覚えておきたいところです。
なぜヘッジで利益がこんなに動くのか?
電力会社は、
将来の電力価格や天然ガス価格の変動をまともに受けると、
業績がかなりブレます。
そこでVistraは、
将来売る電力価格をあらかじめ固定するなど、
大規模なヘッジを行っています。
2026年8月3日時点で、Vistraは予想発電量のうち、
2026年は約100%。
2027年は約94%。
2028年は約72%。
をヘッジしていました。
これによって、
電力価格が急落したから、
来年の利益も一気に崩れる。
というリスクをある程度抑えています。
ただし会計上は、
将来価格が動くとヘッジポジションに未実現損益が発生する。
だから、
GAAP利益がかなり上下する。
Vistraを見るなら、
GAAP純利益だけではなく、
Adjusted EBITDAとキャッシュフローをセットで見る
方が実態を捉えやすいでしょう。
2027年にはさらに上が見えている
Vistraは2027年のAdjusted EBITDAについて、
74〜78億ドル
のMidpoint Opportunityを示しています。
ただしこれは正式なガイダンスではなく、2025年10月末時点の市場価格などを前提とした「機会」の推計です。
そして面白いのは、
Cogentrix買収の効果とMetaとのPPA効果を、この74〜78億ドルに含めていない
ことです。
つまり、
既存事業
+
Lotus
+
電力市場
で74〜78億ドルの機会を見込み、
その上に、
Cogentrix。
Meta。
などが将来的に加わってくる可能性があります。
もちろん買収完了・統合・電力価格など不確実性はあります。
ただ、
成長材料が一つだけではない
のはVistraの強みです。
Vistraは稼いだキャッシュを何に使っている?
ここが投資家目線ではかなり大事です。
利益が増えても、
経営陣が無茶な買収に全部使えば、
株主価値が増えるとは限りません。
Vistraはキャッシュを大きく、
成長投資。
M&A。
負債管理。
配当。
そして、
自社株買い
へ回しています。
特に自社株買いはかなり積極的です。
2021年11月以降、2026年8月3日までに実行した自社株買いは、
約65億ドル。
発行済み株式数は、
約30%減少
しました。
図解作成時点では約63億ドルになっていますが、最新Q2では約65億ドルまで増えています。
自社株買いはなぜ強いのか
会社全体の利益が同じでも、
株式数が減れば、
1株あたりの取り分は増えます。
たとえば利益100。
株式100株。
なら、
1株あたり1。
でも株式が80株になれば、
1株あたり1.25。
もちろん現実はもっと複雑ですが、考え方は同じです。
Vistraは、
利益を増やす。
+
株式数を減らす。
この両方を進めています。
2026年8月時点でも約12億ドルの自社株買い枠が残っており、会社は2027年末までに使い切る予定としています。
最新材料「Helix」はかなり面白い
2026年6月、
KKR。
Kuwait Investment Authority。
NVIDIA。
Vistra。
が、
Helix Digital Infrastructure
を立ち上げました。
Helixは、AIデータセンターだけを作る会社ではありません。
データセンター。
電力。
送電。
通信。
ファイバー。
これらをまとめて整備し、ハイパースケーラーのAIインフラ建設を高速化する狙いがあります。
初期の長期資本コミットメントは100億ドル超。
NVIDIAが戦略パートナー。
そしてVistraは、
preferred power provider(優先電力供給パートナー)
です。Vistra自身も最大10億ドルを初期投資する計画です。
これは結構大きな変化だと思います。
今までは、
AI企業がデータセンターを作る
↓
Vistraへ「電気を売ってください」と来る。
という形でした。
HelixではVistra自身が、
AIインフラを作る側のグループへ入る。
NVIDIAの次世代AIファクトリー。
KKRの資金。
Vistraの電力。
これを最初から組み合わせる。
だからVistraは今後、
「電力需要を待つ側」ではなく、「電力需要が生まれる仕組みに参加する側」
へ進む可能性があります。
ここは32記事目でかなり押さえたいポイントです。
M&Aも成長エンジンになっている
Vistraは自前で発電所を建てるだけではありません。
良い資産があれば買う。
このM&Aも成長戦略の柱です。
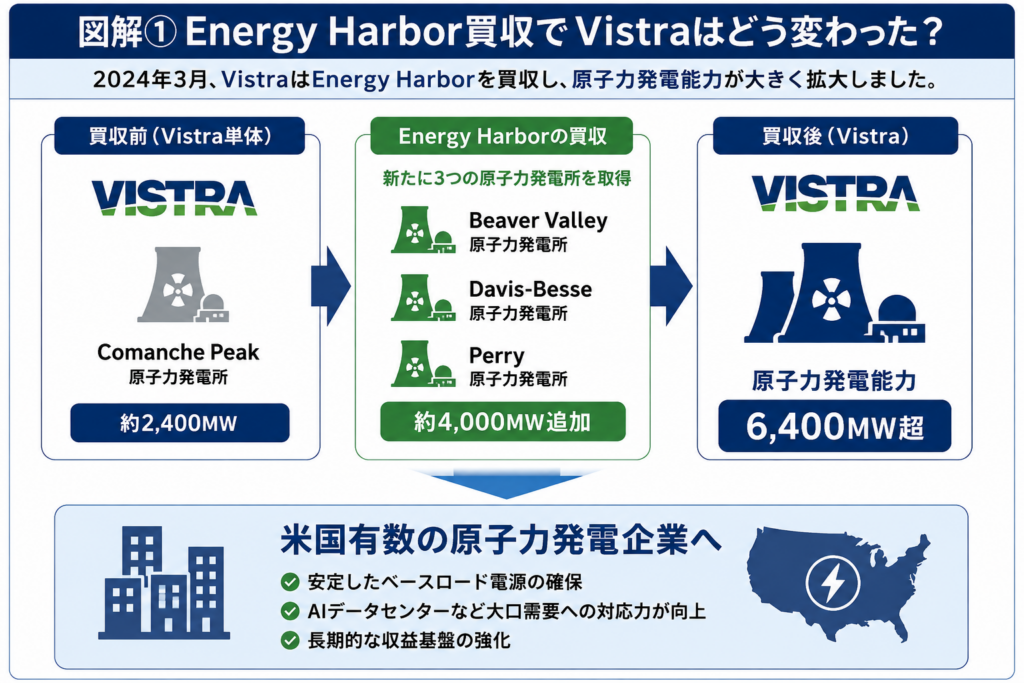
Energy Harbor。
Lotus。
そして現在進めているCogentrix。
特にCogentrixでは、
約5,500MWの天然ガス発電能力を取得する計画。
買収後はVistraの天然ガス発電ポートフォリオがさらに大きくなります。
しかもCogentrixは、
PJM。
ISO New England。
ERCOT。
などVistraがすでに事業基盤を持つ市場にあります。
だから、
「知らない国へいきなり進出する」
ような買収ではありません。
既存事業と組み合わせやすい。
ただし、当然リスクもあります。
これは後ほど触れます。
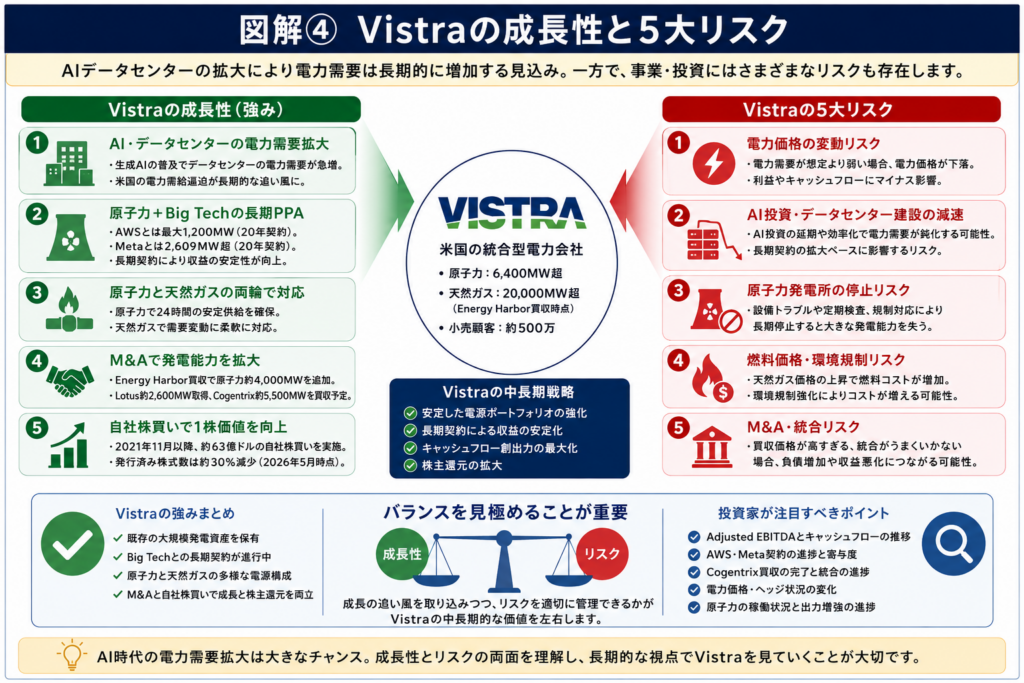
Vistraの強みを整理すると
Vistraの投資ストーリーは、一つの材料だけではありません。
原子力。
AIデータセンター向けに24時間安定した低炭素電力を提供できる。
天然ガス。
電力需要の変動へ柔軟に対応できる。
Big Techとの長期PPA。
AWS・Metaとの20年契約によって、収益の予測可能性を高められる。
Retail。
約500万の顧客基盤を持ち、発電と販売を組み合わせられる。
M&A。
Lotusを取り込み、Cogentrixも買収予定。
キャッシュフロー。
2026年はAdjusted FCFbG 39.25〜47.25億ドルを予想。
自社株買い。
2021年11月から約65億ドルを実行し、株式数を約30%減らした。
さらに、
Helix。
NVIDIA・KKRとAIインフラそのものへ入り始めています。
この組み合わせがVistraです。
Vistraは完璧な投資先?
もちろん違います。
むしろVistraは、
成長性が高い分、見るべきリスクも多い会社
だと思います。
リスク① 電力価格が下がる
Vistraの利益は、長期契約だけで完全に固定されているわけではありません。
市場電力価格の影響も受けます。
AIデータセンター需要が予想ほど増えない。
電源供給が予想以上に増える。
景気後退で需要が弱くなる。
こうなれば電力価格が低下する可能性があります。
Vistraはヘッジでかなり先まで価格を固定していますが、
長期的な電力市場リスクを完全になくせるわけではありません。
リスク② AI設備投資が減速する
現在の電力需要ストーリーでは、
AIデータセンターがかなり大きな役割を果たしています。
でも、
AIサービスの収益化が進まない。
設備効率が予想以上に改善する。
Big TechがCAPEXを減らす。
となれば、
期待されているほど電力需要が増えない可能性があります。
AWS・Metaとの既存20年契約が突然なくなる話ではありません。
ただ、
その次の巨大PPAがどれだけ増えるか
には影響します。
リスク③ 原発トラブル
原子力はVistra最大の武器の一つです。
その分、
止まったときの影響も大きい。
定期検査。
設備故障。
規制対応。
予期せぬ停止。
長期間の停止になれば、
大量の発電能力を失います。
Metaとの契約では既存原発の出力増強も予定されているため、予定どおり投資・増強・ライセンス延長を進められるかも重要です。
リスク④ 天然ガス価格・環境規制
天然ガス発電は柔軟で便利です。
一方、
燃料費がかかります。
ガス価格が高騰すれば、
発電コストが上昇する。
さらに環境規制が強化されれば、
追加設備や排出関連コストが増える可能性もあります。
天然ガス資産を増やしているVistraにとって、
原子力とは違うリスクを同時に抱える
ということです。
リスク⑤ M&Aが失敗する
Lotus。
Cogentrix。
Vistraは積極的に規模を拡大しています。
うまくいけば、
発電能力が増える。
収益も増える。
キャッシュフローも増える。
でも買収には、
買収価格。
負債。
統合コスト。
人材。
発電所の稼働率。
などのリスクがあります。
Cogentrixだけでもネット買収価格は約40億ドル。
期待した利益を生めなければ、
逆に株主価値を損なう可能性があります。
強気シナリオ|Vistraが「AI電力プラットフォーム」へ進化する未来
Vistraの強気シナリオを一つにつなげると、こうなります。
AI利用が増える。
データセンター建設が続く。
大量の安定電源が足りなくなる。
AWS・Metaのような企業が長期PPAを増やす。
原子力の価値が上がる。
天然ガス発電も必要になる。
VistraがM&Aで発電能力を増やす。
さらにHelix経由で新しいAIインフラ案件にも入り込む。
その電力をVistraが供給する。
利益・キャッシュフローが増える。
そのキャッシュを、
成長投資。
自社株買い。
配当。
へ回す。
この循環です。
ここまで進めばVistraは、
単なる発電会社ではなく、
「AI時代の電力プラットフォーム企業」
に近づいていきます。
弱気シナリオ|期待されすぎた場合
逆も考えておきます。
AI設備投資が鈍化する。
↓
電力需要予想が下がる。
↓
市場電力価格が低下。
↓
新規PPAが減る。
↓
原発の出力増強が遅れる。
↓
天然ガス価格が上昇。
↓
Cogentrix統合も計画どおり進まない。
↓
利益成長が鈍化。
さらにVistra株に高い成長期待が織り込まれていれば、
業績が悪くなくても株価が下がる
可能性があります。
成長株を見るとき、
「会社が成長するか」
だけでは足りません。
「市場が期待している成長を超えられるか」
まで見る必要があります。
ConstellationとVistra、どちらが面白い?
これはかなり迷うところです。
方向性が違います。
Constellationは、
既存原子力の価値上昇をよりストレートに取りやすい。
Vistraは、
原子力+天然ガス+小売+M&A+AIインフラ
と、成長エンジンが多い。
その分Vistraの方が複雑です。
個人的に整理するなら、
原子力そのものの再評価を取りたい
→ Constellation Energy
AIによる米国電力需要拡大を広く取りたい
→ Vistra
です。
「どちらが絶対に上」ではありません。
賭けているものが少し違います。
GE Vernovaとも全然違う
30記事目のGE Vernovaは、
ガスタービン。
変圧器。
送電設備。
つまり、
電力設備を作って売る会社。
Vistraは、
その設備を使って、
実際に電気を作り、売る会社。
です。
電力需要が増えたとき、
GE Vernovaには、
発電設備・送電設備への投資需要が流れる。
Vistraには、
電力販売・発電収益が流れる。
同じAI電力テーマでも、利益が発生する場所が違います。
Eaton・Vertivまで戻るとAIインフラ全体が見える
Vistraが電気を作る。
↓
電力網へ流す。
↓
Eatonなどが安全に配電する。
↓
Vertivがデータセンター内部で電源・冷却を管理する。
↓
GPUが動く。
という流れです。
Eatonとは?AIデータセンターの電力需要で注目される理由
Vertivとは?AIデータセンターを支える電力・冷却インフラ企業
こうして一つずつ追うと、
「AI関連株=半導体」
では全くないことが分かります。
Vistraで重要な項目
毎回すべての決算書を読む必要はありません。
Vistraなら、まず見るのはこのあたりです。
Adjusted EBITDAとFCFbG。
会社の実力とキャッシュ創出力が伸びているか。
AWS・Meta契約。
予定どおり供給が始まり、出力増強が進んでいるか。
Cogentrix。
買収が完了し、想定どおり利益へ寄与するか。
ヘッジ率。
Vistraが将来の電力価格リスクをどこまで抑えているか。
原子力稼働率・出力増強。
高価値な原子力資産を安定運転できているか。
自社株買い。
キャッシュを本当に1株価値の向上へ使えているか。
そして今後は、
Helix。
ここから具体的なAIデータセンター案件と電力契約がどれだけ生まれるか。
2026年以降、これはかなり重要なチェック項目になると思います。
Vistraの本当の面白さは「電力不足そのものが商品価値を上げる」こと
AI時代の電力会社を見るとき、
ここが一番面白いところです。
普通なら、
電気は電気です。
どこから買っても同じ。
そう思います。
でも電力が足りなくなると、
話が変わります。
「必要な時間に、必要な場所へ、必要な量を確実に届けられる電気」
にプレミアムが付きます。
特にAIデータセンターは、
停電できない。
大量に必要。
長期間必要。
低炭素も求められる。
条件がかなり厳しい。
そこで、
既存原発を持つ。
天然ガスも持つ。
小売ノウハウがある。
電力市場の取引・ヘッジ能力がある。
巨大企業と20年契約できる。
このVistraの資産が一気につながります。
だからVistraを見るとき、
単純に、
「AIで電気を使うから電力株が上がる」
では少し浅い。
本当のポイントは、
電力不足によって、“確実に電気を供給できる能力”そのものの価値が上がっていること。
です。
まとめ|Vistraは「原子力株」だけではない
Vistraを一言で、
「AI関連の原子力株」
と説明することはできます。
でも、それでは半分しか見えていません。
Vistraには、
原子力。
天然ガス。
電力小売。
太陽光。
蓄電池。
Big Techとの長期PPA。
積極的なM&A。
自社株買い。
さらにHelixを通じたAIインフラへの直接参加まであります。
2026年第2四半期のAdjusted EBITDAは前年同期比30%超増の17.67億ドル。
通期Adjusted EBITDA予想は68〜76億ドル。
FCFbGは39.25〜47.25億ドル。
自社株買いは累計約65億ドル。
株式数も2021年から約30%減っています。
さらに、
AWSと最大1,200MW。
Metaと2,609MW。
どちらも20年契約。
この契約は、
Big Techにとって電力が「経費」ではなく「戦略資源」へ変わっている
ことを象徴しています。
もちろん、
電力価格。
AI投資。
原発停止。
天然ガス価格。
M&A。
というリスクはあります。
でも、
AIが拡大する。
↓
データセンターが増える。
↓
電力需要が増える。
↓
安定電源の価値が上がる。
この流れが続くなら、
Vistraにはかなり分かりやすい追い風があります。
この記事の結論
Vistraを一言で表すなら、
「AI時代の電力需要を、原子力・天然ガス・長期契約・小売まで使って取り込む統合型電力会社」
です。
Constellationより電源・事業構成は広い。
GE Vernovaのような設備メーカーでもない。
Eatonのような配電会社でもない。
Vistraは、
実際に大量の電気を作り、その価値を市場・小売・Big Techとの長期契約で収益化する会社です。
そして2026年には、
NVIDIA・KKRと一緒にAIインフラの「作る側」にまで入り始めました。
AI関連株を見るとき、
GPUの性能だけを見る時代から、
「そのGPUへ誰が電気を供給するのか」
を見る時代へ。
Vistraは、その変化を象徴する企業の一つだと思います。
AIインフラを一周して理解する
AIサーバーの電源・冷却
AIへ安全に電気を届ける
発電設備・送電網を作る
原子力中心の発電大手
原子力+天然ガス+小売で電力需要を取る
この記事・Vistra
この流れで読むと、
「GPU → データセンター → 配電 → 発電設備 → 発電事業者」
まで、AIの物理インフラがかなり見えるようになります。
※本記事は特定銘柄の売買を推奨するものではありません。投資には元本割れを含むリスクがあります。企業の最新開示を確認したうえで、ご自身の判断と責任で投資してください。
コメント