
AIの話になると、どうしてもNVIDIAや半導体ばかり注目されます。
でも、考えてみると少し不思議です。
どれだけ高性能なGPUを作っても、
電気が届かなければ動かない。
そして大量のGPUを動かせば、とんでもない熱が出ます。
その熱を逃がせなければ、やっぱり動かない。
AIデータセンターには、半導体とは別に、
- 電力を安定して届ける仕組み
- 停電から守る仕組み
- GPUへ電力を分配する仕組み
- 大量の熱を取り除く仕組み
- システム全体を監視する仕組み
が必要です。
ここで登場するのが、
Vertiv(バーティブ)
です。
VertivはAIチップを作っている会社ではありません。
AIサービスを提供している会社でもありません。
それでもAIデータセンターの拡大によって、現在かなり強い追い風を受けています。
2026年第2四半期の売上高は約32.7億ドルで、前年同期比24%増。
調整後営業利益は前年同期比51%増となり、調整後営業利益率は22.6%まで上昇しました。
さらに会社は2026年通期の売上見通しを138億〜142億ドルへ引き上げています。 (Vertiv)
では、
なぜAIが伸びるとVertivが伸びるのか。
この記事では、
- Vertivとは何をしている会社なのか
- AIデータセンターでなぜ電力が重要なのか
- なぜ空冷だけでは足りなくなっているのか
- 液冷とはどういう技術なのか
- NVIDIAとの関係
- Vertivの強み
- 最新業績
- 将来性
- 投資リスク
まで、一つずつ見ていきます。
結論から言うと、
Vertivは「AIの計算能力を作る会社」ではなく、その計算能力を24時間止めずに動かすための会社です。
Vertivとは?何をしている会社なのか
Vertivは、データセンター向けの電力・冷却・監視などを提供するインフラ企業です。
主な領域は、
電力インフラ
と、
冷却インフラ
です。
たとえば電力分野では、
- UPS
- 配電設備
- PDU
- DC電源
- 電力監視
などを提供しています。
冷却分野では、
- 空調設備
- 液冷
- CDU
- 熱交換器
- チラー
などがあります。
さらに、
設計
監視
保守
点検
ライフサイクルサービス
まで手掛けています。
つまり、
「データセンターの電気と温度を安定させる会社」
と考えるとかなり分かりやすいです。
AIデータセンターは「GPUを置くだけ」では動かない
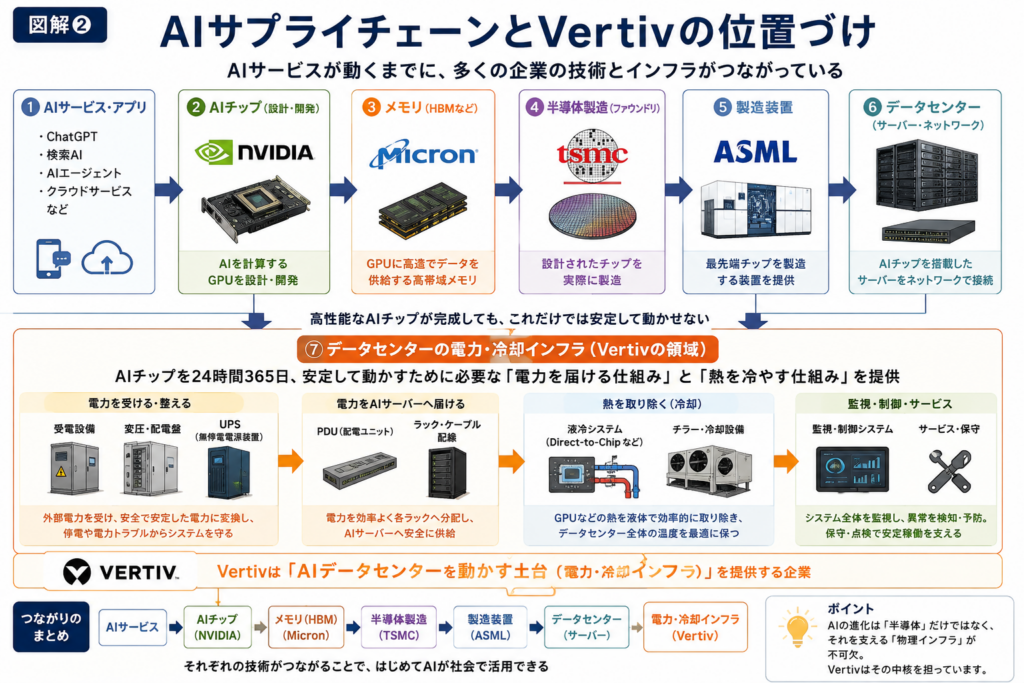
AIサーバーを作るまでには、多くの企業が関わっています。
AIサービス。
↓
NVIDIAなどがGPUを設計。
↓
MicronなどがHBMを供給。
↓
TSMCが半導体を製造。
↓
ASMLが製造装置を提供。
ここまでが26記事目・27記事目で見てきた世界です。
でも、半導体が完成しただけではAIは使えません。
それをサーバーに載せ、
データセンターへ置き、
24時間365日動かす必要があります。
ここで必要になるのが、
電力と冷却
です。
→ Micronとは?AIに不可欠なHBMが重要な理由
「GPUとHBMがどう連携してAIを動かすのか」を先に理解したい方は、前回の記事を読むと今回のVertivの役割がさらに分かりやすくなります。
Vertivの役割は「Grid to Chip」
Vertivを理解するときに覚えておきたい言葉があります。
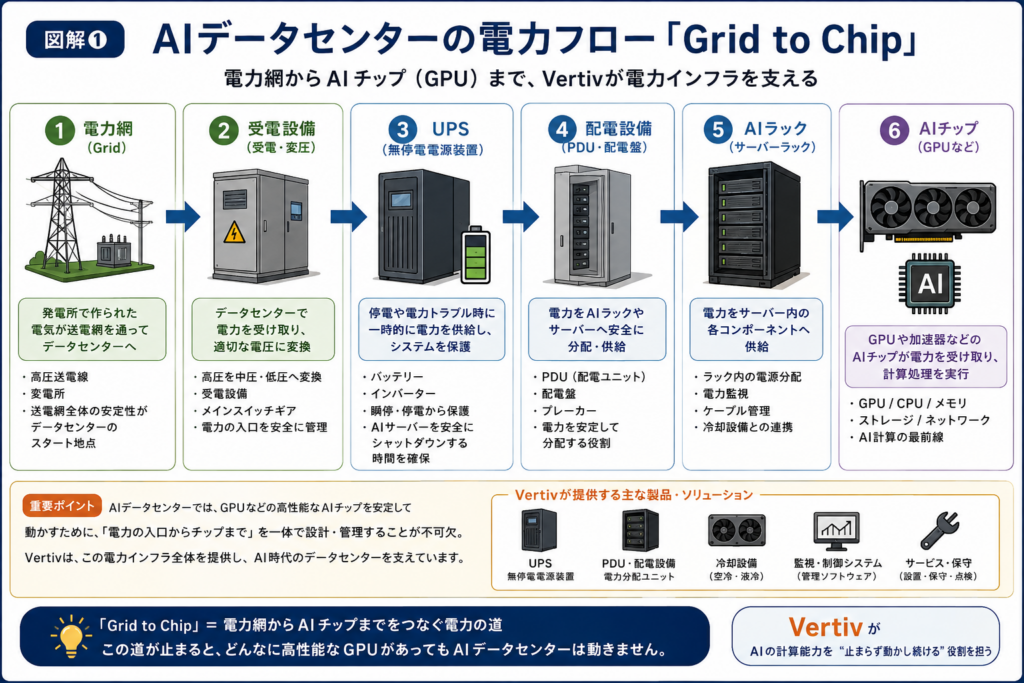
Grid to Chip
です。
直訳すると、
「電力網からチップまで」
という意味です。
AIデータセンターでは、
発電所から送られてきた電気が、
電力網
↓
受電設備
↓
UPS
↓
配電設備
↓
AIラック
↓
GPU
という流れで届きます。
途中でどこか一つでも止まれば、
GPUは動きません。
UPSとは?Vertivが電力で重要な理由
AIデータセンターは、
「停電したら再起動すればいい」
という世界ではありません。
何万台ものGPUが同時に動いている環境では、
一瞬の電力障害でも大きな影響が出ます。
そこで使われるのが、
UPS(無停電電源装置)
です。
電力網側でトラブルが起きたとき、
UPSが一時的に電力を供給して、
サーバーを守ります。
いわば、
巨大データセンターの電力版エアバッグ
みたいな存在です。
VertivはこのUPSだけでなく、
その先の配電や電力管理まで持っています。
だから、
単一製品を売るだけではなく、
データセンターの電力経路全体
を取りにいけるわけです。
AI時代になるほど電力の問題は難しくなる
従来型のデータセンターとAIデータセンターでは、
ラックあたりの電力密度が大きく違います。
AIでは、
GPUを大量に並べる
↓
計算能力が増える
↓
必要な電力も増える
↓
発熱も増える
という構造になります。
今後は300kWを超えるラック、さらに1MW級まで視野に入る高密度環境が想定されています。
Vertivも、次世代AIプラットフォームでは従来の415Vや480V AC構成では配線量、熱損失、スペース効率などの課題が大きくなると説明しています。 (Vertiv)
そこでVertivが進めているのが、
800V DC
です。
NVIDIAと進める「800V DC」がかなり重要
VertivはNVIDIAと連携し、
次世代AIファクトリー向けの800V直流電源アーキテクチャを進めています。
Vertivの800V DC電源ポートフォリオは2026年後半から商用化を予定し、2027年のNVIDIA Rubin Ultra世代を支える設計になっています。 (Vertiv)
なぜ800Vなのか。
高電圧化すると、
同じ電力を送る場合でも電流を減らせます。
すると、
- ケーブルを細くできる
- 銅使用量を減らせる
- 電力損失を減らせる
- 変換回数を減らせる
- 高密度ラックへ大量電力を送りやすい
といった利点があります。
AIラックの消費電力が上がるほど、
「どう計算するか」だけでなく、「どう電気を届けるか」
が技術課題になります。
Vertivが強いのはここです。
もう一つの巨大テーマが「冷却」
電力以上に分かりやすい問題があります。
それが、
熱
です。
GPUは大量の電力を使います。
使った電力の多くは最終的に熱になります。
GPUを増やせば、
当然、発熱も増えます。
従来型のサーバーなら、
冷たい空気を送り、
ファンで冷やす方法でも対応できました。
いわゆる、
空冷
です。
しかしAIラックの高密度化が進むと、
空気だけで熱を取るのが難しくなってきます。
そこで注目されているのが、
液冷
です。
Direct-to-Chip液冷とは?
液冷にはいくつか方式があります。
その中でもAIデータセンターで重要なのが、
Direct-to-Chip Liquid Cooling
です。
名前の通り、
GPUなどの発熱部品へ直接近い場所で液体を使って冷却します。
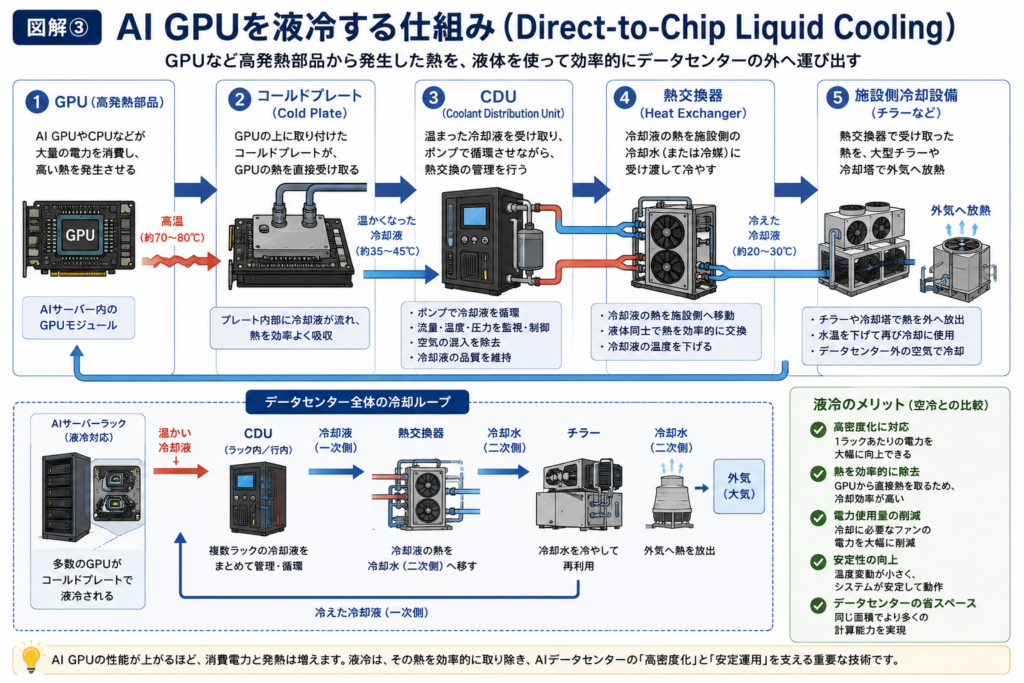
ざっくり流れを見ると、
GPU
↓
コールドプレート
↓
冷却液
↓
CDU
↓
熱交換器
↓
チラーなど
です。
なぜ液体の方がAIに向いているのか
空気より液体の方が、
大量の熱を効率よく運べます。
これが最大の理由です。
高密度ラックになると、
空気を大量に流すためのファンにも電力が必要になります。
スペースも必要。
騒音も増える。
冷却効率にも限界があります。
液冷なら、
GPUのすぐ近くから熱を取って、
外へ効率的に運べます。
Vertivは2026年、最大2.3MWの冷却能力を持つCoolChip CDU 2300などを展開し、Direct-to-Chip、リアドア熱交換、その他の液冷方式を含むエンドツーエンドの冷却体系を拡大しています。 (Vertiv)
ここが重要です。
Vertivは、
「冷却装置を1個売る会社」ではない。
GPUから施設側まで、
冷却チェーン全体を持とうとしています。
NVIDIAとVertivはどこまで近いのか
Vertivの強みを考えるうえで、
NVIDIAとの関係は外せません。
2024年には、
NVIDIA GB200 NVL72向けに、
電力と冷却を一体化したリファレンスアーキテクチャを共同開発。
最大132kW/ラックに対応しました。 (Vertiv)
その後、
GB300 NVL72向けでは142kW級の電力・冷却アーキテクチャを発表。
さらに将来の1MW級ラックを見据え、
800V DCまで進めています。 (Vertiv)
つまり、
GB200
↓
GB300
↓
Rubin
↓
Rubin Ultra
とGPUが進化するたびに、
Vertiv側も、
電力と冷却設備を同時に進化させている。
この関係はかなり強いです。
→ ASMLとは?世界の半導体製造に欠かせない理由
ASML → 半導体製造 → GPU/HBM → データセンター → Vertiv
という流れで読むと、AIインフラ全体がつながります。
Vertivの強みは「電力+冷却」を両方持つこと
AIデータセンターでは、
電力だけ改善してもダメ。
冷却だけ改善してもダメ。
GPUへ大量の電力を供給すると、
大量の熱が生まれます。
だから、
電力と冷却はセット
です。
Vertivは、
UPS
PDU
配電
DC電源
液冷
CDU
熱交換
チラー
監視
サービス
まで持っています。
この「一気通貫」が強い。
AIラックの高密度化が進むほど、
複数メーカーの機器を寄せ集めるより、
電力と冷却を一体設計できる会社
の価値が上がる可能性があります。
Vertivの2026年業績はかなり強い
ここで数字を見ます。
2026年第2四半期。
売上高は、
32.74億ドル。
前年同期比、
24%増。
調整後営業利益は、
7.38億ドル。
前年同期比、
51%増。
調整後営業利益率は、
22.6%。
前年同期から4.1ポイント改善しました。
営業キャッシュフローは、
11億ドル。
調整後フリーキャッシュフローは、
9.25億ドル。
前年同期比ではそれぞれ241%増、234%増です。 (Vertiv)
売上だけではなく、
利益とキャッシュフローの伸びの方が速い。
ここはかなり重要です。
2026年通期見通しも引き上げ
VertivはQ2決算で、
2026年通期の見通しを引き上げました。
売上高は、
138億〜142億ドル。
調整後営業利益率は、
23.3〜24.3%。
調整後EPSは、
6.65〜6.75ドル。
調整後フリーキャッシュフローは、
24億〜26億ドル
を見込んでいます。 (Vertiv)
会社側は、
AIと一般コンピューティングの需要が引き続き強く、
データセンター市場の成長が続いていると説明しています。 (Vertiv)
Vertivは売上だけでなく利益率も上がっている
成長株でよくあるのが、
売上は伸びているけど、
利益は全然増えない。
というパターンです。
Vertivは現在、
それとは少し違います。
売上が24%増。
調整後営業利益が51%増。
利益率も改善。
つまり、
売上成長以上に利益が伸びている。
これは、
- 生産効率改善
- 価格戦略
- 高付加価値製品
- 規模拡大
などが効いているためです。 (Vertiv)
投資家としては、
「AI需要があります」
より、
その需要を本当に利益へ変換できているか
の方が大切です。
今のVertivは、そこがかなり強い。
サービス売上も重要
Vertivは装置を売って終わりではありません。
設置した設備には、
点検
部品交換
保守
修理
監視
アップグレード
が必要です。
2026年第2四半期のサービス売上は約6.28億ドル。
前年同期の約4.72億ドルから増えています。 (Vertiv)
データセンターが増える。
↓
Vertiv製品の設置台数が増える。
↓
将来のサービス対象も増える。
という構造です。
つまり、
AIデータセンター建設ブームが一巡した後も、設置ベースからサービス収益が積み上がる可能性がある。
ここは長期投資では結構大事です。
Vertivの強みを5つに整理
① AIに不可欠な電力インフラ
GPUが高性能化するほど、
電力需要も増えます。
これは避けられません。
② 液冷という成長市場
高密度AIラックでは、
液冷の重要性が上がっています。
VertivはCDUから熱交換・排熱まで持っています。 (Vertiv)
③ NVIDIAとの連携
GB200、GB300から800V DCまで、
次世代GPUのロードマップと並行して設備を開発しています。 (Vertiv)
④ 電力と冷却をまとめて提供できる
AIデータセンターでは、
電力と冷却の一体設計が重要になります。
Vertivはその両方を持っています。
⑤ 保守・サービス収益
設置台数が増えるほど、
将来の継続収益も増える可能性があります。
Vertivにもリスクがあり
ここまで見ると、
「AIが伸びればVertivは安泰」
に見えます。
そんなに単純ではありません。
リスク① AI設備投資が減速する
一番分かりやすいリスクです。
現在は、
Microsoft
Meta
Amazon
Alphabet
Oracle
などが巨額のデータセンター投資を続けています。
その投資が、
NVIDIA
↓
サーバー
↓
電力設備
↓
冷却設備
へ流れています。
もしAI収益化が想定より遅れ、
巨大テック企業が設備投資を減らせば、
Vertivへの受注も影響を受けます。
つまり、
VertivはAIソフトウェア企業ではないけれど、AI設備投資サイクルにはかなり近い。
リスク② 市場の期待がすでに高い
Vertivは、
「AIインフラの本命」
としてかなり注目されています。
こういう企業は、
業績が良いだけでは株価が上がらないことがあります。
市場予想より、
さらに良い数字
を出し続ける必要があります。
売上成長が少し鈍化する。
受注が少し弱い。
利益率が横ばいになる。
それだけでも、
高い期待が剥がれて株価が大きく下がる可能性があります。
リスク③ Schneider ElectricやEatonなど競合が強い
Vertivだけが電力・冷却市場を持っているわけではありません。
Schneider Electric。
Eaton。
ABB。
Johnson Controls。
さらに冷却分野にも多数の競合があります。
AIデータセンター市場が巨大になるほど、
当然、競争も激しくなります。
Vertivが、
技術
価格
納期
サービス
で優位性を維持できるか。
ここは重要です。
リスク④ 液冷でシェアを取れない可能性
液冷市場が伸びる。
それ自体はVertivに追い風です。
でも、
液冷市場の成長=Vertivの成長
ではありません。
他社がより優れた技術を出す可能性があります。
顧客が内製する可能性もある。
液冷方式そのものも、
Direct-to-Chip
Immersion
Rear Door
など複数あります。
どの技術が主流になるかも重要です。
リスク⑤ 急成長に供給能力が追いつかない
需要が強すぎるのもリスクです。
工場。
部品。
人員。
納期。
急激に拡大すると、
サプライチェーンが詰まる可能性があります。
実際、2026年第2四半期にも一部の供給網の混雑や、大型案件の複雑化によるタイミングのズレがありました。 (Vertiv)
需要があるだけではダメ。
ちゃんと作って、ちゃんと納品できるか
までが勝負です。
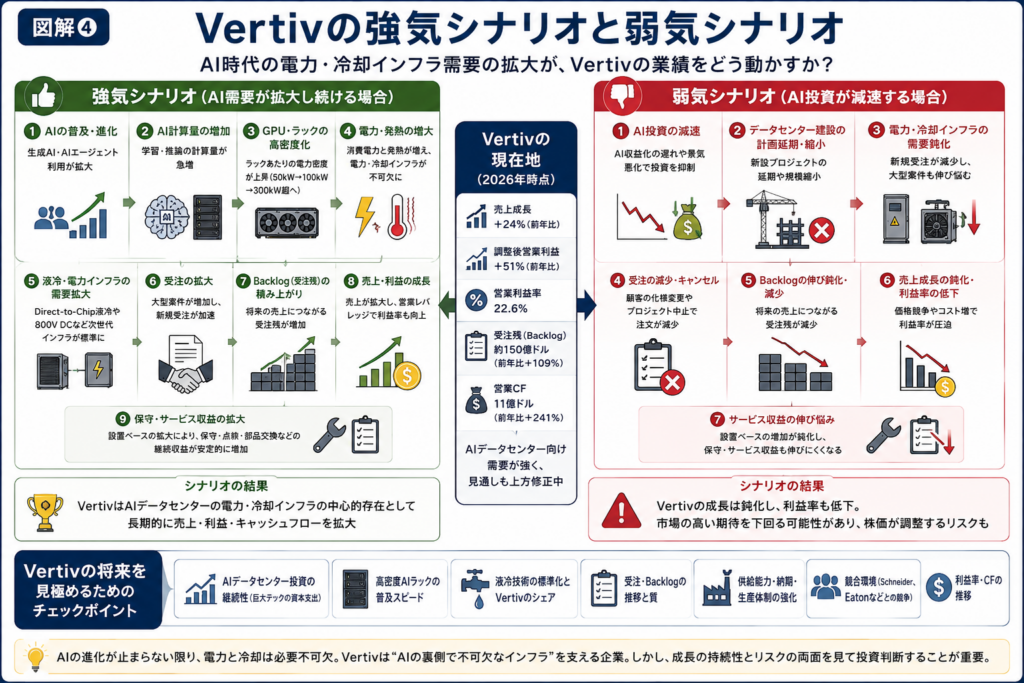
Vertivの強気シナリオ
AIが今後も普及。
↓
AIエージェントが拡大。
↓
計算量が増える。
↓
GPUラックがさらに高密度化。
↓
必要電力が増える。
↓
発熱も増える。
↓
800V DC・液冷需要が拡大。
↓
Vertiv受注増。
↓
設置ベース増加。
↓
サービス収益も拡大。
この流れが続けば、
Vertivは、
AIデータセンターの標準インフラ企業
のような立場へ進む可能性があります。
Vertivの弱気シナリオ
逆はこうです。
AI収益化が進まない。
↓
巨大テックが設備投資削減。
↓
データセンター建設延期。
↓
GPUラック導入減速。
↓
電力・冷却設備需要減少。
↓
Vertiv受注鈍化。
↓
利益成長鈍化。
↓
高い株価期待が剥がれる。
この場合、
業績以上に株価が下落する
可能性があります。
NVIDIA・Micron・ASML・Vertivは全部AI関連。でも全く違う
NVIDIA
AIを計算するGPUを設計。
計算能力。
Micron
GPUへデータを届けるHBMを作る。
データ供給。
TSMC
設計された半導体を製造。
半導体製造。
ASML
TSMCなどが最先端半導体を作るための装置を提供。
製造装置。
Vertiv
完成したAIサーバーへ、
電力を届け、
熱を取り除き、
24時間動かす。
物理インフラ。
これがAIサプライチェーンです。
半導体製造側から読みたい方
AIメモリ側から読みたい方
この2本を読んでからVertivへ戻ると、
AIが「ソフトウェアだけの産業ではない」
ことがかなり分かりやすくなります。
Vertivを見るならこの7項目
① AIデータセンターへの設備投資
Microsoft、Meta、Amazon、AlphabetなどのCAPEX。
② 売上成長率
AI需要が本当に業績へつながっているか。
③ 受注とBacklog
将来売上の先行指標。
④ 営業利益率
売上だけでなく、
利益の質が改善しているか。
⑤ 液冷の採用拡大
Direct-to-Chipなどでシェアを取れているか。
⑥ NVIDIAとの次世代対応
800V DCやRubin世代で採用が広がっているか。
⑦ フリーキャッシュフロー
成長がちゃんと現金に変わっているか。
2026年第2四半期は調整後FCFが9.25億ドルまで増えており、現時点ではかなり良い状態です。 (Vertiv)
Vertivはどんな投資家に向いている?
Vertivが向いているのは、
AIデータセンター投資が今後も長く続く
と考えている人です。
特に、
「どのAIモデルが勝つか」
より、
AIインフラそのものが拡大する
という大きな流れへ投資したい人。
こういう考え方とは相性がいいです。
逆に、
AI設備投資の過熱を心配している。
高成長株の大きな値動きが苦手。
景気敏感な設備投資銘柄を避けたい。
こういう人には慎重に見た方がいいでしょう。
Vertivの面白さは「GPUが進化するほど仕事が難しくなる」こと
普通なら、
技術が進化すると、
周辺機器は簡単になりそうに思えます。
AIデータセンターでは逆です。
GPUが強くなる。
↓
電力をもっと使う。
↓
もっと熱が出る。
↓
電源設計が難しくなる。
↓
冷却設計も難しくなる。
つまり、
NVIDIAの技術進化そのものがVertivの仕事を難しくし、同時に価値を高めている。
ここが面白い。
AIチップの性能が上がれば上がるほど、
Vertivが解決しなければならない問題も大きくなります。
まとめ|Vertivは「AIを止めないための会社」
AIの主役はGPU。
これは間違いありません。
でも、
GPUがあればAIが動く。
これは違います。
電力が必要。
冷却が必要。
UPSが必要。
配電が必要。
監視が必要。
保守も必要。
その全部が揃って、
初めてAIデータセンターは24時間365日動きます。
Vertivは、
その物理インフラを支える会社です。
2026年第2四半期は、
売上高24%増。
調整後営業利益51%増。
調整後営業利益率22.6%。
さらに通期見通しも引き上げ。 (Vertiv)
そして次世代では、
液冷。
800V DC。
1MW級ラック。
と、さらにVertivの技術が必要になる領域が広がっています。 (Vertiv)
もちろん、
AI設備投資減速
競争激化
高い市場期待
液冷シェア
供給能力
というリスクはあります。
それでも、
AIが高性能になるほど「電力と熱」の問題は大きくなる。
ここはかなり構造的です。
だからAI投資を考えるなら、
「どのGPUが勝つか?」
だけでなく、
「そのGPUを24時間動かすために、誰が必要になるのか?」
まで見る。
その答えの一つが、
Vertivです。
この記事の結論
Vertivを一言で表すなら、
「AIデータセンターを止めずに動かす、電力・冷却インフラ企業」
です。
NVIDIAが計算能力を上げる。
Micronが大量のデータを届ける。
ASMLが最先端半導体を作る装置を提供する。
そしてVertivが、
その計算能力へ電気を届け、熱を逃がす。
AI産業は、
一社の技術だけでは成り立ちません。
この「つながり」を理解すると、
AI関連株を見る視点はかなり広がります。
① 半導体製造装置から理解する
② AIメモリから理解する
③ 電力・冷却まで理解する
この記事になります!
この3記事を周回することで、
半導体を作る → データを送る → AIサーバーを動かす
というAIインフラの流れを一通り理解できます。
※本記事は特定銘柄の売買を推奨するものではありません。投資には元本割れを含むリスクがあります。最終的な判断はご自身の責任で行ってください。
コメント