
1885年創業の電線会社が、
140年以上たった今、
「AI関連株」
として世界の投資家から注目されています。
フジクラです。
少し不思議ですよね。
AIと聞けば、
NVIDIA。
GPU。
半導体。
この辺りを思い浮かべる人が多いと思います。
ところがフジクラの主力商品の一つは、
「光ファイバーケーブル」。
一見すると、最先端AIとはかなり離れて見えます。
それでも2025年には、フジクラ株は年間で160%以上上昇。
そして2026年に入ってからも、AIデータセンター向け需要は業績を大きく押し上げています。
ここで私は、
「AIだから株価が上がった」
だけでは少し雑だと思っています。
面白いのは、
なぜAIが大きくなるほどフジクラの製品が必要になるのか。
そして、
なぜ他の電線会社ではなくフジクラがここまで注目されたのか。
という部分です。
今回は、
「フジクラは何がそんなに強いのか?」
ここを中心に見ていきます。
━━━━━━━━━━━━━━━━━━
140年前の電線会社が、なぜAI株になった?
━━━━━━━━━━━━━━━━━━
フジクラの創業は1885年。
もともとは電線から始まった会社です。
現在も、
情報通信。
エネルギー。
自動車。
エレクトロニクス。
不動産。
など幅広い事業を持っています。
つまり、
もともとAI専業企業だったわけではありません。
では、何が変わったのか。
答えはかなりシンプルです。
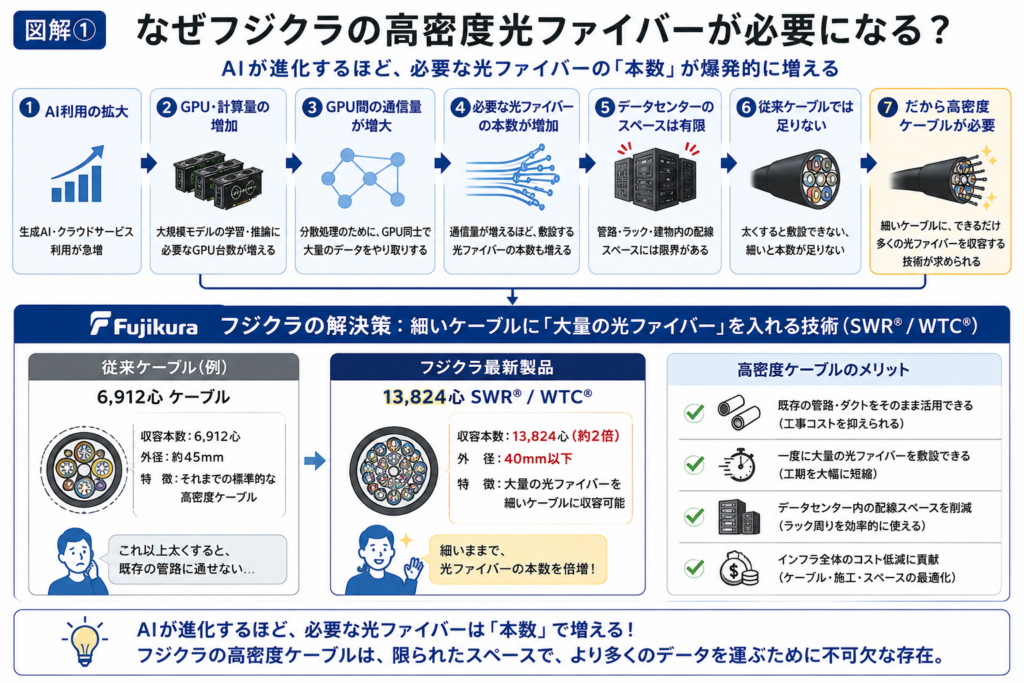
「AIデータセンターが、とんでもない量のデータを動かすようになったから」
です。
前の記事でも書きましたが、
AIモデルが大きくなる。
↓
必要なGPUが増える。
↓
GPU同士で大量のデータをやり取りする。
↓
通信量が増える。
↓
高速な光通信が必要になる。
こういう流れがあります。
つまりAIデータセンターでは、
GPUだけ増やしても意味がありません。
そのGPUを、
高速でつなぐ「道路」が必要です。
その道路の一つが、
光ファイバー。
ここにフジクラがいます。
━━━━━━━━━━━━━━━━━━
「ただの光ファイバー」と思ったら少し違う
━━━━━━━━━━━━━━━━━━
光ファイバー自体は、
フジクラだけが作れるものではありません。
世界中にメーカーがあります。
それなのに、
なぜフジクラがここまで注目されるのでしょうか。
鍵になるのが、
「どれだけ大量の光ファイバーを、限られたスペースへ詰め込めるか」
です。
AIデータセンターでは通信量が増えるため、
必要な光ファイバー数も急増します。
でも、
データセンターの土地。
地下管路。
ラック周辺。
全部に物理的なスペースの限界があります。
単純に、
「ケーブルを太くすればいい」
では済みません。
そこで必要になるのが、
細い。
でも中には大量の光ファイバーが入っている。
そんなケーブルです。
フジクラが得意としているのが、まさにここです。
━━━━━━━━━━━━━━━━━━
13,824本の光ファイバーを1本のケーブルへ
━━━━━━━━━━━━━━━━━━
フジクラには、
SWR®。
WTC®。
という独自技術があります。
SWRは、
Spider Web Ribbon。
WTCは、
Wrapping Tube Cable。
名前は覚えなくても大丈夫です。
大事なのは、
「大量の光ファイバーを、細いケーブルの中へ高密度に入れられる技術」
ということです。
そして2025年。
フジクラは、
「13,824心SWR®/WTC®」
の販売を開始しました。
13,824心。
つまり、
1本のケーブルの中に13,824本もの光ファイバーを収容します。
しかも従来モデルは6,912心だったので、
光ファイバー数は2倍。
それなのに外径は40mm以下に抑えています。
この製品はすでに海外のハイパースケールデータセンターへ納入され、敷設まで完了しています。
数字だけ見ると、
「13,824本も必要なの?」
と思いますよね。
私も最初はそう感じました。
でも、それだけAIデータセンター内で動くデータ量が増えているということです。
━━━━━━━━━━━━━━━━━━
実はフジクラが売っているのは「ケーブル」だけじゃない
━━━━━━━━━━━━━━━━━━
ここが私にはかなり面白く見えます。
フジクラを、
「AIデータセンター向け光ファイバー会社」
だけで理解すると、少し足りません。
光ファイバーを大量に入れたら、
今度はそれを接続しなければいけません。
13,824本。
1本ずつ手作業でつないでいたら、いつまでたってもデータセンターが完成しません。
そこでフジクラは、
光ファイバーケーブル。
コネクター。
融着接続機。
配線ラック。
さらに施工・エンジニアリング。
まで提供しています。
2026年には、
最大16心の光ファイバーを同時に接続できる新型融着接続機「100R」も販売開始しました。
つまり、
「ケーブルを売って終わり」
ではありません。
光ファイバーを敷く。
つなぐ。
整理する。
施工する。
ここまで持っています。
フジクラ自身も、
ケーブルからコネクター、融着接続機、エンジニアリングまでを提供する
「End to End」
のソリューションを強みとして打ち出しています。
━━━━━━━━━━━━━━━━━━
フジクラが売っているのは「データセンターを早く作る技術」でもある
━━━━━━━━━━━━━━━━━━
ここは少し視点を変えてみます。
AIデータセンターを作る企業にとって、
光ファイバーケーブルが安いかどうか。
もちろん大事です。
でも今は、
もっと大きな問題があります。
「早く完成させたい」
ということです。
AI需要が急増しているのに、
データセンター完成まで何年も待っていたら、
その間に競合へ先を越されます。
だから、
既存の地下管路へ通せる。
一度に大量の光ファイバーを敷ける。
まとめて接続できる。
施工スペースを小さくできる。
工事時間を短くできる。
こうした性能自体に価値があります。
フジクラのWTC®は、
従来型ケーブルより細径・高密度にできるため、
既存管路を使いやすい。
SWR®なら、
複数の光ファイバーをまとめて融着できます。
つまりフジクラは、
単に、
「たくさん通信できるケーブル」
を売っているだけではない。
私はむしろ、
「AIデータセンターを早く作るための時間」
まで売っていると考えると分かりやすいと思っています。
AI競争が激しいほど、
この価値は大きくなります。
━━━━━━━━━━━━━━━━━━
AIブームが「テーマ」ではなく利益になっている
━━━━━━━━━━━━━━━━━━
ここまでは技術の話でした。
投資家としては、
一番重要なのはここからです。
どれだけ良い技術でも、
利益にならなければ意味がありません。
ではフジクラは?
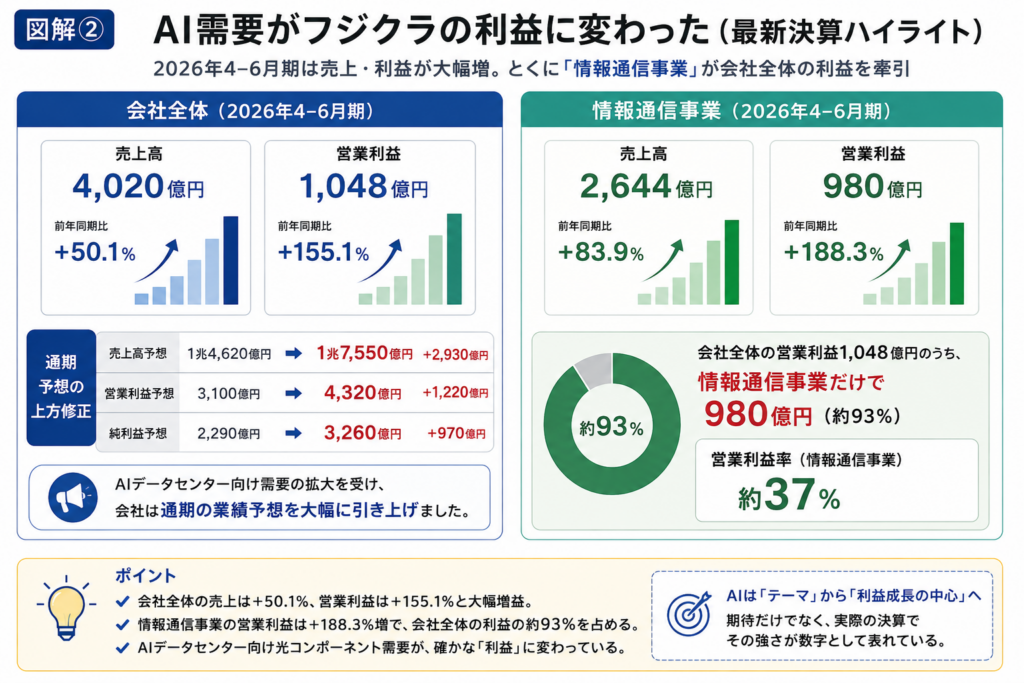
2026年4〜6月期。
売上高は、
4,020億円。
前年同期比、
50.1%増。
営業利益は、
1,048億円。
前年同期比、
155.1%増。
売上が1.5倍になっただけではありません。
営業利益は約2.6倍です。
しかも利益を引っ張っているのが、
まさにAIデータセンターと関係する
「情報通信事業」。
売上高は、
2,644億円。
前年同期比83.9%増。
営業利益は、
980億円。
前年同期比188.3%増。
営業利益率を単純計算すると、
約37%。
製造業としてかなり高い水準です。
━━━━━━━━━━━━━━━━━━
会社全体の利益を見ると、さらに異常さが分かる
━━━━━━━━━━━━━━━━━━
ここは数字を一つだけ見てください。
会社全体の営業利益。
1,048億円。
そのうち、
情報通信事業。
980億円。
ほとんどです。
つまり現在のフジクラは、
事業をいくつも持っているものの、
利益成長の中心はかなりはっきりしています。
AIデータセンター需要を背景に、
光コンポーネント。
光ファイバー。
光配線。
こうした情報通信事業が会社全体を引っ張っています。
実際、会社は今回の決算で、
通期業績予想も大幅に引き上げました。
売上高予想
1兆4,620億円
↓
1兆7,550億円
営業利益予想
3,100億円
↓
4,320億円
純利益予想
2,290億円
↓
3,260億円
3か月前の計画より、
営業利益予想を1,220億円も増やしています。
理由として会社が挙げているのも、
データセンター需要を背景とした光コンポーネント製品の成長です。
ここまで来ると、
「AI関連株として期待されている」
というより、
AI需要が実際に決算へ出ている会社です。
━━━━━━━━━━━━━━━━━━
しかも需要はアメリカだけではなくなってきた
━━━━━━━━━━━━━━━━━━
これも今回の決算で気になったところです。
これまでフジクラのAIデータセンター需要というと、
米国。
ハイパースケーラー。
このイメージが強くありました。
でも2026年4〜6月期には、
会社自身が、
「米国以外の新規データセンター案件として光コンポーネント製品の大量受注があった」
と説明しています。
つまり、
AIデータセンター投資が米国だけの話ではなくなってきている。
もしこの流れが続けば、
フジクラにとって市場自体が広がります。
一方で、
大手米国顧客への依存度が下がっていくなら、
顧客集中リスクを和らげる可能性もあります。
ここは今後追いたいポイントです。
━━━━━━━━━━━━━━━━━━
そしてフジクラは「3000億円」を投じる
━━━━━━━━━━━━━━━━━━
需要が本当に強いかどうかを見るとき、
私は会社がどれだけ設備投資するのかも見ています。
企業自身が、
「この需要は長く続く」
と思っていなければ、大型工場は作りにくいからです。
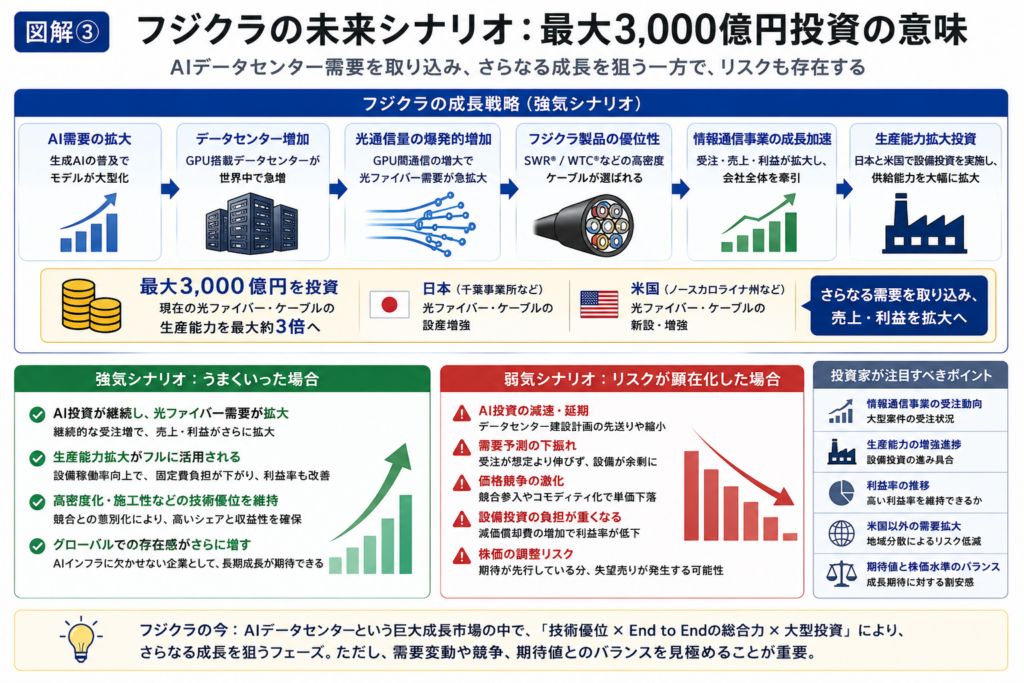
フジクラは2026年3月、
日本と米国で、
光ファイバーと光ファイバーケーブルの生産能力を拡大する方針を決定しました。
投資額は、
最大3,000億円。
目標は、
現在の最大約3倍の生産能力です。
3,000億円。
かなり大きな賭けです。
AIデータセンター需要が一時的なブームなら、
この設備が将来余る可能性があります。
逆に、
会社の想定どおりAIインフラ投資が続けば、
今の供給能力では足りない。
だから先に工場を増やす。
フジクラ自身が、
かなり強気な需要予測を持っていることが分かります。
━━━━━━━━━━━━━━━━━━
では、フジクラ株は今からでも魅力的?
━━━━━━━━━━━━━━━━━━
ここは分けて考えたいところです。
フジクラの事業が強い。
これはかなり分かりやすくなっています。
では、
株として今から買えば必ず儲かるのか。
それは別です。
2025年だけでも株価は160%以上上昇しました。
それだけ、
AI。
データセンター。
光通信。
フジクラの技術力。
将来の利益成長。
こうした期待が株価へ入っています。
良い会社と、
良い投資は別です。
このブログで何度も書いていますが、
ここはフジクラでも同じです。
━━━━━━━━━━━━━━━━━━
私が一番怖いのは「AI需要減速」より期待値
━━━━━━━━━━━━━━━━━━
フジクラのリスクというと、
AIデータセンター投資が止まること。
これは当然あります。
でも私はもう一つ、
「期待されすぎること」
もかなり気になります。
例えば、
営業利益が50%伸びる会社に対して、
市場が100%伸びることを期待していたら?
決算自体は良いのに、
株価が下がることがあります。
フジクラは、
「AIが伸びる会社」
というところから、
「ものすごい勢いでAI利益が伸び続けることを期待される会社」
へ変わりつつあります。
こういう銘柄は、
業績が悪くなくても、
成長率が少し鈍っただけで売られることがあります。
だから今後、
売上が増えたか。
だけではなく、
情報通信の成長率。
利益率。
受注。
生産能力。
設備投資。
この辺りをセットで追う必要があります。
━━━━━━━━━━━━━━━━━━
3000億円投資は「強み」であり「リスク」でもある
━━━━━━━━━━━━━━━━━━
最大3,000億円の設備投資も同じです。
需要が続けば、
供給量を増やせる。
売上を増やせる。
シェアを取りにいける。
かなり強い。
でも工場は、
一度作ったら簡単には消せません。
もしAI設備投資が減速したら、
余剰設備。
減価償却。
価格競争。
利益率低下。
という問題が出てきます。
つまり、
「生産能力3倍」
というニュースを、
強気材料だけで見るのも危険です。
フジクラ自身も市場動向を見ながら段階的に投資するとしています。
この慎重さは重要だと思います。
━━━━━━━━━━━━━━━━━━
もう一つのリスクは競争
━━━━━━━━━━━━━━━━━━
当然ですが、
光通信市場はフジクラだけのものではありません。
Corning。
古河電工。
住友電工。
海外の光通信企業。
さまざまな競合がいます。
AIデータセンターの光通信市場が巨大になれば、
当然みんな取りに来ます。
技術が標準化すれば、
価格競争が強くなる可能性もあります。
だから、
「光ファイバー需要が増える」
だけでは不十分です。
重要なのは、
フジクラが、
高密度化。
施工性。
接続。
End to End。
こうした部分で差を維持できるか。
ここです。
━━━━━━━━━━━━━━━━━━
フジクラの本当の強みは「光ファイバー」だけなのか?
━━━━━━━━━━━━━━━━━━
ここまで調べてみて、
私は少し見方が変わりました。
フジクラの強みを、
「光ファイバーケーブルが強い会社」
だけで説明すると足りません。
細いケーブルへ大量の光ファイバーを入れる。
その光ファイバーを効率よく接続する。
コネクターを用意する。
配線する。
施工する。
データセンターを早く完成させる。
ここまでまとめて提供できる。
つまり、
フジクラが売っているのは、
「ケーブル」
というより、
「AIデータセンターの通信インフラを完成させる能力」
に近い。
私はここが、
単純な光ファイバー需要以上に重要だと思っています。
━━━━━━━━━━━━━━━━━━
前回の記事とつなげると、フジクラが急に分かりやすくなる
━━━━━━━━━━━━━━━━━━
前の記事では、
AIの次のボトルネックとして「光通信」を取り上げました。
GPUが増える。
↓
通信量が増える。
↓
光通信が必要になる。
ここまでが産業全体の話です。
今回のフジクラは、
その需要を実際に利益へ変えている企業の一つ。
つまり、
前回が、
「なぜ光が必要なのか」。
今回が、
「その光需要で誰が儲かっているのか」。
という関係です。
━━━━━━━━━━━━━━━━━━
まとめ|フジクラがAI株になった理由は、意外とシンプル
━━━━━━━━━━━━━━━━━━
フジクラがAI株になった理由。
実はかなりシンプルです。
AIが大きくなる。
↓
GPUが増える。
↓
GPU同士で動かすデータが増える。
↓
大量の光ファイバーが必要になる。
↓
でもデータセンターのスペースには限界がある。
↓
細くて高密度な光ファイバーケーブルが必要になる。
↓
フジクラのSWR® / WTC®が使われる。
この流れです。
そして現在は、
「期待」
だけではありません。
2026年4〜6月期には、
売上高50.1%増。
営業利益155.1%増。
情報通信事業の営業利益は188.3%増。
実際の数字へ出ています。
さらに最大3,000億円を投じ、
日米の光ファイバー・ケーブル生産能力を最大約3倍へ増やす計画です。
かなり強い。
でも、
強い会社だからこそ期待値も高い。
私はフジクラを見るなら、
「AI需要が増えるか?」
だけではなく、
「市場の高い期待以上に成長し続けられるか?」
を見たいと思っています。
そして次に気になるのが、
同じ日本の電線大手、
古河電工です。
フジクラと同じように、
AI。
データセンター。
光通信。
というキーワードが出てきます。
では、
フジクラと古河電工は何が違うのか。
どちらがAIデータセンター需要を取り込みやすいのか。
次の記事では、
この違いを掘っていきます。
━━━━━━━━━━━━━━━━━━
関連記事
━━━━━━━━━━━━━━━━━━
まずAI×光通信の全体像を知りたい
AIデータセンター関連株をまとめて比較
AIデータセンターの電力問題
AIインフラへ流れる資金を見る
━━━━━━━━━━━━━━━━━━
投資に関する注意事項
━━━━━━━━━━━━━━━━━━
本記事は特定の銘柄や金融商品の購入を推奨するものではありません。
投資には元本割れを含むリスクがあります。
最新の企業開示、株価水準、ご自身のリスク許容度などを確認したうえで、最終的な投資判断はご自身の責任で行ってください。
コメント