
AIブームというと、
NVIDIA。
データセンター。
GPU。
半導体。
このあたりが真っ先に思い浮かびます。
でも、AIインフラを上流まで追いかけていくと、最後にかなり大きな問題へぶつかります。
電気です。
どれだけ高性能なGPUがあっても、
電気がなければ1秒も動きません。
しかもAIデータセンターが必要としているのは、
「晴れた日に発電できる」
「風が吹いたら発電できる」
だけではなく、
24時間365日、大量の電気を安定して使えること。
ここで再び注目されているのが、
原子力発電
です。
そしてアメリカで、その中心にいる企業の一つが、
Constellation Energy(コンステレーション・エナジー/NASDAQ:CEG)
です。
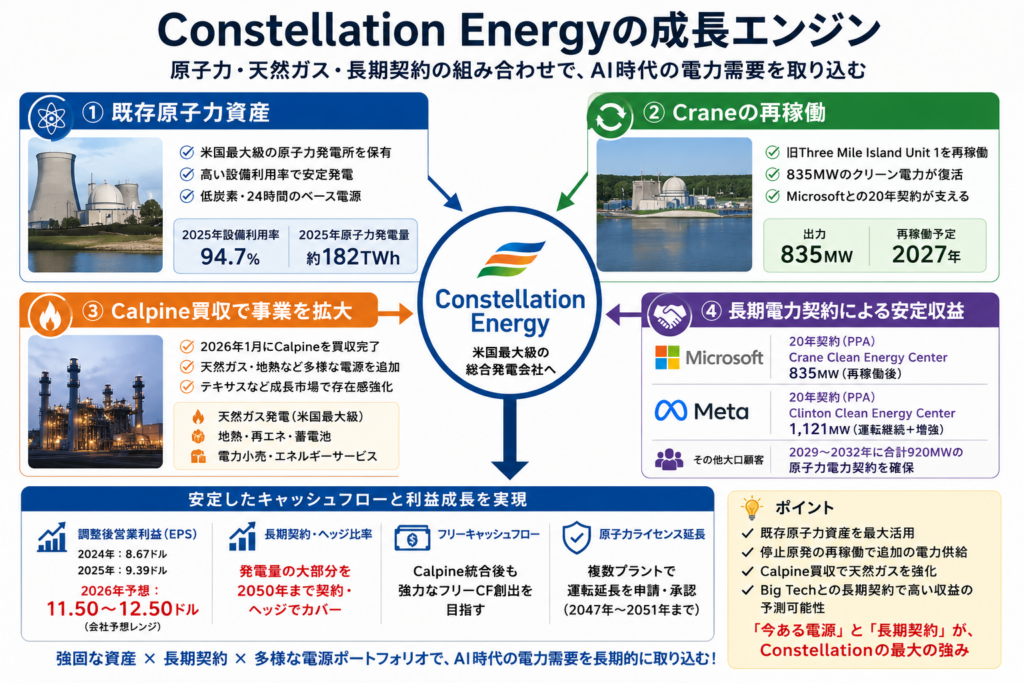
Constellationは現在、米国最大の原子力発電事業者で、21基の原子炉を12拠点で運営しています。2025年の原子力設備利用率は94.7%でした。
そして今、この会社が面白い。
Microsoftとは20年間の電力購入契約を結び、停止していた原子炉を再稼働。
Metaとも20年間の契約を結び、既存原発を延命・増強。
さらに2026年1月にはCalpineの買収を完了し、天然ガスや地熱まで加わりました。
つまりConstellationは、
「昔からある原発会社」
ではありません。
AI時代に必要とされる、
大量・安定・低炭素の電力をBig Techへ長期間売る会社
へ変わり始めています。
この記事では、
- Constellation Energyとは何の会社なのか
- なぜAI時代に原子力が必要なのか
- Microsoftとの20年契約
- Metaとの20年契約
- Crane原発再稼働の意味
- Calpine買収の狙い
- 原子力+天然ガスという戦略
- 長期契約が利益をどう変えるのか
- 最新業績
- 将来性
- リスク
- 投資家が見るべきポイント
まで、一気に見ていきます。
最初に結論を言うと、
Constellationの最大の強みは、「今すでに存在する大量の電源」を持っていることです。
AI時代は、
「将来発電所を作ります」
では遅い可能性があります。
Big Techは、
今、電気が欲しい。
ここにConstellationの価値があります。
Constellation Energyとは?
Constellation Energyは、米国を中心に発電・電力販売を行うエネルギー企業です。
特に有名なのが、
原子力発電。
Constellationは米国最大の原子力発電事業者で、21基の原子炉を12拠点で運営しています。
ただし、2026年現在のConstellationを、
「原子力会社」
だけで理解すると少し足りません。
2026年1月にCalpineの買収を完了したことで、
- 原子力
- 天然ガス
- 地熱
- 水力
- 風力
- 太陽光
- 石油
まで抱える巨大発電会社になりました。
統合後の発電容量は約55GW。Constellationは自社を世界最大の民間電力生産会社と位置付けています。
これ、かなり重要です。
原子力だけに賭けているわけではない。
それでも、
事業の中核には圧倒的な原子力資産がある。
この組み合わせが今のConstellationです。
なぜAI時代に原子力が必要なのか?
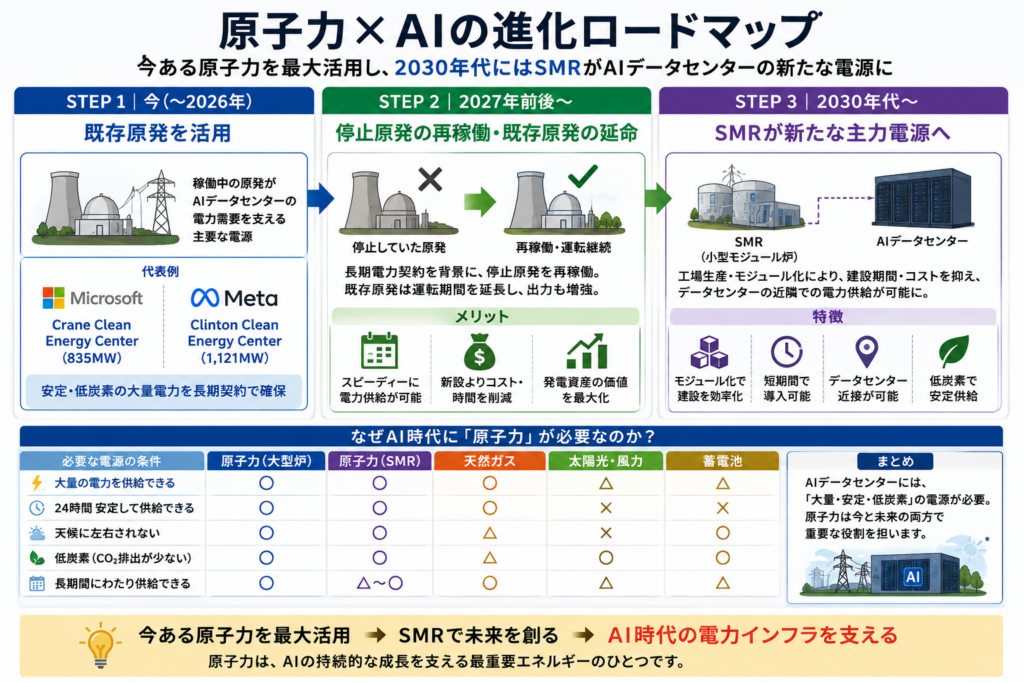
AIデータセンターが欲しい電源には、かなり厳しい条件があります。
まず、
大量に発電できること。
次に、
24時間使えること。
そしてBig Techが脱炭素目標を掲げている以上、
CO₂排出量が少ないこと。
この3つを同時に満たせる電源は、それほど多くありません。
太陽光は低炭素ですが、夜は発電できません。
風力も低炭素ですが、風に左右されます。
蓄電池は非常に重要ですが、それ自体が発電するわけではありません。
天然ガスは安定していますが、CO₂を排出します。
その中で原子力は、
大量・24時間・低炭素
という特徴を持っています。
Constellationの原子力設備は2025年、年間94.7%の時間で稼働しました。つまり原子力は、天候に左右されにくいベース電源としてAIデータセンターとの相性がかなり良いわけです。
Big Techが「原発の電気」を20年単位で押さえ始めた
ここからがこの記事の核心です。
MicrosoftやMetaは、
「必要になったら市場から電気を買えばいい」
とは考えていません。
20年間
という超長期契約を結び始めています。
なぜか。
それだけ、
将来の電力確保がAI競争力そのものになり始めている
からです。
Microsoftが「停止した原発」を再稼働させる
かなり象徴的なのが、
Microsoftとの契約です。
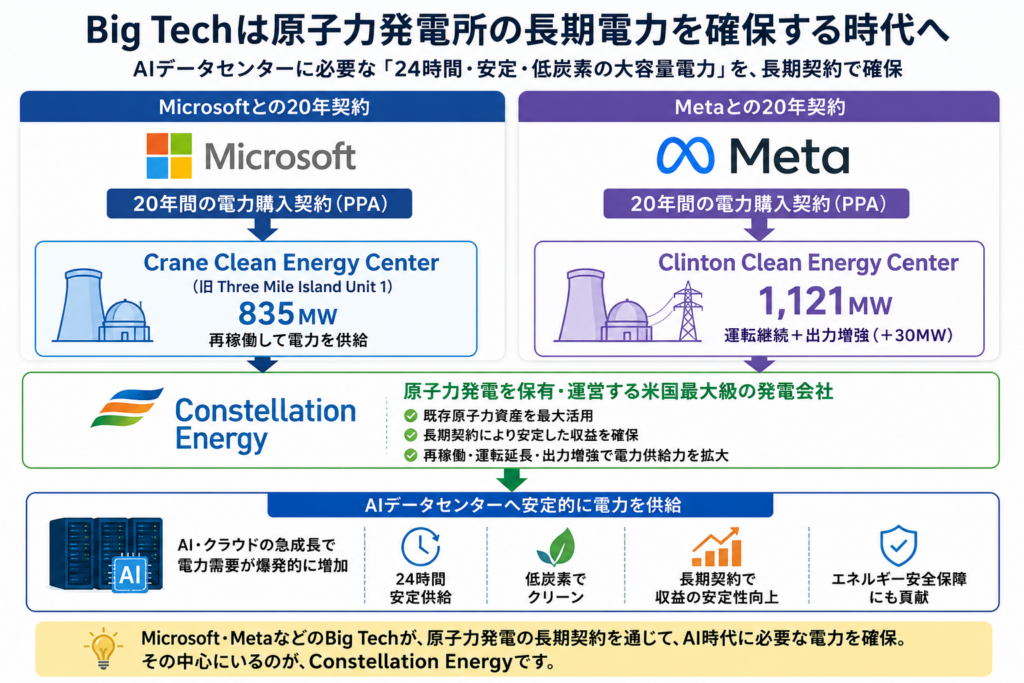
2024年9月、ConstellationとMicrosoftは20年間の電力購入契約を締結しました。
その契約によって再稼働するのが、
Crane Clean Energy Center
です。
旧Three Mile Island Unit 1。
2019年に経済的な理由で停止していた原子炉です。
再稼働後の出力は、
835MW。
現在は2027年の再稼働を目指して作業が進んでいます。
ここがものすごく面白い。
AI需要が、
一度閉鎖された原子炉を復活させるほどの経済価値
を生み始めたわけです。
しかも2026年には、FERCによる系統接続関連の承認やNRCによる燃料ライセンスなど、再稼働へ向けた重要なハードルも前進しています。
つまり、
「Microsoftが原発を買った」
わけではありません。
Microsoftが長期間電力を買う。
↓
Constellation側は将来収益を見通しやすくなる。
↓
大規模な再稼働投資をしやすくなる。
↓
停止していた835MWの原発が復活する。
という構造です。
Metaも20年間、原子力を確保
次はMetaです。
2025年6月、ConstellationとMetaは、
Clinton Clean Energy Center
の出力について20年間のPPAを締結しました。
契約対象は、
1,121MW。
契約開始は2027年6月です。
この契約によって、
原発の長期運転を支えるだけではありません。
Clintonでは設備改良によって、
さらに30MWの出力増強
も行われます。
ここもMicrosoftと同じです。
Metaが20年間の需要を約束する。
↓
Constellationが原発へ投資する。
↓
設備を延命・増強する。
↓
新たな電力を生み出す。
つまりBig TechのAI投資が、
GPUだけではなく、発電所そのものへの投資を誘発している。
ここまで来ています。
AI投資を見るなら「何MWの電気を確保したか」を見る時代になるかもしれない
AI企業の競争を考えるとき、
これまでは、
GPUを何台持っているか。
どれだけCAPEXを使うか。
どのAIモデルが優れているか。
このあたりが中心でした。
でも今後は、
「その巨大AIインフラを動かす電力を何MW確保しているのか」
まで重要になる可能性があります。
Microsoftは835MW。
Metaは1,121MW。
しかも20年契約。
これは短期の電力調達ではありません。
Big Techは、
2030年代、2040年代までAIを動かす電力を先に押さえ始めている。
そう見ると、
Constellationの20年契約の意味が分かります。
Constellationの最大の武器は「今ある原発」
原子力が注目されると、
「じゃあ新しい原発を大量に建てればいい」
となりそうです。
でも、それが簡単ではありません。
巨大原発は、
建設期間。
規制。
コスト。
人材。
許認可。
さまざまな問題があります。
だから今、
すでに存在する原子力発電所
の価値が上がっています。
Constellationは既存原発を、
運転延長する。
出力を増強する。
止まった原発を再稼働する。
という方法で電力量を増やしています。
同社は、Crane再稼働や既存原発の出力増強を合わせ、最大約2,000MWの新たな低炭素・安定電源を既存原子力資産から追加できる可能性を示してきました。
ここは、新規原発をゼロから作る企業にはない強みです。
「新設」より「延命・再稼働」が先に来る
AI時代の原子力戦略は、
いきなりSMRを大量建設する、
ではないと思います。
現実的には、
STEP1
今ある原発を最大限使う。
↓
STEP2
出力を増強する。
↓
STEP3
停止した原発を再稼働する。
↓
STEP4
運転期間を延長する。
↓
STEP5
必要なら新型原子炉・SMRへ進む。
この順番です。
Constellation自身も、既存原発の出力増強、運転延長、Crane再稼働を進めています。
SMRは期待できる。でも、まだ「本命収益」と考えない
ここは少し冷静に見たいところです。
SMRとは、
Small Modular Reactor(小型モジュール炉)
のこと。
従来の大型原発より小さく、モジュール化による工期短縮や柔軟な配置が期待されています。
AIデータセンターの近くへ設置できれば、
非常に相性がいい可能性があります。
実際、ConstellationはMetaとのClinton契約を背景に、Clinton敷地で将来的な先進原子炉やSMRを検討する可能性を示しています。
ただし、
ここは期待を盛りすぎない方がいい。
現時点のConstellationの具体的な成長ドライバーは、
既存原発
再稼働
出力増強
長期契約
Calpine
です。
SMRは、
将来の追加オプション
として見るくらいがちょうどいい。
Constellationのもう一つの巨大戦略「Calpine買収」
2026年1月7日、ConstellationはCalpineの買収を完了しました。
Calpineは、
天然ガス・地熱発電の巨大企業
です。
Calpine事業は現在、79のエネルギー施設、27GW超の発電能力を持っています。
これによってConstellationは、
原子力。
天然ガス。
地熱。
再生可能エネルギー。
小売電力。
を組み合わせられる会社になりました。
これ、AI時代にはかなり意味があります。
なぜ「原子力+天然ガス」が強いのか
AIデータセンターは、
今すぐ電気が必要です。
原子力は非常に優れた安定電源ですが、
新規増設には時間がかかります。
そこで、
原子力
24時間・低炭素のベース電源。
+
天然ガス
必要なときに比較的柔軟に発電。
という組み合わせが使えます。
つまりCalpine買収後のConstellationは、
「クリーン電力だけを売る会社」ではなく、「確実に電気を届けられる会社」
へ近づいています。
これはAIデータセンター側からするとかなり重要です。
Calpine買収後のConstellationは規模が一段変わった
Calpine統合後、Constellationの発電能力は約55GW。
原子力、天然ガス、地熱、水力、風力、太陽光などを抱え、約2,700万世帯相当を賄える発電能力を持つ規模になっています。
さらにConstellationは競争市場で約250万の顧客アカウントを持ち、Fortune 100企業の約80%にサービスを提供しているとしています。
つまり、
発電する。
↓
電気を卸す。
↓
企業へ直接販売する。
↓
長期契約する。
ここまで持っています。
長期電力契約がConstellationの収益構造を変える
Constellationの記事で、
個人的に一番重要だと思うのがここです。
電力会社は普通、
電力価格によって利益が変動します。
電気が高い。
↓
儲かる。
電気が安い。
↓
利益が減る。
この影響があります。
でも、
MicrosoftやMetaのような顧客と、
20年契約
を結べたらどうでしょう。
将来の売上価格が見えやすくなります。
つまり、
収益の予測可能性が上がる。
Constellationは2026年第2四半期時点で、新たに約920MWの長期プレミアム原子力契約を確保し、それらの平均契約期間は18.5年。2032年にはベースロード・クリーン発電量の約30%を長期契約でカバーする計画を示しています。
これはかなり大きな変化です。
「原発を持つ」だけでなく「高く・長く売れる」が重要
良い発電所を持っていても、
安い値段でしか電気を売れなければ利益は伸びません。
だから投資家として見るべきは、
発電量だけではない。
誰に。
何年間。
どの条件で。
電気を売るのか。
です。
Microsoft。
Meta。
その他投資適格企業。
こうした大手顧客との長期契約が増えれば、
Constellationは、
「市場価格に左右される電力会社」
から、
「AI時代の長期インフラ契約企業」
へ少しずつ近づく可能性があります。
最新業績は?
2026年第2四半期。
ConstellationのGAAP EPSは、
1.42ドル。
調整後営業EPSは、
2.55ドル。
前年同期の調整後1.91ドルから増加しました。
そして会社は、
2026年通期の調整後営業EPS予想を、
11.50〜12.50ドル
へ引き上げています。
業績改善には、
Calpineの追加。
電力市場環境。
商業事業の改善。
などが寄与しています。
重要なのは、
原子力期待だけで株価ストーリーが作られているわけではないこと。
すでにCalpineが実際の利益へ加わり始めています。
ただし原発は「止まらない」わけではない
原子力のメリットとして、
24時間安定供給
とよく言われます。
これは方向性として正しい。
でも原発にも、
定期点検・燃料交換
があります。
2026年第2四半期も、計画的な原子力燃料交換停止日数が前年より多く、利益への逆風になりました。
だから、
「原子力=絶対に止まらない」
と考えるのは違います。
重要なのは、
年間を通した設備利用率が非常に高い
ことです。
原発の寿命を延ばせるのも大きい
原子力発電所は、
巨大な初期投資をして作ります。
だから、
すでに建設済みの発電所を長く使えるほど価値があります。
Constellationは複数の原発で運転期間延長を進めています。
たとえばDresdenでは、2025年12月にNRCから追加20年のライセンス更新を受け、Unit 2は2049年、Unit 3は2051年までの運転が認められました。
既存設備を、
あと20年使える。
これは、
新しくゼロから発電所を作るのとは全く違う経済性
になります。
Constellationの強み
① 米国最大の原子力発電事業者
21基・12拠点。
高い稼働率を持つ巨大な既存資産があります。
② 24時間使える低炭素電源
AIデータセンターとの相性がいい。
これはMicrosoft・Metaとの契約が実際に証明し始めています。
③ 停止原発を再稼働できる
Craneの835MW再稼働は2027年を目標に進行中です。
④ Big Techとの長期契約
20年単位のPPAによって、
収益の予測可能性を高められる可能性があります。
⑤ Calpine買収
天然ガス・地熱を追加。
発電ポートフォリオの柔軟性が大きく上がりました。
⑥ AI以外にも電力需要がある
製造業の国内回帰。
EV。
電化。
一般データセンター。
住宅。
すべて電力需要です。
ConstellationはAI専業ではありません。
ここは長期的な安定性につながります。
リスクを確認
ここまで見ると、
「原子力が最強ならCEGでいいやん」
となりそうです。
でも、そんなに簡単ではありません。
リスク① 原発は規制産業
原発を自由に再稼働したり、
好きなだけ出力を増やしたり、
自由に延命したりはできません。
NRC。
FERC。
州。
電力市場。
さまざまな規制があります。
Craneも2027年再稼働へ進んでいますが、最終的には必要な規制承認をすべてクリアする必要があります。
リスク② 再稼働コストと工期
停止した原発を再び動かすには、
莫大な投資が必要です。
設備。
人材。
安全検査。
燃料。
許認可。
どこかで問題が起きれば、
工期が遅れる。
コストが増える。
というリスクがあります。
Craneが2027年に予定どおり再稼働できるかは、今後も重要なチェックポイントです。
リスク③ Calpine買収
Calpine買収は大きな成長機会ですが、
同時に統合リスクがあります。
企業文化。
債務。
発電所運営。
システム統合。
規制対応。
買収効果が想定どおり出なければ、
期待ほど利益が伸びない可能性があります。
2026年第2四半期にも、買収・統合関連費用はGAAP利益へ影響しています。
リスク④ 天然ガス比率が増えた
Calpineを買収したことで、
Constellationはより強くなりました。
一方、
天然ガス発電も増えました。
これは、
燃料価格。
炭素規制。
環境政策。
の影響を受けます。
つまり、
「原子力100%のクリーン電力企業」ではなくなった。
ここは理解しておく必要があります。
リスク⑤ AI投資が減速する
MicrosoftやMetaが20年契約を結んでいるので、
すぐ需要が消えるわけではありません。
でも、
AI投資全体が想定より伸びない。
Big Techがデータセンター投資を抑える。
となれば、
将来の新規PPAの価格や契約スピードが鈍る可能性があります。
現在のConstellationには、
「AI電力不足が長く続く」という期待
もかなり乗っています。
リスク⑥ 株価に期待が織り込まれる
これが投資ではかなり重要です。
素晴らしい会社でも、
株価が高すぎればリターンは低くなります。
原子力復活。
AI需要。
Microsoft。
Meta。
Calpine。
かなり強いテーマがそろっています。
だからこそ、
業績が良いだけでは株価が上がらない
可能性があります。
市場予想以上の成長を続けられるか。
ここを見る必要があります。
Constellationの強気シナリオ
強気シナリオはこうです。
AI利用拡大
↓
データセンター電力需要増加
↓
Big Techが長期電力を確保
↓
原子力の価値上昇
↓
新規PPA増加
↓
Crane再稼働
↓
既存原発の出力増強
↓
長期契約比率上昇
↓
利益の予測可能性向上
↓
Calpineとのシナジー
↓
EPS・FCF拡大
ここまで進めば、
Constellationは単なる電力会社ではなく、
「AI時代の戦略電源プラットフォーム」
のような位置まで行く可能性があります。
弱気シナリオ
逆に、
AI設備投資減速
↓
新規PPA鈍化
↓
電力価格低下
↓
Crane再稼働遅延
↓
原発設備トラブル
↓
Calpine統合コスト増加
↓
天然ガス市場悪化
↓
利益成長鈍化
という可能性があります。
だから、
「AI需要が増える」
だけでは判断できません。
原発の稼働率・PPA・再稼働・電力価格・Calpine
を全部見る必要があります。
GE VernovaとConstellation Energyの違い
GE Vernova
ガスタービン。
変圧器。
送電設備。
電力制御。
つまり、
発電所や電力網を「作る側」。
Constellation Energy
原発。
天然ガス発電所。
地熱。
実際に設備を運転して、
電気を「作って売る側」。
です。
GE Vernovaは、
電力需要が増える
↓
設備投資が増える
↓
装置を販売
で儲かる。
Constellationは、
電力需要が増える
↓
電気の価値が上がる
↓
発電・長期契約で儲かる。
同じAI電力関連でも、
収益構造が全然違います。
「電気を作る会社」と「発電設備を作る会社」の違いを理解すると、電力関連株の見方がかなり変わります。
Eatonとの違い
Eatonは、
電気を安全に配る。
Constellationは、
電気そのものを作る。
つまり、
Constellation
↓
電力網
↓
Eaton
↓
Vertiv
↓
AIサーバー
という流れになります。
ここまで読むと、
発電からAIチップまでの物理インフラがほぼ一周します。
Constellationを見るなら、この8項目
① 原子力設備利用率
現在の強みを維持できているか。
2025年は94.7%でした。
② Crane再稼働
2027年に予定どおり835MWが復帰できるか。
③ 原子力PPA
Microsoft・Metaに続く長期契約が増えるか。
2026年第2四半期には新たに約920MWを確保しています。
④ 長期契約比率
2032年までにベースロード・クリーン発電量の約30%を長期契約化する計画が進んでいるか。
⑤ 原発の出力増強
既存資産から新しいMWを生み出せるか。
⑥ Calpine統合
買収効果が利益とキャッシュフローへ出ているか。
⑦ EPS・FCF
2026年の調整後EPSガイダンスは11.50〜12.50ドル。ここからさらに成長できるか。
⑧ 電力需給
AIデータセンターの電力需要と、米国の供給不足が続いているか。
この8つを見れば、
Constellationの成長ストーリーがまだ続いているのか
かなり判断しやすくなります。
Constellationはどんな投資家に向いている?
Constellationが面白いのは、
AIに投資したいけど、半導体だけには賭けたくない人。
です。
NVIDIAが勝つか。
AMDが勝つか。
独自チップが伸びるか。
これは分かりません。
でも、
どのAIチップが勝っても、
大量の電気は必要。
という一段大きなテーマへ投資できます。
ただし、
原発規制。
電力価格。
買収統合。
政治。
株価評価。
という独特なリスクもあります。
だから、
「AIだから買う」
ではなく、
AI+電力+原子力+長期契約
という4つの構造を理解して持つ銘柄です。
Constellationの本当の面白さ
この記事で一番伝えたいところです。
昔なら電気は、
必要になったら電力市場から買う。
それでよかった。
でもAI時代は、
そうではなくなりつつあります。
Microsoftが20年。
Metaも20年。
将来の電力を、
先に確保している。
これは、
AI企業にとって電気が、
単なるコストではなく、
競争力を左右する戦略資源
になってきたことを示しています。
GPUを持っている。
データセンターもある。
でも電気がない。
それではAI競争に参加できません。
だからBig Techが原子力へ直接お金を流し始めた。
そして、
その中心で恩恵を受ける企業の一つがConstellationです。
まとめ|Constellation Energyは「AI時代の電力を押さえる会社」
AIブームを、
NVIDIAだけで見ていると、
Constellation Energyにはたどり着きません。
でも順番に追っていくと、
ASML
↓
TSMC
↓
NVIDIA・Micron
↓
Vertiv
↓
Eaton
↓
GE Vernova
↓
Constellation Energy
までつながります。
最後に必要になるのは、
電気そのもの。
Constellationは、
米国最大の原子力発電事業者。
Microsoftとの20年契約で835MWのCraneを再稼働。
Metaとは1,121MWの20年契約。
さらに30MWを増強。
そしてCalpineを買収し、天然ガス・地熱まで強化しました。
2026年第2四半期には、新たに約920MWの長期原子力契約も追加。
2026年調整後EPS見通しも11.50〜12.50ドルへ引き上げています。
もちろん、
原発再稼働。
規制。
電力価格。
Calpine統合。
高い市場期待。
というリスクはあります。
それでも、
AIが伸びれば伸びるほど、大量で安定した電力の価値は上がる。
その構造はかなり強い。
この記事の結論
Constellation Energyを一言で表すなら、
「AI時代に、24時間使える大量の電気を売る会社」
です。
Microsoft。
Meta。
その他の巨大企業。
彼らが欲しいのは、
「たまに安い電気」
ではありません。
20年先まで安心して使える電気。
その価値が高まるほど、
既存原子力資産を大量に持つConstellationの立場は強くなる可能性があります。
AI時代の勝者を探すなら、
GPUだけを見る。
ではなく、
「そのGPUを20年間動かす電気を誰が持っているのか」
まで見る。
そこに、
Constellation Energyがあります。
AIを動かす巨大インフラを知りたい方は以下の記事をご覧ください。
半導体製造装置
AIメモリ
電源・冷却
配電・電力管理
発電設備・送電網
実際に電気を作って売る
この記事・Constellation Energy
※本記事は特定銘柄の売買を推奨するものではありません。投資には元本割れを含むリスクがあります。最終的な投資判断はご自身の判断と責任で行ってください。
コメント